نقش رتبهبندی اعتباری (Credit Rating) در اقتصاد
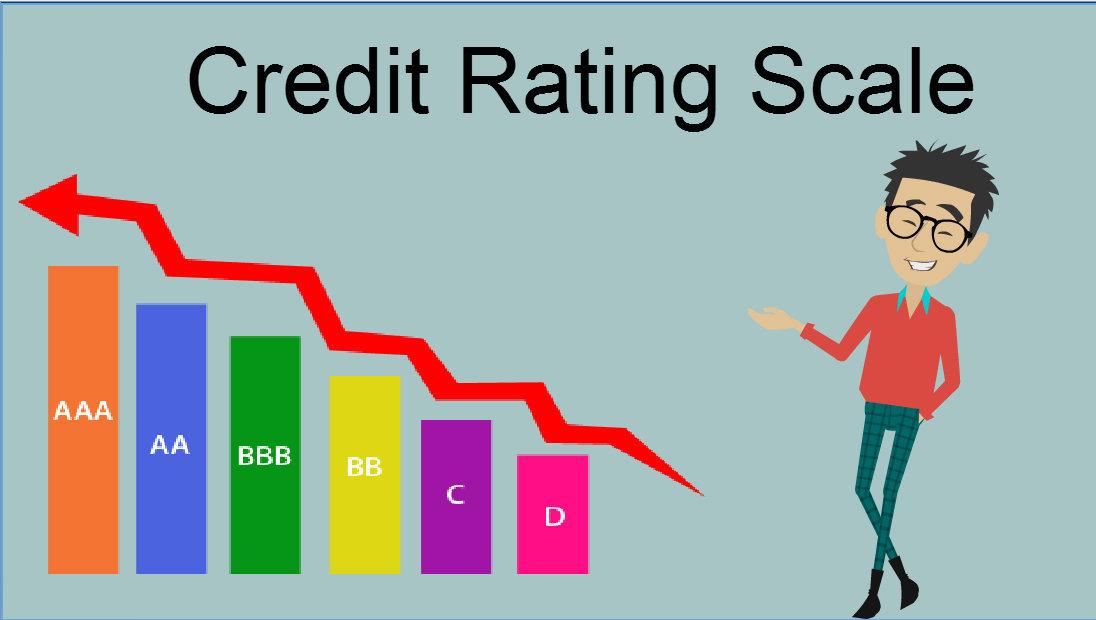
رتبهبندی اعتباری (Credit Rating) یک شاخص کلیدی در اقتصاد مدرن است که توانایی و تمایل یک فرد، شرکت، یا کشور را برای بازپرداخت بدهیهای خود نشان میدهد. این رتبهبندی توسط آژانسهای رتبهبندی اعتباری (مانند Moody's، S&P و Fitch) ارائه میشود و به عنوان یک ابزار حیاتی برای سرمایهگذاران، وامدهندگان، و سیاستگذاران عمل میکند. نقش رتبهبندی اعتباری در تسهیل جریان سرمایه و مدیریت ریسک، بسیار گسترده است.
یکی از اصلیترین نقشهای رتبهبندی اعتباری، کمک به تصمیمگیریهای سرمایهگذاری است. سرمایهگذاران از رتبهبندی اعتباری برای ارزیابی ریسک مرتبط با خرید اوراق قرضه یا سایر ابزارهای بدهی استفاده میکنند. اوراق قرضه با رتبهبندی اعتباری بالا (مانند AAA) نشاندهنده ریسک پایین و احتمال بالای بازپرداخت هستند، در حالی که اوراق قرضه با رتبهبندی پایینتر (مانند C) ریسک بالاتری دارند و به همین دلیل، برای جذب سرمایهگذاران، باید نرخ بهره بالاتری را پرداخت کنند.
رتبهبندی اعتباری در تعیین نرخ بهره نیز نقش حیاتی دارد. بانکها و سایر وامدهندگان از رتبهبندی اعتباری برای ارزیابی ریسک وامگیرندگان استفاده میکنند. افرادی با رتبه اعتباری بالا میتوانند به راحتی وام با نرخ بهره پایین دریافت کنند، در حالی که افرادی با رتبه اعتباری پایین ممکن است با نرخ بهره بالاتر مواجه شوند یا اصلاً قادر به دریافت وام نباشند. این سیستم، به وامدهندگان کمک میکند تا ریسک خود را مدیریت کنند و نرخ بهره را بر اساس ریسک وامگیرنده تنظیم نمایند.
علاوه بر این، رتبهبندی اعتباری بر اقتصاد کلان نیز تأثیر میگذارد. رتبه اعتباری یک کشور، بر توانایی آن در جذب سرمایهگذاری خارجی و هزینه استقراض از بازارهای بینالمللی تأثیر میگذارد. یک کشور با رتبه اعتباری خوب میتواند با هزینه کمتری وام بگیرد، که این امر به تأمین مالی پروژههای توسعه و زیرساختی کمک میکند. در مجموع، رتبهبندی اعتباری یک زبان مشترک برای ارزیابی ریسک است که به شفافیت بازار، جریان کارآمد سرمایه، و تصمیمگیریهای مالی آگاهانه کمک میکند.
برچسب: ،


