مالي بينالملل شاخهاي از علم مالي است كه به جنبههاي پولي و مالي تجارت و سرمايهگذاري بينالمللي ميپردازد. در دنياي جهانيشده امروز، شركتها به طور فزايندهاي در فعاليتهاي فرامرزي مانند صادرات، واردات، سرمايهگذاري مستقيم خارجي و استقراض بينالمللي مشاركت دارند. اين فعاليتها شركتها را در معرض ريسكهاي مالي منحصربهفردي قرار ميدهند كه مهمترين آنها ريسك نرخ ارز است. مديريت مؤثر اين ريسكها براي حفظ سودآوري و رقابتپذيري شركتها در بازارهاي جهاني ضروري است، زيرا نوسانات نرخ ارز ميتواند تأثيرات عميقي بر درآمدها، هزينهها و ارزش داراييها و بدهيهاي يك شركت داشته باشد.
نرخ ارز به ارزش يك واحد پول در برابر واحد پول ديگر اشاره دارد. تغييرات در اين نرخها ميتواند به طور قابل توجهي بر عملكرد مالي شركتهايي كه در سطح بينالمللي فعاليت ميكنند، تأثير بگذارد. به عنوان مثال، براي يك شركت صادركننده، ضعيف شدن پول ملي (يعني كاهش ارزش پول داخلي در برابر ارز خارجي) به اين معني است كه در ازاي هر واحد محصول صادر شده، درآمدهاي بيشتري به پول ملي دريافت ميكند، كه اين امر ميتواند سودآوري صادرات را افزايش دهد. در مقابل، قوي شدن پول ملي (يعني افزايش ارزش پول داخلي) ميتواند باعث كاهش رقابتپذيري صادرات شود، زيرا محصولات شركت در بازارهاي خارجي گرانتر ميشوند.
تأثير نرخ ارز فقط به درآمدها محدود نميشود؛ هزينهها نيز به شدت تحت تأثير قرار ميگيرند. يك شركت واردكننده كه مواد اوليه خود را از خارج تهيه ميكند، با قوي شدن پول ملي، ميتواند مواد اوليه را ارزانتر بخرد و هزينههاي توليد خود را كاهش دهد، كه اين امر ميتواند منجر به افزايش حاشيه سود شود. اما در صورت ضعيف شدن پول ملي، هزينههاي واردات افزايش يافته و فشار قابل توجهي بر سودآوري شركت وارد ميكند. علاوه بر اين، ارزش داراييها و بدهيهاي شركتهايي كه به ارزهاي خارجي نگهداري ميشوند (مانند سرمايهگذاري در شعب خارجي يا وامهاي ارزي)، با نوسانات نرخ ارز تغيير ميكند و ميتواند منجر به سود يا زيانهاي قابل توجه در صورتهاي مالي شركت شود.
براي مديريت ريسك نرخ ارز، شركتها از استراتژيها و ابزارهاي مختلفي استفاده ميكنند. يكي از رايجترين روشها، پوشش ريسك (Hedging) از طريق ابزارهاي مالي مشتقه مانند قراردادهاي آتي، فوروارد، سؤاپ و آپشن ارزي است. اين ابزارها به شركتها اجازه ميدهند تا نرخ ارز را براي معاملات آتي خود تثبيت كنند و از نوسانات نامطلوب محافظت شوند. علاوه بر اين، استراتژيهاي عملياتي مانند متنوعسازي بازارهاي فروش و منابع تأمين، تطبيق درآمدها و هزينهها به ارزهاي مشابه، و حتي انتقال بخشي از عمليات به كشورهايي با ارزهاي پايدارتر نيز ميتوانند به كاهش اين ريسكها كمك كنند. هدف نهايي، تضمين پايداري مالي و پيشبينيپذيري جريانهاي نقدي در مواجهه با عدم قطعيتهاي بازار ارز است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۰ تير ۱۴۰۴ساعت:
۰۲:۳۱:۵۸ توسط:tokyo موضوع:
نظرات (0)

ادغام و اكتساب (Mergers and Acquisitions - M&A) به فرآيندهاي مالي و استراتژيكي اشاره دارد كه در آن شركتها براي تركيب شدن با يكديگر (ادغام) يا خريد يك شركت ديگر (اكتساب) اقدام ميكنند. اين معاملات، ابزارهاي قدرتمندي براي رشد شركتها به شمار ميروند كه ميتوانند منجر به افزايش سهم بازار، كسب فناوريهاي جديد، ورود به بازارهاي جديد، كاهش هزينهها و افزايش كارايي عملياتي شوند. M&A از پيچيدهترين و بزرگترين معاملات مالي هستند كه نيازمند تحليل دقيق، برنامهريزي استراتژيك و اجراي بيعيب و نقص هستند تا ارزش مورد انتظار را براي سهامداران ايجاد كنند.
انگيزههاي اصلي براي انجام معاملات M&A بسيار متنوعاند. يكي از مهمترين انگيزهها، همافزايي (Synergy) است؛ به اين معني كه ارزش تركيب دو شركت بيش از مجموع ارزش هر شركت به صورت جداگانه باشد. اين همافزايي ميتواند ناشي از كاهش هزينهها (مانند حذف عملياتهاي تكراري، بهينهسازي زنجيره تأمين)، افزايش درآمد (مانند گسترش به بازارهاي جديد، فروش متقابل محصولات)، يا دسترسي به تخصصها و فناوريهاي جديد باشد. ساير انگيزهها شامل دستيابي به مقياس اقتصادي، كاهش رقابت، متنوعسازي سبد محصولات يا خدمات، كسب تخصصهاي مديريتي، يا حتي دلايل مالي مانند استفاده از مازاد نقدينگي يا بهبود ساختار سرمايه هستند.
فرآيندهاي M&A معمولاً شامل چندين مرحله كليدي است. اين مراحل از شناسايي هدف (جستجو براي شركتهاي مناسب براي ادغام يا اكتساب) آغاز ميشود، سپس به ارزيابي اوليه و تحليل امكانسنجي ميرسد. در ادامه، مرحله ارزشگذاري شركت هدف و تعيين قيمت پيشنهادي صورت ميگيرد. پس از آن، مذاكرات و توافق بر سر شرايط معامله انجام ميشود. يكي از مراحل حياتي، بررسي موشكافانه (Due Diligence) است كه در آن خريدار به بررسي دقيق و كامل جنبههاي مالي، قانوني، عملياتي و محيطي شركت هدف ميپردازد تا از عدم وجود مشكلات پنهان اطمينان حاصل كند. در نهايت، با تأييد نهايي، تأمين مالي و ادغام پس از اكتساب (Post-Merger Integration)، معامله به پايان ميرسد.
با وجود پتانسيلهاي فراوان، معاملات M&A با چالشهاي متعددي نيز همراه هستند كه ميتوانند موفقيت آنها را به خطر اندازند. يكي از بزرگترين چالشها، ادغام فرهنگي و عملياتي دو شركت است كه اغلب منجر به مقاومت كاركنان و كاهش بهرهوري ميشود. همچنين، تخمين بيش از حد همافزايي و پرداخت قيمت گزاف براي شركت هدف، از ديگر دلايل اصلي شكست M&A هستند. مشكلات ناشي از بررسي موشكافانه ناكافي، مسائل حقوقي و رگولاتوري، و عدم برنامهريزي كافي براي فرآيند ادغام پس از اكتساب نيز ميتوانند به شكست معامله منجر شوند. به همين دليل، موفقيت در M&A نيازمند رويكردي استراتژيك، ارزيابي دقيق ريسكها و اجراي ماهرانه فرآيند ادغام پس از نهايي شدن معامله است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۰ تير ۱۴۰۴ساعت:
۰۲:۳۱:۲۳ توسط:tokyo موضوع:
نظرات (0)

مديريت ريسك مالي فرآيندي نظاممند و پيوسته براي شناسايي، ارزيابي، كنترل و نظارت بر ريسكهاي مالي است كه ميتوانند بر اهداف و عملكرد مالي يك شركت تأثير منفي بگذارند. هدف اصلي اين فرآيند، به حداقل رساندن اثرات نامطلوب ناشي از نوسانات بازار، عدم قطعيتهاي اقتصادي و رويدادهاي غيرمنتظره است تا از ثبات مالي شركت محافظت شود و ارزش سهامداران تضمين گردد. يك چارچوب مديريت ريسك مالي مؤثر، شركت را قادر ميسازد تا در محيط كسبوكار پيچيده و پويا، تصميمات آگاهانهتر و محتاطانهتري اتخاذ كند.
اولين گام در مديريت ريسك مالي، شناسايي ريسكها است. ريسكهاي مالي ميتوانند اشكال مختلفي داشته باشند؛ از جمله ريسك نرخ بهره (نوسانات در نرخهاي بهره كه ميتواند بر هزينههاي استقراض يا درآمد حاصل از سرمايهگذاريها تأثير بگذارد)، ريسك نرخ ارز (تغييرات در نرخ تبديل ارز كه ميتواند بر درآمدهاي صادراتي، هزينههاي وارداتي يا ارزش داراييها و بدهيهاي خارجي تأثير بگذارد)، ريسك اعتباري (خطر عدم توانايي طرف مقابل در ايفاي تعهدات مالي خود، مانند عدم بازپرداخت وام يا عدم پرداخت مطالبات)، و ريسك نقدينگي (عدم توانايي شركت در پرداخت به موقع تعهدات كوتاهمدت خود). شناسايي جامع اين ريسكها نيازمند تحليل عميق محيط داخلي و خارجي شركت، جريانهاي نقدي، ترازنامه و عمليات است.
پس از شناسايي، گام بعدي ارزيابي ريسكها است. در اين مرحله، شدت و احتمال وقوع هر ريسك مالي برآورد ميشود. اين ارزيابي ميتواند كمي (با استفاده از مدلهاي آماري و رياضي براي تخمين زيانهاي احتمالي) يا كيفي (با استفاده از قضاوت كارشناسانه) باشد. ابزارهايي مانند تحليل حساسيت، تحليل سناريو و آزمون تنش (Stress Testing) براي ارزيابي پتانسيل ريسك و تأثير آن بر شاخصهاي مالي شركت به كار ميروند. هدف از ارزيابي، اولويتبندي ريسكها بر اساس اهميت و پتانسيل آسيبرساني آنها است تا منابع براي مديريت مؤثرترين ريسكها تخصيص يابد.
در نهايت، پس از شناسايي و ارزيابي، شركتها به مرحله كنترل ريسكها ميرسند. استراتژيهاي كنترل ريسك ميتوانند شامل اجتناب از ريسك (عدم ورود به فعاليتهاي پرخطر)، كاهش ريسك (به عنوان مثال، از طريق متنوعسازي سبد سرمايهگذاري يا استفاده از ابزارهاي پوشش ريسك مانند پيمانهاي آتي ارز و سواپهاي نرخ بهره)، انتقال ريسك (مانند خريد بيمه يا قراردادهاي هجينگ) و پذيرش ريسك (در صورتي كه هزينه مديريت ريسك بيش از مزاياي آن باشد) باشند. نظارت مستمر بر ريسكها و اثربخشي استراتژيهاي كنترلي، بازبيني دورهاي سياستهاي مديريت ريسك و ايجاد يك فرهنگ ريسكپذيري مسئولانه در سراسر سازمان، اجزاي حياتي يك سيستم مديريت ريسك مالي موفق هستند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۰ تير ۱۴۰۴ساعت:
۰۲:۳۰:۳۱ توسط:tokyo موضوع:
نظرات (0)
مديريت سرمايه در گردش يكي از جنبههاي كليدي مديريت مالي است كه بر بهينهسازي داراييها و بدهيهاي جاري يك شركت تمركز دارد. هدف اصلي اين مديريت، حصول اطمينان از وجود نقدينگي كافي براي پوشش تعهدات كوتاهمدت و در عين حال به حداقل رساندن سرمايههاي راكد و افزايش كارايي عملياتي است. سرمايه در گردش كافي، تضمينكننده توانايي شركت در پرداخت به موقع حقوق و دستمزد، خريد مواد اوليه و پوشش ساير هزينههاي جاري است؛ در غير اين صورت، شركت ممكن است با بحران نقدينگي مواجه شده و حتي در آستانه ورشكستگي قرار گيرد، حتي اگر از سودآوري خوبي در بلندمدت برخوردار باشد.
بهينهسازي جريان نقدي يكي از ستونهاي اصلي مديريت سرمايه در گردش است. اين به معناي مديريت دقيق ورود و خروج پول نقد به گونهاي است كه شركت همواره از ذخيره نقدي لازم برخوردار باشد و همزمان، از نگهداري بيش از حد پول نقد كه بازدهي ندارد، جلوگيري شود. اين امر شامل پيشبيني دقيق جريانهاي نقدي آتي، تسريع در فرآيند جمعآآوري مطالبات از مشتريان (به عنوان مثال، از طريق ارائه تخفيف براي پرداختهاي زودهنگام يا پيگيري مستمر) و مذاكره براي به تعويق انداختن پرداخت به تأمينكنندگان در صورت امكان (بدون آسيب به روابط) ميشود. هدف، ايجاد يك چرخه نقدي مثبت است كه شركت را قادر سازد تا عمليات خود را بدون نياز به استقراضهاي كوتاهمدت پرهزينه ادامه دهد.
در كنار جريان نقدي، مديريت بهينه داراييهاي جاري نيز از اهميت بالايي برخوردار است. اين شامل مديريت دقيق موجودي كالا، حسابهاي دريافتني و سرمايهگذاريهاي كوتاهمدت ميشود. به عنوان مثال، مديريت موجودي كالا به معناي نگهداري سطح بهينهاي از كالاهاست: نه آنقدر زياد كه سرمايه شركت را راكد كرده و هزينههاي انبارداري و استهلاك را افزايش دهد، و نه آنقدر كم كه منجر به كمبود موجودي، از دست دادن فروش و نارضايتي مشتريان شود. استفاده از سيستمهاي مديريت موجودي پيشرفته و پيشبيني دقيق تقاضا ميتواند به اين امر كمك كند.
در نهايت، مديريت مؤثر سرمايه در گردش نه تنها به شركت كمك ميكند تا از بحرانهاي نقدينگي جلوگيري كند و از پرداختهاي ديرهنگام و جريمهها اجتناب ورزد، بلكه ميتواند منجر به افزايش سودآوري نيز شود. با كاهش هزينههاي مالي ناشي از وامهاي كوتاهمدت، بهينهسازي موجودي و سرعت بخشيدن به وصول مطالبات، شركت ميتواند منابع مالي خود را براي سرمايهگذاري در فرصتهاي رشد، كاهش بدهيها يا حتي بازگرداندن ارزش به سهامداران به كار گيرد. اين امر نيازمند نظارت مستمر و تطبيق با شرايط متغير بازار است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۶:۳۴:۲۰ توسط:tokyo موضوع:
نظرات (0)

تأمين مالي شركتها به معناي جذب و تخصيص بهينه منابع مالي براي پشتيباني از عمليات جاري، توسعه و پروژههاي سرمايهگذاري است. اين فرآيند حياتي، ستون فقرات هر كسبوكاري محسوب ميشود، زيرا بدون دسترسي به سرمايه كافي، شركتها نميتوانند به اهداف رشد و سودآوري خود دست يابند. انتخاب روش مناسب براي تأمين مالي، تأثير مستقيمي بر ساختار سرمايه، هزينه مالي و انعطافپذيري آتي شركت خواهد داشت؛ از همين رو، مديران مالي بايد با دقت ابزارهاي مختلف موجود را ارزيابي كنند تا بهترين گزينه را متناسب با نيازها، مرحله رشد و تحمل ريسك شركت برگزينند.
يكي از رايجترين و سنتيترين روشهاي جذب سرمايه، وام بانكي است. در اين روش، شركت مبلغ مشخصي را از يك مؤسسه مالي (معمولاً بانك) قرض ميگيرد و متعهد ميشود كه اصل و سود آن را در اقساط و زمانبندي مشخص بازپرداخت كند. وامهاي بانكي ميتوانند كوتاهمدت يا بلندمدت باشند و معمولاً نيازمند ارائه وثيقه يا تضمين هستند. مزيت اصلي وام بانكي، حفظ مالكيت كامل شركت توسط سهامداران فعلي است، اما محدوديتهايي مانند شرايط سختگيرانه وامدهنده، نياز به سابقه اعتباري قوي و هزينههاي بهره را نيز در پي دارد كه ميتواند فشار نقدينگي بر شركت وارد كند.
روش ديگر جذب سرمايه، عرضه اوليه سهام (IPO) است كه طي آن، سهام يك شركت براي اولين بار به عموم مردم و سرمايهگذاران نهادي عرضه ميشود و شركت از حالت خصوصي به سهامي عام تبديل ميگردد. IPO به شركتها امكان ميدهد تا حجم قابل توجهي از سرمايه را از طريق فروش سهام جديد جذب كنند و اين امر ميتواند به تقويت ترازنامه و تأمين مالي پروژههاي بزرگ كمك كند. علاوه بر جذب سرمايه، عرضه اوليه ميتواند به افزايش اعتبار و شهرت شركت، تسهيل دسترسي به بازارهاي سرمايه در آينده و ايجاد نقدشوندگي براي سهامداران اوليه منجر شود. با اين حال، فرآيند IPO پيچيده، زمانبر و پرهزينه است و شركت را ملزم به رعايت مقررات سختگيرانه و شفافيت بيشتر در گزارشگري مالي ميكند.
در مقابل، سرمايه خطرپذير (Venture Capital) نوعي تأمين مالي است كه توسط شركتهاي سرمايهگذاري خطرپذير يا سرمايهگذاران فرشته (Angel Investors) به استارتاپها و شركتهاي نوپا با پتانسيل رشد بالا ارائه ميشود. اين نوع سرمايه معمولاً در ازاي دريافت سهام قابل توجهي از شركت صورت ميگيرد و سرمايهگذاران علاوه بر منابع مالي، اغلب تخصص، تجربه مديريتي و شبكههاي ارتباطي خود را نيز در اختيار شركت قرار ميدهند. سرمايه خطرپذير براي شركتهايي مناسب است كه هنوز سودآور نيستند يا داراييهاي ملموس كمي براي ارائه وثيقه دارند. با اين حال، پذيرش سرمايه خطرپذير به معناي واگذاري بخشي از مالكيت و كنترل شركت است و سرمايهگذاران انتظار بازدهي بسيار بالايي را در صورت موفقيت شركت دارند كه معمولاً از طريق يك رويداد خروج (مانند IPO يا فروش شركت) محقق ميشود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۶:۳۲:۳۶ توسط:tokyo موضوع:
نظرات (0)
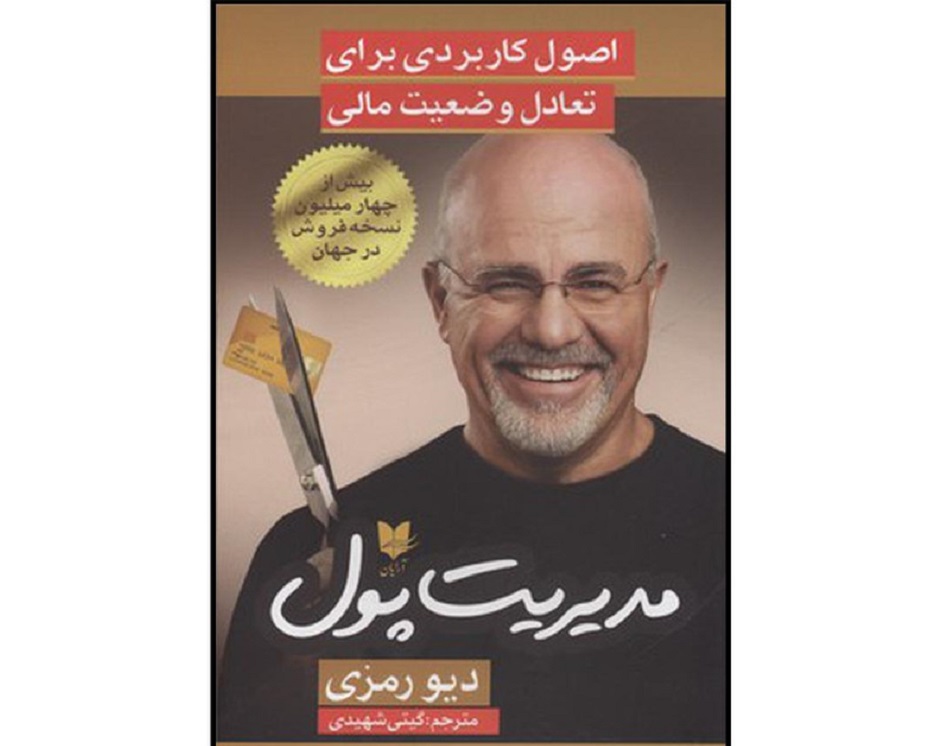
كتابهاي مالي ميتوانند ابزارهاي قدرتمندي براي افزايش سواد مالي، تغيير ذهنيت در مورد پول، و ارائه استراتژيهاي عملي براي دستيابي به اهداف مالي باشند. خواندن بهترين كتابهاي مالي ميتواند به شما كمك كند تا از اشتباهات رايج دوري كنيد، تصميمات هوشمندانهتري بگيريد و كنترل كامل زندگي مالي خود را به دست گيريد. اين كتابها اغلب نه تنها جنبههاي فني مالي را پوشش ميدهند، بلكه به روانشناسي پول و اهميت انضباط و تغيير عادتها نيز ميپردازند.
يكي از كتابهاي كلاسيك و تأثيرگذار در اين زمينه، "پدر پولدار، پدر بيپول" (Rich Dad Poor Dad) اثر رابرت كيوساكي است. اين كتاب تفاوتهاي اساسي در تفكر و رفتار مالي ثروتمندان و فقرا را بررسي ميكند. كيوساكي بر اهميت داراييها (چيزهايي كه پول را در جيب شما ميگذارند) در مقابل بدهيها (چيزهايي كه پول را از جيب شما خارج ميكنند) تأكيد ميكند و مفهوم "سواد مالي" را براي رسيدن به استقلال مالي برجسته ميسازد. اين كتاب ميتواند نگاه شما به پول و سرمايهگذاري را دگرگون كند.
كتاب ديگر كه براي بسياري از افراد الهامبخش بوده، "ثروتمندترين مرد بابل" (The Richest Man in Babylon) اثر جورج كلسون است. اين كتاب از طريق داستانهاي ساده و تمثيلي كه در بابل باستان روايت ميشوند، اصول جاودانه پسانداز، سرمايهگذاري و ساخت ثروت را آموزش ميدهد. درسهاي اصلي آن شامل "پرداخت ابتدا به خودت"، كنترل هزينهها، سرمايهگذاري هوشمندانه و محافظت از داراييها هستند كه همگي براي هر فردي در هر زمان قابل اجرا هستند.
براي كساني كه به دنبال راهنمايي عملي براي سرمايهگذاري هستند، "سرمايهگذار هوشمند" (The Intelligent Investor) اثر بنجامين گراهام (معلم وارن بافت) يك كتاب ضروري است. اين كتاب اصول "سرمايهگذاري ارزشي" را آموزش ميدهد و بر اهميت تحليل بنيادي شركتها، پرهيز از هيجانات بازار و داشتن ديدگاه بلندمدت تأكيد ميكند. اگرچه ممكن است براي مبتديان كمي سنگين باشد، اما درسهاي آن بيزمان هستند. علاوه بر اين، كتابهايي مانند "روانشناسي پول" (The Psychology of Money) اثر مورگان هاوسل كه به تأثيرات روانشناختي بر تصميمات مالي ميپردازد، و كتابهاي مربوط به بودجهبندي و كاهش بدهي نيز ميتوانند به شما در جنبههاي مختلف زندگي مالي كمك كنند و مسير شما را به سوي موفقيت مالي هموار سازند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۳۴:۲۲ توسط:tokyo موضوع:
نظرات (0)
آزادي مالي (Financial Freedom) يك مفهوم جذاب و هدف نهايي براي بسياري از افراد در برنامهريزي مالي است. اين به معناي داشتن كنترل كامل بر امور مالي خود و توانايي انجام كارهايي است كه واقعاً ميخواهيد انجام دهيد، بدون اينكه نگران محدوديتهاي مالي باشيد. در تعريف جامعتر، آزادي مالي زماني حاصل ميشود كه درآمد غيرفعال شما (مانند سود سرمايهگذاريها، اجاره املاك، يا سود كسبوكارهاي آنلاين) براي پوشش تمام هزينههاي زندگي شما كافي باشد، به طوري كه ديگر نيازي به كار كردن براي كسب درآمد فعال نداشته باشيد.
آزادي مالي فراتر از صرفاً "پولدار بودن" است؛ اين وضعيت به شما آزادي انتخاب ميدهد. ميتوانيد شغلي را انتخاب كنيد كه به آن علاقه داريد، حتي اگر حقوق كمتري داشته باشد. ميتوانيد زمان بيشتري را با خانواده و دوستان بگذرانيد، به سفر برويد، يا به فعاليتهاي داوطلبانه بپردازيد. اين به معناي رهايي از استرسهاي مالي روزمره و داشتن انعطافپذيري براي زندگي مطابق با ارزشهاي شخصي شماست، نه الزامات شغلي.
براي رسيدن به آزادي مالي، چند گام اساسي وجود دارد. اولين گام، كاهش بدهي و ايجاد پسانداز اضطراري است. حذف بدهيهاي پربهره، به ويژه بدهي كارت اعتباري، يك اولويت مطلق است. پس از آن، ايجاد يك صندوق اضطراري قوي كه حداقل شش ماه تا يك سال از هزينههاي زندگي شما را پوشش دهد، حياتي است. اين كار به شما يك پايه محكم و آرامش خاطر ميبخشد تا بتوانيد با اطمينان بيشتري به سوي اهداف بزرگتر حركت كنيد.
گامهاي بعدي شامل افزايش حاشيه پسانداز و سرمايهگذاري هوشمندانه است. اين به معناي زندگي كردن زير توان مالي خود، يافتن راههايي براي افزايش درآمد و تخصيص بخش قابل توجهي از آن به سرمايهگذاري است. سرمايهگذاري در پرتفويهاي متنوعي از داراييها، مانند سهام، اوراق قرضه، و املاك و مستغلات، با هدف رشد بلندمدت، به شما كمك ميكند تا درآمد غيرفعال لازم براي پوشش هزينههاي زندگي خود را ايجاد كنيد. اين مسير نياز به صبر، انضباط و يادگيري مداوم دارد، اما پاداش آن، يعني آزادي كامل بر زمان و زندگي شما، ارزشمند است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۳۳:۳۴ توسط:tokyo موضوع:
نظرات (0)

در مسير دستيابي به سلامت و آزادي مالي، همانقدر كه دانستن كارهايي كه بايد انجام داد مهم است، آگاهي از اشتباهات رايج مالي كه بايد از آنها دوري كرد نيز اهميت دارد. بسياري از اين اشتباهات، به ظاهر كوچك و بياهميت به نظر ميرسند، اما ميتوانند در طول زمان پيامدهاي ويرانگري بر وضعيت مالي شما داشته باشند و شما را از رسيدن به اهدافتان دور كنند. با شناخت اين دامها، ميتوانيد از آنها اجتناب كرده و مسير مالي خود را با اطمينان بيشتري طي كنيد.
يكي از بزرگترين اشتباهات رايج، زندگي كردن بالاتر از توان مالي است. اين به معناي خرج كردن بيش از آنچه كه درآمد داريد، يا حتي تمام درآمدتان، بدون پسانداز است. اين رفتار اغلب منجر به افزايش بدهيهاي پربهره، به خصوص بدهي كارت اعتباري ميشود كه نرخ بهره بسيار بالايي دارد و ميتواند شما را در يك چرخه بيپايان پرداخت حداقلها گرفتار كند. عدم بودجهبندي و پيگيري نكردن هزينهها نيز به اين مشكل دامن ميزند و باعث ميشود كه از محل خرج شدن پولتان بيخبر باشيد.
اشتباه مهم ديگر، به تعويق انداختن پسانداز و سرمايهگذاري براي بازنشستگي است. بسياري از جوانان تصور ميكنند كه براي پسانداز بازنشستگي هنوز زمان دارند و آن را به آينده موكول ميكنند. اين كار باعث از دست دادن قدرت فوقالعاده سود مركب ميشود. هرچه ديرتر شروع كنيد، براي رسيدن به همان اهداف بازنشستگي، بايد مبالغ بسيار بزرگتري را پسانداز كنيد. علاوه بر اين، نداشتن يك صندوق اضطراري نيز يك اشتباه مهلك است كه در صورت بروز هرگونه اتفاق غيرمنتظره (مانند از دست دادن شغل يا بيماري)، شما را مجبور به گرفتن وام يا فروش دارايي با ضرر ميكند.
در نهايت، تصميمگيريهاي مالي هيجاني و عدم تنوعبخشي در سرمايهگذاريها نيز از اشتباهات رايج هستند. تصميمگيريهاي مالي نبايد بر اساس ترس يا طمع باشند؛ خريد و فروش عجولانه داراييها در زمان نوسانات بازار اغلب به ضرر سرمايهگذار تمام ميشود. همچنين، قرار دادن تمام پول خود در يك نوع دارايي يا يك سرمايهگذاري خاص، شما را در معرض ريسك بزرگي قرار ميدهد. تنوعبخشي، حتي اگر بازدهي چشمگيري نداشته باشد، از سرمايه شما در برابر شوكها محافظت ميكند. با دوري از اين اشتباهات رايج، ميتوانيد مسير خود را به سوي امنيت و رشد مالي هموار كنيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۳۲:۵۸ توسط:tokyo موضوع:
نظرات (0)
داستانهاي ميليونر شدن، به ويژه آنهايي كه از صفر شروع كردهاند، همواره جذابيت خاصي داشتهاند و ميتوانند درسهاي ارزشمندي براي هر كسي كه به دنبال بهبود وضعيت مالي خود است، داشته باشند. اين داستانها اغلب نشان ميدهند كه ميليونر شدن لزوماً به معناي يك شبه ثروتمند شدن يا برنده شدن در لاتاري نيست، بلكه نتيجه سالها سختكوشي، انضباط مالي، تصميمات هوشمندانه و صبر است. با بررسي مسير افراد موفق، ميتوان الگوها و اصول مشتركي را شناسايي كرد كه به آنها در دستيابي به ثروت كمك كرده است.
يكي از درسهاي كليدي از اين مسير، اهميت درآمد بيشتر از خرج كردن است. افراد موفق معمولاً بر روي افزايش درآمد خود، چه از طريق مهارتهاي جديد، ترفيع شغلي، يا راهاندازي كسبوكارهاي جانبي، تمركز ميكنند. اما صرفاً افزايش درآمد كافي نيست؛ آنها همچنين در كنترل هزينههاي خود بسيار منضبط هستند و از خرجهاي غيرضروري پرهيز ميكنند. اين تفاوت بين درآمد و هزينه، كه به آن "حاشيه پسانداز" ميگويند، به آنها امكان ميدهد تا بخش قابل توجهي از پول خود را براي سرمايهگذاري كنار بگذارند.
درس دوم، اهميت سرمايهگذاري زودهنگام و منظم است. ميليونرها اغلب از قدرت سود مركب بهره ميبرند. آنها پول خود را در داراييهايي كه در طول زمان رشد ميكنند، مانند سهام، املاك و مستغلات يا كسبوكارها، سرمايهگذاري ميكنند. اين سرمايهگذاريها به طور خودكار و منظم انجام ميشوند، بدون اينكه نياز به تصميمگيري روزانه باشد. آنها معمولاً بر روي سرمايهگذاريهاي بلندمدت و متنوع تمركز ميكنند و از نوسانات كوتاهمدت بازار وحشت نميكنند.
در نهايت، ميليونر شدن اغلب با يادگيري مستمر، ريسكپذيري هوشمندانه و تابآوري در برابر شكستها همراه است. افراد موفق همواره به دنبال يادگيري بيشتر در مورد امور مالي، كسبوكار و سرمايهگذاري هستند. آنها ريسكهاي محاسبهشدهاي را در زندگي حرفهاي و مالي خود ميپذيرند، اما هميشه براي بدترين سناريو نيز آماده هستند. شكستها و موانع بخشي از اين مسير هستند، اما توانايي برخاستن پس از زمين خوردن و درس گرفتن از اشتباهات، ويژگي مشترك آنهاست. اين درسها نشان ميدهند كه ميليونر شدن يك مسير فكري و رفتاري است كه با تلاش و انضباط قابل دستيابي است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۳۲:۲۰ توسط:tokyo موضوع:
نظرات (0)

داستانهاي موفقيت مالي هميشه الهامبخش بودهاند، به خصوص زماني كه فردي از اعماق بدهي به قله آزادي مالي ميرسد. بسياري از اين داستانها شامل يك نقطه عطف يا يك لحظه بيداري هستند كه فرد متوجه ميشود وضعيت مالياش نيازمند تغييرات اساسي است. اين تغيير اغلب با يك تصميم قاطع براي مقابله با بدهي و ايجاد يك مسير روشن به سوي ثبات مالي آغاز ميشود. اين مسير معمولاً پر از چالشهاست، اما با انضباط، پشتكار و استراتژيهاي صحيح، دستيابي به آزادي مالي در مدتزماني نسبتاً كوتاه، مثلاً پنج سال، امكانپذير است.
گام اول در اين مسير، شناخت كامل وضعيت بدهي است. اين به معناي تهيه ليستي جامع از تمام بدهيها، شامل مبلغ اصلي، نرخ بهره و حداقل پرداخت ماهانه است. بسياري از افرادي كه در مسير آزادي مالي موفق شدهاند، از روشهايي مانند "بهمن بدهي" (Debt Avalanche) كه در آن ابتدا بدهيهاي با بالاترين نرخ بهره پرداخت ميشوند، يا "گلوله برفي بدهي" (Debt Snowball) كه در آن ابتدا بدهيهاي كوچكتر پرداخت ميشوند تا انگيزه ايجاد شود، استفاده ميكنند. در كنار اين، كاهش شديد هزينهها و افزايش درآمد از طريق كارهاي جانبي يا فروش اقلام غيرضروري، براي سرعت بخشيدن به پرداخت بدهيها ضروري است.
پس از مهار بدهي، تمركز به سمت پسانداز و سرمايهگذاري معطوف ميشود. افراد موفق معمولاً يك صندوق اضطراري قوي ايجاد ميكنند تا از بازگشت به بدهي در مواجهه با هزينههاي غيرمنتظره جلوگيري كنند. سپس، به طور منظم و خودكار، بخشي از درآمد خود را به سرمايهگذاريهاي بلندمدت اختصاص ميدهند. اين سرمايهگذاريها ميتوانند شامل سهام، اوراق قرضه، صندوقهاي سرمايهگذاري مشترك يا املاك و مستغلات باشند. هدف اين است كه پولشان براي آنها كار كند و رشد كند، حتي زماني كه آنها خواب هستند يا مشغول كارهاي ديگر هستند.
در نهايت، دستيابي به آزادي مالي در مدتزمان كوتاه معمولاً نيازمند تغييرات عميق در mindset و سبك زندگي است. اين افراد اغلب زندگياي آگاهانه و مينيماليستي را انتخاب ميكنند، از خرجهاي غيرضروري پرهيز ميكنند و به جاي دنبال كردن "زندگي لوكس" و ماديگرايي، بر ايجاد ثروت پايدار و آرامش خاطر تمركز ميكنند. داستانهاي موفقيت مالي در پنج سال، اغلب با يك تغيير رفتار و نگرش همراه است كه به افراد كمك ميكند تا كنترل كامل زندگي مالي خود را به دست گيرند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۳۱:۴۰ توسط:tokyo موضوع:
نظرات (0)


