
صندوق اضطراري (Emergency Fund) يك حساب پسانداز است كه به طور خاص براي پوشش هزينههاي غيرمنتظره و ناگهاني مالي در نظر گرفته شده است. اين پول بايد به راحتي قابل دسترس باشد و به سرعت بتوان آن را نقد كرد. در دنياي پر ريسك امروز، كه رويدادهايي مانند از دست دادن شغل، بيماري، تعميرات غيرمنتظره خودرو يا خانه، يا ساير بحرانهاي شخصي ميتوانند به طور ناگهاني رخ دهند، داشتن يك صندوق اضطراري يك شبكه ايمني حياتي است. اين صندوق، شما را از گرفتار شدن در بدهيهاي پربهره يا فروش داراييها با ضرر در مواقع ضروري محافظت ميكند.
چرا صندوق اضطراري حياتي است؟ اولاً، به شما آرامش خاطر ميدهد. دانستن اينكه در صورت بروز يك مشكل مالي غيرمنتظره، منبعي براي مقابله با آن داريد، استرس را كاهش ميدهد و به شما امكان ميدهد تا با تمركز بيشتري بر حل مشكل اصلي بپردازيد. دوماً، از شما در برابر گرفتن بدهيهاي پربهره محافظت ميكند. بدون صندوق اضطراري، بسياري از افراد مجبور ميشوند براي پوشش هزينههاي ناگهاني به كارتهاي اعتباري يا وامهاي شخصي پربهره روي بياورند كه اين امر ميتواند آنها را در چرخه بدهي گرفتار كند.
چقدر پول بايد در صندوق اضطراري خود داشته باشيد؟ توصيه عمومي اين است كه حداقل سه تا شش ماه از هزينههاي ضروري زندگي خود را در اين صندوق پسانداز كنيد. اين شامل هزينههايي مانند اجاره/قسط خانه، غذا، حملونقل، قبضها و بيمه است. اگر شغل شما ناپايدار است يا افراد زيادي به درآمد شما وابسته هستند، ممكن است حتي به ۹ تا ۱۲ ماه پسانداز نياز داشته باشيد. اين مبلغ به شما زمان كافي ميدهد تا در صورت از دست دادن شغل، شغل جديدي پيدا كنيد يا در صورت بيماري، بهبود يابيد.
چگونه صندوق اضطراري خود را تشكيل دهيد؟ اولين قدم، گشودن يك حساب پسانداز جداگانه است كه به راحتي قابل دسترس باشد اما به اندازه كافي از حساب جاري شما جدا باشد تا وسوسه برداشت از آن را كاهش دهد. سپس، شروع به پسانداز منظم كنيد، حتي اگر مبالغ كمي باشند. ميتوانيد با خودكار كردن انتقال مبلغي ثابت از حساب جاري به حساب پسانداز خود در هر ماه يا پس از هر حقوق، اين فرآيند را آسانتر كنيد. هرگونه درآمد غيرمنتظره (مانند پاداش يا بازپرداخت ماليات) را نيز به اين صندوق اضافه كنيد. با تعهد و ثبات، ميتوانيد به تدريج صندوق اضطراري خود را بسازيد و امنيت مالي آينده خود را تضمين كنيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۲۳:۲۸ توسط:tokyo موضوع:
نظرات (0)

مديريت بدهي به معناي استفاده از استراتژيهاي هدفمند براي كاهش و حذف بدهيهاي مالي است. بدهي ميتواند بار سنگيني بر دوش افراد باشد و استرس مالي، محدوديت در انتخابهاي زندگي و حتي آسيب به سلامت روان را به دنبال داشته باشد. خلاص شدن از بدهيها نه تنها به شما آرامش خاطر ميبخشد، بلكه آزادي مالي بيشتري را براي رسيدن به اهدافتان فراهم ميكند. كليد موفقيت در مديريت بدهي، داشتن يك برنامه مشخص و پايبندي به آن است.
اولين گام براي خلاص شدن از بدهي، شناخت كامل بدهيهايتان است. ليستي از تمام بدهيهاي خود تهيه كنيد و اطلاعاتي مانند مبلغ بدهي، نرخ بهره، حداقل پرداخت ماهانه و تاريخ سررسيد را ثبت كنيد. اين شفافيت به شما كمك ميكند تا ببينيد با چه چيزي روبرو هستيد و كدام بدهيها بايد در اولويت قرار گيرند. معمولاً بدهيهاي با نرخ بهره بالا (مانند بدهي كارت اعتباري) بايد در اولويت پرداخت قرار گيرند، زيرا سود آنها به سرعت انباشته ميشود و شما را در چرخه بدهي گرفتار ميكند.
دو استراتژي رايج براي پرداخت بدهي، روش گلوله برفي بدهي (Debt Snowball) و روش بهمن بدهي (Debt Avalanche) هستند. در روش گلوله برفي، شما ابتدا حداقل پرداخت را براي تمام بدهيها انجام ميدهيد و سپس تمام پول اضافي خود را به كوچكترين بدهي اختصاص ميدهيد. پس از پرداخت كوچكترين بدهي، پولي كه براي آن پرداخت ميكرديد را به بدهي بعدي (كوچكتر) اضافه ميكنيد. اين روش بيشتر بر انگيزه روانشناختي تمركز دارد، زيرا با سرعت بيشتري شاهد پرداخت بدهيها خواهيد بود.
در روش بهمن بدهي، شما نيز حداقل پرداخت را براي تمام بدهيها انجام ميدهيد، اما تمام پول اضافي خود را به بدهي با بالاترين نرخ بهره اختصاص ميدهيد. اين روش از نظر رياضي كارآمدتر است، زيرا شما را از شر بدهيهايي كه بيشترين سود را جمع ميكنند، زودتر خلاص ميكند و در بلندمدت پول كمتري بابت بهره خواهيد پرداخت. علاوه بر اين، ميتوانيد به فكر تلفيق بدهي (Debt Consolidation) باشيد كه در آن چندين بدهي را در يك وام با نرخ بهره پايينتر تركيب ميكنيد، يا با وامدهندگان خود براي مذاكره در مورد نرخهاي بهره پايينتر يا برنامههاي پرداخت توافق كنيد. نكته كليدي در همه اين استراتژيها، تعهد به كاهش هزينهها و تخصيص هرچه بيشتر پول به پرداخت بدهي است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۲۲:۴۴ توسط:tokyo موضوع:
نظرات (0)

برنامه مالي شخصي يك نقشه راه جامع است كه به شما كمك ميكند تا اهداف مالي كوتاهمدت و بلندمدت خود را تعريف كنيد، وضعيت مالي فعلي خود را ارزيابي نماييد و استراتژيهايي را براي رسيدن به آن اهداف توسعه دهيد. در دنياي پيچيده مالي امروز، داشتن يك برنامه مالي شخصي ديگر يك لوكس نيست، بلكه يك ضرورت است. اين برنامه به شما ديدي روشن از وضعيت ماليتان ميدهد، به شما كمك ميكند تا تصميمات آگاهانهتري بگيريد و در نهايت، به شما آرامش خاطر و امنيت مالي ميبخشد.
چرا به يك برنامه مالي شخصي نياز داريد؟ اولاً، اين برنامه به شما كمك ميكند تا اهداف مالي خود را شفاف كنيد. آيا ميخواهيد براي خريد خانه پسانداز كنيد؟ براي بازنشستگي آماده شويد؟ بدهيها را پرداخت كنيد؟ يا براي تحصيل فرزندانتان پول جمع كنيد؟ بدون يك برنامه، اين اهداف ممكن است مبهم و دستنيافتني به نظر برسند. يك برنامه مالي، اهداف را به گامهاي عملي و قابل اندازهگيري تقسيم ميكند. دوماً، به شما كمك ميكند تا تصميمات مالي بهتري بگيريد. با دانستن وضعيت ماليتان، ميتوانيد بودجهبندي مؤثرتري داشته باشيد، سرمايهگذاريهاي هوشمندانهتري انجام دهيد و از بدهيهاي غيرضروري اجتناب كنيد.
چگونه يك برنامه مالي شخصي بسازيد؟ اولين گام، ارزيابي وضعيت مالي فعلي شماست. ليستي از تمام داراييها (مانند پول نقد، پسانداز، سرمايهگذاريها، املاك) و تمام بدهيها (مانند وام مسكن، وام دانشجويي، بدهي كارت اعتباري) تهيه كنيد. همچنين، درآمد ماهانه و تمام هزينههاي خود را ثبت كنيد تا جريان نقدي خود را بشناسيد. اين ارزيابي، نقطه شروع شما براي برنامهريزي است و به شما نشان ميدهد كجا قرار داريد.
گامهاي بعدي شامل تعيين اهداف مالي خاص، قابل اندازهگيري، قابل دستيابي، مرتبط و زمانبندي شده (SMART) است. به عنوان مثال، به جاي گفتن "ميخواهم پولدار شوم"، بگوييد: "ميخواهم تا ۵ سال آينده، ۱۰۰ ميليون تومان براي پيشپرداخت خانه پسانداز كنم." سپس، استراتژيهايي را براي دستيابي به اين اهداف توسعه دهيد؛ اين ممكن است شامل ايجاد بودجه، كاهش هزينهها، افزايش پسانداز، سرمايهگذاري و مديريت بدهي باشد. در نهايت، برنامه خود را به طور منظم بازبيني و تنظيم كنيد، زيرا وضعيت مالي و اهداف شما در طول زمان تغيير خواهند كرد. در صورت نياز، مشورت با يك مشاور مالي ميتواند به شما در ساخت و پيادهسازي يك برنامه جامع كمك كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۲۲:۰۷ توسط:tokyo موضوع:
نظرات (0)
كاهش هزينههاي غيرضروري يك گام حياتي در مسير دستيابي به سلامت مالي است. بسياري از مردم متوجه نيستند كه چقدر پول را ميتوانند با بررسي دقيق عادات خرج كردن و حذف يا كاهش هزينههايي كه واقعاً ضروري نيستند، پسانداز كنند. صرفهجويي در اين بخشها، به شما كمك ميكند تا پول بيشتري براي پسانداز، سرمايهگذاري يا پرداخت بدهي داشته باشيد و به اهداف ماليتان سرعت ببخشيد.
اولين گام براي كاهش هزينههاي غيرضروري، شناسايي و رديابي دقيق تمام هزينهها است. براي يك ماه يا حتي چند ماه، تمام مخارج خود را يادداشت كنيد، حتي كوچكترين آنها. ميتوانيد از اپليكيشنهاي بودجهبندي، صفحات گسترده يا دفترچه يادداشت استفاده كنيد. با اين كار، الگوي خرج كردن شما مشخص ميشود و ميتوانيد ببينيد پولتان دقيقاً به كجا ميرود. اغلب متوجه ميشويد كه بخش قابل توجهي از درآمدتان صرف چيزهايي ميشود كه ارزش زيادي برايتان ندارند يا به راحتي قابل كاهش هستند.
پس از شناسايي، شروع به كاهش يا حذف تدريجي اين هزينهها كنيد. به عنوان مثال، هزينههاي خورد و خوراك خارج از خانه اغلب يكي از بزرگترين مبالغ غيرضروري هستند. با پخت و پز بيشتر در خانه، آوردن ناهار به محل كار، و كاهش دفعات رفتن به رستورانها، ميتوانيد به طور چشمگيري صرفهجويي كنيد. بررسي اشتراكهاي ماهانه (مانند سرويسهاي پخش فيلم، باشگاه ورزشي يا اپليكيشنها) كه از آنها استفاده نميكنيد نيز ميتواند به صرفهجويي منجر شود. حتي هزينههاي كوچك روزانه مانند قهوه بيرون از خانه يا خريدهاي impulsy (خريد بدون فكر قبلي) در طول زمان جمع ميشوند.
در نهايت، براي حفظ انضباط در كاهش هزينهها، ميتوانيد از قانون "۳۰ روز" يا "۶۰ روز" استفاده كنيد. اگر قصد خريد يك كالاي غيرضروري را داريد، خريد آن را به مدت ۳۰ يا ۶۰ روز به تأخير بيندازيد. اغلب اوقات، پس از اين مدت، متوجه ميشويد كه واقعاً به آن كالا نيازي نداشتهايد و پولي كه پسانداز كردهايد را ميتوانيد براي اهداف مهمتري مانند صندوق اضطراري يا پرداخت بدهي اختصاص دهيد. تغيير عادات خرج كردن نياز به زمان و انضباط دارد، اما نتايج آن در بلندمدت بسيار سودمند خواهد بود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۲۱:۲۴ توسط:tokyo موضوع:
نظرات (0)
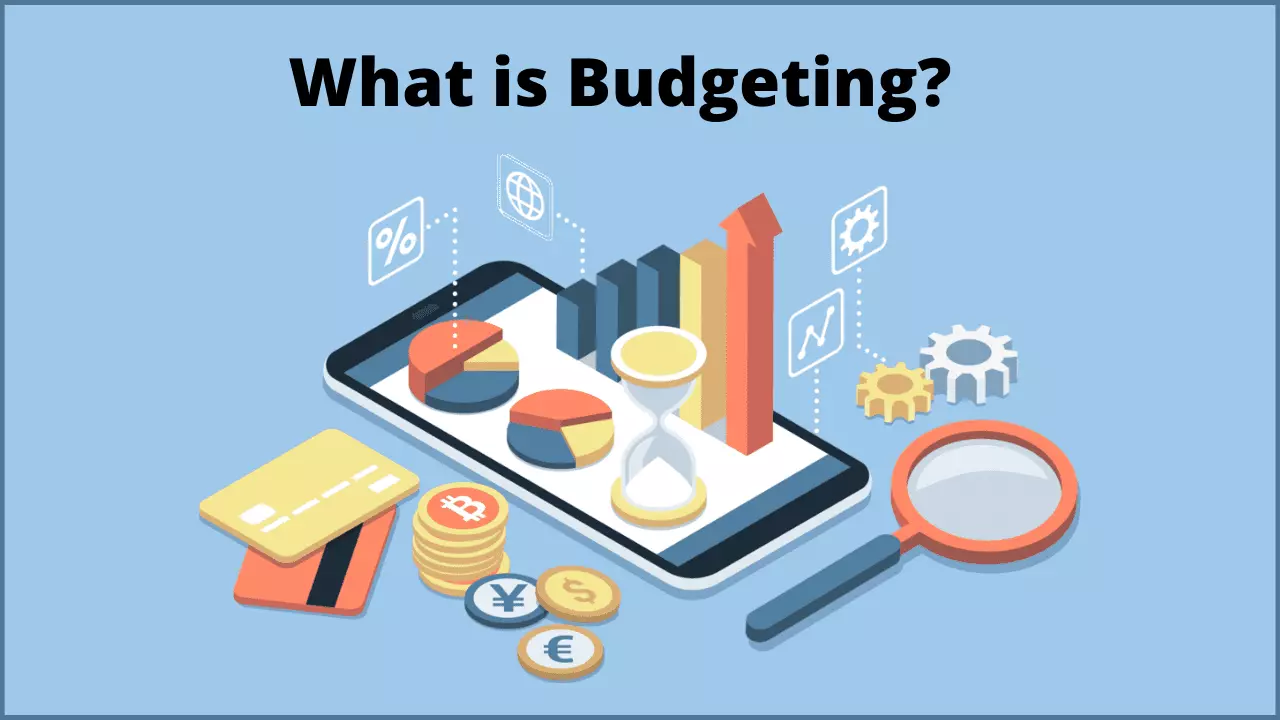
بودجهبندي فرآيند ايجاد يك برنامه مالي براي مديريت درآمد و هزينههاي شماست. اين كار به شما كمك ميكند تا كنترل كاملي بر پول خود داشته باشيد، بدهيها را كاهش دهيد، و به اهداف ماليتان دست پيدا كنيد. هيچ روش بودجهبندي يكساني براي همه مناسب نيست؛ بهترين روش بستگي به سبك زندگي، اهداف و ميزان جزئيات مورد علاقه شما دارد. درك روشهاي مختلف بودجهبندي به شما امكان ميدهد تا روشي را انتخاب كنيد كه براي شما مؤثرتر است.
يكي از رويكردهاي محبوب، بودجهبندي صفر (Zero-Based Budgeting) است. در اين روش، هر دلار از درآمد شما يك "شغل" دريافت ميكند. اين به اين معني است كه شما هر مبلغي را كه به دست ميآوريد، به طور كامل به دستههاي مختلف (مانند مسكن، غذا، حملونقل، سرگرمي، پسانداز و پرداخت بدهي) تخصيص ميدهيد تا در پايان ماه، درآمد شما منهاي هزينههايتان برابر با صفر شود. اين روش كنترل بسيار بالايي بر پول شما فراهم ميكند و تضمين ميكند كه هيچ پولي بدون هدف باقي نميماند.
روش ديگر، بودجهبندي ۵۰/۳۰/۲۰ است كه رويكردي سادهتر و انعطافپذيرتر ارائه ميدهد. در اين روش، درآمد خالص شما به سه دسته اصلي تقسيم ميشود: ۵۰ درصد براي نيازها (Needs) مانند اجاره، قبضها، مواد غذايي و حملونقل ضروري؛ ۳۰ درصد براي خواستهها (Wants) مانند تفريحات، رستوران رفتن، خريد لباس و سرگرمي؛ و ۲۰ درصد براي پسانداز و پرداخت بدهي (Savings & Debt Repayment). اين روش به شما يك چارچوب كلي ميدهد و آزادي عمل بيشتري در نحوه خرج كردن پولتان در هر دسته فراهم ميكند.
روشهاي ديگري نيز وجود دارند، مانند بودجهبندي مبتني بر پاكت (Envelope System) كه در آن پول نقد را در پاكتهاي فيزيكي براي دستههاي مختلف هزينه قرار ميدهيد تا از خرج كردن بيش از حد جلوگيري كنيد، يا بودجهبندي معكوس (Reverse Budgeting) كه در آن ابتدا پسانداز ميكنيد و سپس مابقي را خرج ميكنيد. انتخاب هر يك از اين روشها به ميزان نظم و انضباط مالي شما و همچنين ميزان پيچيدگي امور ماليتان بستگي دارد. مهمترين جنبه بودجهبندي، ثبات و پايبندي به آن است، زيرا اين امر به شما كمك ميكند تا به اهداف مالي خود دست يابيد و استرس مالي را كاهش دهيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۲۰:۴۶ توسط:tokyo موضوع:
نظرات (0)

بحران مالي شخصي به وضعيت دشواري اطلاق ميشود كه در آن فرد يا خانواده با مشكلات جدي در تأمين نيازهاي مالي خود روبرو ميشود. اين بحران ميتواند ناشي از رويدادهاي غيرمنتظره مانند از دست دادن شغل، بيماري جدي، حوادث، يا حتي مديريت نادرست مالي در طول زمان باشد. مواجهه با چنين شرايطي ميتواند بسيار استرسزا و نگرانكننده باشد، اما با برنامهريزي صحيح و اتخاذ راهكارهاي عملي، ميتوان از پيامدهاي بدتر جلوگيري كرد و مسير بازگشت به ثبات مالي را هموار ساخت.
هنگام از دست دادن شغل، اولين گام، كنترل هزينهها و استفاده بهينه از منابع موجود است. بلافاصله بودجه خود را بازبيني كنيد و تمام هزينههاي غيرضروري را حذف كنيد. هرگونه درآمد جايگزين (مانند مزاياي بيكاري، كار پارهوقت يا فريلنسري) را جستجو كنيد. همچنين، به دنبال شغل جديد باشيد و در اين بين، مهارتهاي خود را تقويت كنيد. از صندوق اضطراري خود استفاده كنيد تا در اين دوران موقت، نيازهاي اساسيتان را تأمين كنيد. ارتباط با وامدهندگان براي مذاكره در مورد برنامههاي پرداخت يا تعويق اقساط نيز ميتواند مفيد باشد.
در مواجهه با بيماري جدي و هزينههاي درماني بالا، بيمه سلامت نقش حياتي ايفا ميكند. اگر بيمه داريد، مطمئن شويد كه از تمام پوششهاي آن به درستي استفاده ميكنيد. با بيمارستانها و ارائهدهندگان خدمات درماني در مورد كاهش هزينهها يا برنامههاي پرداخت مذاكره كنيد. در صورت نياز، به دنبال برنامههاي كمك مالي دولتي يا خيريه باشيد. تمركز بر بهبودي خود مهم است، بنابراين از حمايتهاي اجتماعي و خانوادگي نيز بهره ببريد.
ورشكستگي آخرين راهحل در مواجهه با بدهيهاي غيرقابل پرداخت است، اما ميتواند فرصتي براي شروعي دوباره فراهم كند. قبل از تصميمگيري براي ورشكستگي، با يك مشاور حقوقي يا مالي متخصص در زمينه بدهيها مشورت كنيد تا تمام گزينههاي موجود (مانند مذاكره با طلبكاران، برنامههاي مديريت بدهي يا ادغام بدهي) را بررسي كنيد. ورشكستگي ميتواند بر اعتبار مالي شما تأثير بگذارد، اما در برخي موارد، بهترين راه براي رهايي از بار بدهيهاي غيرقابل كنترل و بازسازي آينده مالي شماست. در هر نوع بحران مالي، حفظ آرامش، جستجوي كمك حرفهاي و اولويتبندي نيازهاي اساسي، كليد عبور موفق از اين دوران است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۲۰:۰۶ توسط:tokyo موضوع:
نظرات (0)
اقتصاد رفتاري (Behavioral Economics) شاخهاي از علم اقتصاد است كه با تركيب بينشهاي روانشناسي و نظريههاي اقتصادي، به بررسي چگونگي تأثير عوامل روانشناختي، عاطفي و اجتماعي بر تصميمگيريهاي اقتصادي افراد ميپردازد. برخلاف اقتصاد كلاسيك كه فرض ميكند انسانها همواره تصميمگيرندگاني منطقي و عقلايي هستند، اقتصاد رفتاري نشان ميدهد كه تعصبات شناختي (Cognitive Biases)، هيجانات و هنجارهاي اجتماعي ميتوانند به طور قابل توجهي بر انتخابهاي مالي ما تأثير بگذارند و اغلب منجر به تصميماتي شوند كه از نظر منطقي بهينه نيستند.
يكي از مفاهيم اصلي اقتصاد رفتاري، اثرات چارچوببندي (Framing Effects) است. اين بدان معناست كه نحوه ارائه اطلاعات (چارچوببندي) ميتواند بر تصميمگيري ما تأثير بگذارد، حتي اگر محتواي اصلي اطلاعات يكسان باشد. به عنوان مثال، اگر يك گزينه سرمايهگذاري به عنوان "۸۰٪ موفقيتآميز" يا "۲۰٪ ناموفق" ارائه شود، افراد ممكن است واكنشهاي متفاوتي نشان دهند، با اينكه هر دو جمله يك معنا را دارند. درك اين تعصبات به ما كمك ميكند تا آگاهانهتر تصميم بگيريم و از فريب خوردن توسط نحوه ارائه اطلاعات جلوگيري كنيم.
اثر لنگر اندازي (Anchoring Effect) پديده ديگري است كه در آن افراد هنگام تصميمگيري، به اولين قطعه اطلاعاتي كه با آن روبرو ميشوند (لنگر)، بيش از حد تكيه ميكنند. اين لنگر ميتواند يك قيمت اوليه، يك تخمين يا حتي يك عدد تصادفي باشد. به عنوان مثال، قيمت اوليه يك كالا، حتي اگر بسيار بالاتر از ارزش واقعي آن باشد، ميتواند بر ادراك ما از "معامله خوب" تأثير بگذارد. آگاهي از اين پديده به ما كمك ميكند تا در برابر تأثيرات اوليه محتاطتر باشيم و اطلاعات بيشتري را جستجو كنيم.
اقتصاد رفتاري همچنين به بررسي پديدههايي مانند نفرت از زيان (Loss Aversion) (كه در آن افراد از ضرر كردن بيشتر از كسب سود لذت ميبرند)، اطمينان بيش از حد (Overconfidence) (كه در آن افراد به تواناييهاي خود در پيشبيني بازار بيش از حد اعتماد دارند)، و اثر گلهاي (Herding Behavior) (كه در آن افراد تمايل دارند از اقدامات ديگران تقليد كنند) ميپردازد. با شناخت اين تعصبات رفتاري، افراد ميتوانند تصميمگيريهاي مالي آگاهانهتري انجام دهند و از الگوهاي فكري كه ممكن است منجر به انتخابهاي غيربهينه شوند، دوري كنند. اين دانش به ما كمك ميكند تا كنترل بيشتري بر امور مالي خود داشته باشيم و به اهدافمان دست يابيم.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۱۹:۲۴ توسط:tokyo موضوع:
نظرات (0)

سواد مالي (Financial Literacy) به معناي توانايي درك و به كارگيري مؤثر مهارتهاي مختلف مالي، از جمله بودجهبندي، پسانداز، سرمايهگذاري، مديريت بدهي و تصميمگيريهاي مالي آگاهانه است. در دنياي پيچيده اقتصادي امروز، كه گزينههاي مالي بيشماري وجود دارد و اطلاعات به سرعت در حال تغيير هستند، داشتن سواد مالي قوي ديگر يك امتياز نيست، بلكه يك ضرورت است. اين مهارت به افراد امكان ميدهد تا مسئولانه پول خود را مديريت كنند، به اهداف مالي خود دست يابند و از دامهاي مالي دوري كنند.
اهميت سواد مالي از جنبههاي مختلفي آشكار ميشود. اولاً، به افراد كمك ميكند تا تصميمات مالي شخصي بهتري بگيرند. اين شامل انتخاب محصولات مالي مناسب، درك نرخهاي بهره، و برنامهريزي براي آينده مالي (مانند بازنشستگي يا خريد خانه) است. افرادي كه سواد مالي بالاتري دارند، كمتر درگير بدهيهاي پربهره ميشوند، بيشتر پسانداز ميكنند و سرمايهگذاريهاي هوشمندانهتري انجام ميدهند. اين امر به بهبود كيفيت زندگي و كاهش استرس مالي منجر ميشود.
دوماً، سواد مالي براي ثبات اقتصادي جامعه نيز حياتي است. زماني كه افراد به طور مسئولانه پول خود را مديريت ميكنند و تصميمات مالي آگاهانه ميگيرند، اين امر به پايداري سيستم مالي و كاهش بحرانهاي اقتصادي كمك ميكند. افزايش سواد مالي ميتواند از كلاهبرداريهاي مالي جلوگيري كند و شهروندان را قادر سازد تا نقش فعالتري در اقتصاد ايفا كنند و به رشد كلي آن كمك كنند.
براي افزايش سواد مالي، راههاي متعددي وجود دارد. اين شامل آموزش در مدارس و دانشگاهها، كه بايد مفاهيم اساسي مالي را به عنوان بخشي از برنامه درسي بگنجانند، ميشود. همچنين، منابع آموزشي براي عموم مردم، از جمله كتابها، وبسايتهاي آموزشي، پادكستها، سمينارها و كارگاههاي آموزشي، بسيار مهم هستند. يادگيري بايد يك فرآيند مستمر باشد؛ مطالعه منظم اخبار مالي، مشورت با متخصصان و به كارگيري عملي آموختهها، همگي به توسعه سواد مالي در طول زمان كمك ميكنند. هر فرد با سرمايهگذاري در دانش مالي خود، ميتواند آينده مالي قويتر و امنتري براي خود و خانوادهاش بسازد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۱۸:۵۰ توسط:tokyo موضوع:
نظرات (0)
برنامهريزي مالي براي خانواده يك رويكرد جامع است كه فراتر از مديريت بودجه فردي ميرود و به آينده مالي تمام اعضاي خانواده، از جمله فرزندان و نسلهاي آينده، توجه دارد. اين برنامهريزي شامل مديريت هوشمندانه هزينههاي روزمره، پسانداز براي اهداف بلندمدت مانند تحصيل فرزندان، و آمادهسازي براي انتقال ثروت و ميراث است. هدف، ايجاد يك بنيان مالي مستحكم براي خانواده و تضمين رفاه آنها در تمام مراحل زندگي است.
يكي از بزرگترين بخشهاي برنامهريزي مالي براي خانواده، مديريت هزينههاي فرزندان است. از بدو تولد تا بزرگسالي، فرزندان هزينههاي قابل توجهي مانند پوشاك، غذا، مراقبتهاي بهداشتي و فعاليتهاي فوق برنامه دارند. ايجاد يك بودجه دقيق براي هزينههاي فرزندان، شناسايي راههايي براي كاهش هزينههاي غيرضروري و استفاده از تخفيفها يا برنامههاي حمايتي، ميتواند به خانوادهها كمك كند تا بدون فشار مالي، نيازهاي فرزندان خود را تأمين كنند. اين مرحله اساس كنترل هزينههاي خانواده است.
پسانداز براي تحصيل فرزندان يكي ديگر از دغدغههاي اصلي بسياري از خانوادههاست. هزينههاي دانشگاه و آموزش عالي در حال افزايش است و برنامهريزي زودهنگام براي آن ضروري است. استفاده از طرحهاي پسانداز تحصيلي (مانند حسابهاي پسانداز تحصيلي يا صندوقهاي دانشگاهي) كه اغلب داراي مزاياي مالياتي هستند، ميتواند به رشد سرمايه شما كمك كند. شروع به پسانداز در سنين پايين فرزندان، از مزيت سود مركب بهرهمند ميشود و فشار مالي در آينده را كاهش ميدهد.
نهايتاً، برنامهريزي مالي خانواده شامل برنامهريزي ميراث و انتقال ثروت است. اين امر به معناي اطمينان از اين است كه داراييهاي شما پس از فوتتان، به طور كارآمد و مطابق با خواستههاي شما به نسل بعدي منتقل شوند. ايجاد وصيتنامه، تعيين سرپرست براي فرزندان خردسال، و در نظر گرفتن ابزارهايي مانند صندوقهاي اماني (Trusts) ميتواند به كاهش ماليات بر ارث، جلوگيري از اختلافات خانوادگي و تسهيل فرآيند انتقال داراييها كمك كند. مشاوره با يك وكيل متخصص در برنامهريزي ارث، براي تدوين يك برنامه جامع و متناسب با شرايط خاص خانواده شما بسيار مهم است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۱۸:۱۴ توسط:tokyo موضوع:
نظرات (0)

بيمه ابزاري اساسي براي محافظت از شما و عزيزانتان در برابر خطرات و اتفاقات غيرمنتظره زندگي است. اين سيستم بر اساس اصل تقسيم ريسك عمل ميكند؛ با پرداخت مبلغي منظم به نام حق بيمه، شما در واقع ريسك مالي يك رويداد ناگوار را با تعداد زيادي از افراد ديگر به اشتراك ميگذاريد. در صورت وقوع آن رويداد، شركت بيمه طبق قرارداد، غرامت مالي مشخصي را به شما يا ذينفعانتان پرداخت ميكند. داشتن پوشش بيمهاي كافي براي آرامش خاطر، حفظ ثبات مالي و جلوگيري از هزينههاي سرسامآور در مواقع بحران حياتي است.
يكي از حياتيترين انواع بيمه، بيمه سلامت (Health Insurance) است. اين بيمه هزينههاي مربوط به مراقبتهاي پزشكي، از جمله ويزيت پزشكان، داروهاي تجويزي، بستري شدن در بيمارستان، عملهاي جراحي و آزمايشهاي تشخيصي را پوشش ميدهد. بدون بيمه سلامت، يك بيماري ناگهاني يا حادثه ميتواند به سرعت منجر به بدهيهاي كلان و ورشكستگي مالي شود. بيمههاي سلامت انواع مختلفي دارند، از طرحهاي دولتي گرفته تا طرحهاي خصوصي با پوششها و فرانشيزهاي متفاوت، كه انتخاب صحيح آن بر اساس نيازها و بودجه فردي ضروري است.
بيمه عمر (Life Insurance) نيز براي افرادي كه به آنها وابستگان مالي (مانند همسر، فرزندان، يا والدين مسن) دارند، يك ضرورت محسوب ميشود. در صورت فوت فرد بيمهشده، بيمه عمر مبلغ مشخصي را به ذينفعان وي پرداخت ميكند. اين مبلغ ميتواند براي پوشش هزينههاي زندگي، پرداخت بدهيها، تأمين هزينههاي تحصيل فرزندان يا حفظ سطح زندگي خانواده پس از از دست دادن درآمد اصلي استفاده شود. بيمه عمر تضمينكننده امنيت مالي خانواده شما در غياب شماست.
علاوه بر اين، بيمه خودرو (Auto Insurance) و بيمه منزل (Home Insurance) نيز از اهميت بالايي برخوردارند. بيمه خودرو براي پوشش خسارات ناشي از تصادفات، سرقت يا آسيبهاي ديگر به وسيله نقليه شما و همچنين جبران خسارت به اشخاص ثالث اجباري است. بيمه منزل (براي صاحبان خانه) يا بيمه مستأجران (براي اجارهنشينها) داراييهاي شما را در برابر خطراتي مانند آتشسوزي، سرقت، بلاياي طبيعي و مسئوليتهاي قانوني محافظت ميكند. ناديده گرفتن اين بيمهها ميتواند در صورت وقوع حادثه، پيامدهاي مالي فاجعهباري داشته باشد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تير ۱۴۰۴ساعت:
۰۲:۱۷:۳۵ توسط:tokyo موضوع:
نظرات (0)


