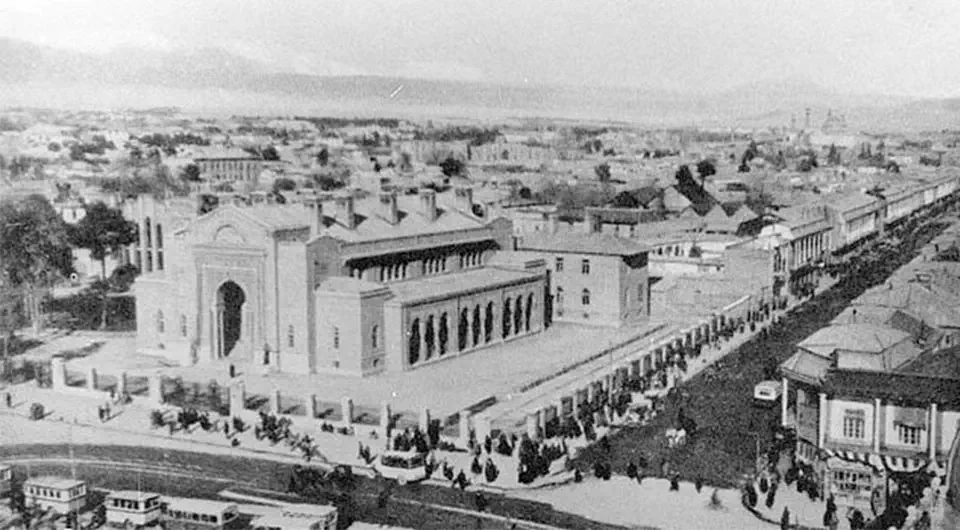
تاریخچه بانکداری در ایران به دوران قاجار بازمیگردد و از آن زمان تاکنون، تحولات گستردهای را تجربه کرده است که با تغییرات سیاسی و اقتصادی کشور گره خورده است. از تأسیس اولین بانکها با سرمایه خارجی تا ملی شدن بانکها و ایجاد سیستم بانکداری اسلامی، هر دوره از این تاریخ، ویژگیها و چالشهای خاص خود را داشته است.
اولین نهادهای بانکی مدرن در ایران در دوران قاجار و با سرمایهگذاری خارجی تأسیس شدند. بانک شاهنشاهی ایران در سال ۱۲۶۷ شمسی (۱۸۸۹ میلادی) توسط یک سرمایهگذار انگلیسی و بانک استقراضی روسیه در سال ۱۲۷۰ شمسی (۱۸۹۱ میلادی) توسط روسها تأسیس شد. این بانکها نقش مهمی در تسهیل تجارت خارجی و تأمین مالی دولت داشتند، اما به دلیل ماهیت خارجیشان، اغلب با انتقاداتی همراه بودند. اولین بانک ملی با سرمایه ایرانی، بانک سپه، در سال ۱۳۰۴ تأسیس شد که هدفش تأمین مالی ارتش بود.
مهمترین تحول در تاریخ بانکداری ایران با تأسیس بانک ملی ایران در سال ۱۳۰۷ شمسی (۱۹۲۸ میلادی) رخ داد. بانک ملی به عنوان بانک مرکزی کشور وظیفه انتشار اسکناس و کنترل سیاستهای پولی را بر عهده گرفت و به تدریج به مهمترین نهاد مالی کشور تبدیل شد. پس از آن، بانکهای خصوصی متعددی مانند بانک صادرات، بانک پارس، و بانک اعتبارات ایران تأسیس شدند که به توسعه خدمات بانکی و اعتباری در کشور کمک کردند.
با پیروزی انقلاب اسلامی در سال ۱۳۵۷ (۱۹۷۹ میلادی)، نظام بانکی ایران دستخوش یک تحول اساسی شد. در سال ۱۳۵۸، تمامی بانکها ملی شدند و در سال ۱۳۶۲، قانون بانکداری بدون ربا تصویب شد. این قانون مبنای فعالیت بانکهای ایران را از نظام بهرهای به نظام اسلامی بر اساس عقود شرعی مانند مضاربه، مشارکت، و جعاله تغییر داد. این تحول، ساختار و ابزارهای مالی بانکها را به طور کلی دگرگون کرد. در دوران اخیر، با تحولات اقتصادی و فناوری، بانکهای ایران نیز به سمت ارائه خدمات دیجیتال و بانکداری الکترونیک حرکت کردهاند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۹:۴۱ توسط:tokyo موضوع:
نظرات (0)

وامدهی خرد (Microfinance) یک رویکرد مالی است که به ارائه خدمات مالی مانند وامهای کوچک، پسانداز و بیمه به افراد کمدرآمد یا فقیر که دسترسی به خدمات بانکداری سنتی ندارند، میپردازد. این سیستم به عنوان یک ابزار قدرتمند برای مبارزه با فقر و ترویج توسعه اجتماعی شناخته شده است. وامهای خرد به افراد، به ویژه زنان، کمک میکند تا کسبوکارهای کوچک خود را راهاندازی کرده و درآمدی پایدار کسب کنند.
یکی از مهمترین تأثیرات وامدهی خرد، توانمندسازی اقتصادی زنان است. در بسیاری از جوامع، زنان اغلب از حقوق مالکیت و دسترسی به منابع مالی محروم هستند. وامهای خرد به زنان این امکان را میدهد که کسبوکارهای کوچکی مانند فروش محصولات کشاورزی، صنایع دستی یا خیاطی را راهاندازی کنند. این درآمد نه تنها وضعیت مالی خانواده را بهبود میبخشد، بلکه جایگاه اجتماعی و قدرت تصمیمگیری زنان را نیز افزایش میدهد.
وامدهی خرد همچنین به ایجاد شغل و رشد اقتصادی محلی کمک میکند. هر کسبوکار کوچکی که با استفاده از وام خرد راهاندازی میشود، میتواند شغلهای جدیدی ایجاد کند و به چرخه اقتصادی محلی رونق بخشد. این امر میتواند به تدریج به کاهش بیکاری و افزایش تولید در جوامع کمدرآمد منجر شود. علاوه بر این، بسیاری از نهادهای وامدهی خرد، آموزشهای مالی و کسبوکار را نیز به وامگیرندگان ارائه میدهند، که این امر به افزایش مهارتهای آنها و موفقیت بیشتر کسبوکارهایشان کمک میکند.
با این حال، وامدهی خرد با چالشهایی نیز روبرو است. نرخهای بهره وامهای خرد اغلب بالاتر از وامهای بانکی سنتی است، که این امر میتواند وامگیرندگان را در معرض ریسک بدهی قرار دهد. همچنین، برخی نهادهای وامدهی خرد ممکن است به جای تمرکز بر رفاه اجتماعی، بر کسب سود تمرکز کنند. با وجود این چالشها، وامدهی خرد به عنوان یک مدل مالی نوآورانه، پتانسیل بزرگی برای ایجاد تغییرات مثبت و پایدار در جوامع فقیر و محروم دارد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۹:۰۲ توسط:tokyo موضوع:
نظرات (0)
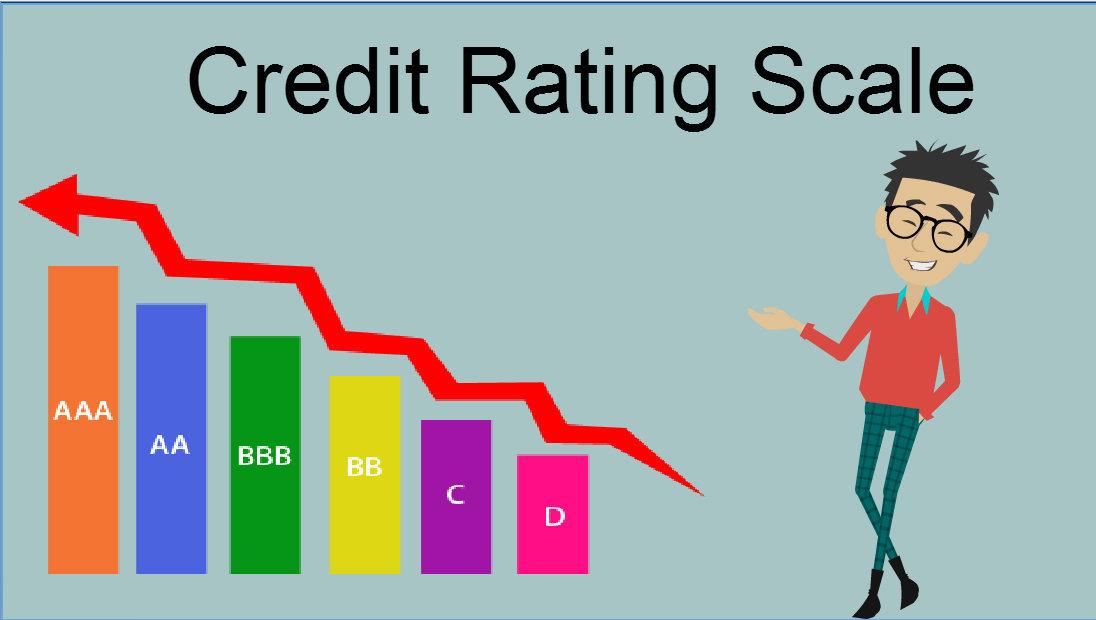
رتبهبندی اعتباری (Credit Rating) یک شاخص کلیدی در اقتصاد مدرن است که توانایی و تمایل یک فرد، شرکت، یا کشور را برای بازپرداخت بدهیهای خود نشان میدهد. این رتبهبندی توسط آژانسهای رتبهبندی اعتباری (مانند Moody's، S&P و Fitch) ارائه میشود و به عنوان یک ابزار حیاتی برای سرمایهگذاران، وامدهندگان، و سیاستگذاران عمل میکند. نقش رتبهبندی اعتباری در تسهیل جریان سرمایه و مدیریت ریسک، بسیار گسترده است.
یکی از اصلیترین نقشهای رتبهبندی اعتباری، کمک به تصمیمگیریهای سرمایهگذاری است. سرمایهگذاران از رتبهبندی اعتباری برای ارزیابی ریسک مرتبط با خرید اوراق قرضه یا سایر ابزارهای بدهی استفاده میکنند. اوراق قرضه با رتبهبندی اعتباری بالا (مانند AAA) نشاندهنده ریسک پایین و احتمال بالای بازپرداخت هستند، در حالی که اوراق قرضه با رتبهبندی پایینتر (مانند C) ریسک بالاتری دارند و به همین دلیل، برای جذب سرمایهگذاران، باید نرخ بهره بالاتری را پرداخت کنند.
رتبهبندی اعتباری در تعیین نرخ بهره نیز نقش حیاتی دارد. بانکها و سایر وامدهندگان از رتبهبندی اعتباری برای ارزیابی ریسک وامگیرندگان استفاده میکنند. افرادی با رتبه اعتباری بالا میتوانند به راحتی وام با نرخ بهره پایین دریافت کنند، در حالی که افرادی با رتبه اعتباری پایین ممکن است با نرخ بهره بالاتر مواجه شوند یا اصلاً قادر به دریافت وام نباشند. این سیستم، به وامدهندگان کمک میکند تا ریسک خود را مدیریت کنند و نرخ بهره را بر اساس ریسک وامگیرنده تنظیم نمایند.
علاوه بر این، رتبهبندی اعتباری بر اقتصاد کلان نیز تأثیر میگذارد. رتبه اعتباری یک کشور، بر توانایی آن در جذب سرمایهگذاری خارجی و هزینه استقراض از بازارهای بینالمللی تأثیر میگذارد. یک کشور با رتبه اعتباری خوب میتواند با هزینه کمتری وام بگیرد، که این امر به تأمین مالی پروژههای توسعه و زیرساختی کمک میکند. در مجموع، رتبهبندی اعتباری یک زبان مشترک برای ارزیابی ریسک است که به شفافیت بازار، جریان کارآمد سرمایه، و تصمیمگیریهای مالی آگاهانه کمک میکند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۸:۲۶ توسط:tokyo موضوع:
نظرات (0)

صنعت بانکداری به دلیل ماهیت حساس و ارزش بالای دادههای مالی، یکی از اصلیترین اهداف حملات امنیت سایبری است. با افزایش وابستگی به فناوریهای دیجیتال و بانکداری آنلاین، چالشهای امنیت سایبری به تهدیدی جدی برای ثبات مالی و اعتماد مشتریان تبدیل شده است. این چالشها شامل حملات هکری، فیشینگ، و نشت اطلاعات است که میتواند خسارات مالی و اعتباری جبرانناپذیری به بار آورد.
یکی از مهمترین چالشها، حملات فیشینگ و مهندسی اجتماعی است. در این حملات، هکرها با جعل هویت بانک یا یک نهاد معتبر، سعی در فریب مشتریان برای افشای اطلاعات حساس خود (مانند رمز عبور، شماره کارت، یا کد امنیتی) دارند. اگر مشتریان فریب این حملات را بخورند، هکرها میتوانند به حسابهای بانکی آنها دسترسی پیدا کرده و پول آنها را به سرقت ببرند. برای مقابله با این چالش، بانکها باید به طور مداوم به مشتریان خود در مورد خطرات فیشینگ آموزش دهند و از ابزارهای احراز هویت دو مرحلهای استفاده کنند.
چالش دیگر، حملات هکری به زیرساختهای بانکی است. هکرها میتوانند با استفاده از بدافزارها، حملات منع سرویس (DDoS)، یا سایر تکنیکها، به سیستمهای بانکی نفوذ کرده و به دادههای مشتریان دسترسی پیدا کنند. این حملات میتوانند باعث نشت گسترده اطلاعات، سرقت هویت، و از کار افتادن خدمات بانکی شوند. برای مقابله با این تهدید، بانکها باید به طور مداوم سیستمهای امنیتی خود را بهروزرسانی کنند، از رمزگذاری قوی استفاده کنند، و تیمهای متخصص امنیت سایبری را به کار گیرند.
در نهایت، ریسکهای مربوط به فناوریهای جدید نیز یک چالش مهم است. با ورود فینتک و فناوریهایی مانند بلاکچین و هوش مصنوعی به صنعت بانکداری، ریسکهای جدیدی در زمینه امنیت سایبری به وجود آمده است. برای مثال، هر ابزار فینتکی جدیدی که به سیستم بانکی متصل میشود، یک نقطه ورودی بالقوه برای هکرها ایجاد میکند. بانکها باید با دقت این فناوریهای جدید را ارزیابی کرده و اطمینان حاصل کنند که استانداردهای امنیتی بالایی دارند. در مجموع، مدیریت امنیت سایبری نیازمند سرمایهگذاری مداوم، آگاهیبخشی به مشتریان، و همکاری با نهادهای نظارتی است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۷:۴۷ توسط:tokyo موضوع:
نظرات (0)

خدمات پرداخت الکترونیک و کیف پولهای دیجیتال تحولات بزرگی در شیوه مدیریت پول و انجام تراکنشها در جامعه ایجاد کردهاند. این فناوریها به سرعت جایگزین پول نقد و چکهای سنتی شدهاند و تأثیرات عمیقی بر زندگی روزمره افراد، کسبوکارها و اقتصاد کلان گذاشتهاند. این تغییرات شامل افزایش سرعت، امنیت و راحتی در پرداختها، و همچنین افزایش شمول مالی میشود.
یکی از اصلیترین تأثیرات، افزایش سرعت و راحتی در انجام تراکنشها است. با استفاده از پرداختهای الکترونیک، افراد میتوانند در هر زمان و مکانی، تنها با یک گوشی هوشمند یا کارت بانکی، خرید و فروش انجام دهند. این امر نیاز به حمل پول نقد یا جستجوی دستگاه خودپرداز را از بین میبرد و فرآیند خرید را بسیار سادهتر و سریعتر میکند. همچنین، کیف پولهای دیجیتال به کاربران امکان میدهند تا به راحتی پول را به دوستان و خانواده منتقل کنند، که این امر فرآیندهای مالی شخصی را به طور چشمگیری بهبود میبخشد.
تأثیر دیگر، افزایش امنیت و شفافیت است. تراکنشهای دیجیتال معمولاً با رمزگذاری و احراز هویت قوی محافظت میشوند، که خطر سرقت یا از دست رفتن پول را کاهش میدهد. علاوه بر این، این تراکنشها به صورت الکترونیکی ثبت میشوند، که این امر به شفافیت مالی بیشتر و ردیابی بهتر جریانهای پولی کمک میکند. برای دولتها، این شفافیت میتواند به مبارزه با پولشویی و فرار مالیاتی کمک کند و برای کسبوکارها، مدیریت حسابداری را سادهتر میسازد.
در نهایت، خدمات پرداخت الکترونیک به افزایش شمول مالی (Financial Inclusion) کمک میکنند. در بسیاری از مناطق محروم یا روستایی که دسترسی به بانکهای سنتی محدود است، کیف پولهای دیجیتال و پرداختهای موبایلی به افراد امکان میدهند تا به خدمات مالی اساسی مانند پسانداز، دریافت وامهای کوچک و پرداختها دسترسی داشته باشند. این امر به رشد اقتصادی این مناطق کمک کرده و به افراد اجازه میدهد تا در اقتصاد رسمی مشارکت بیشتری داشته باشند. در مجموع، این فناوریها به ایجاد یک سیستم مالی کارآمدتر، امنتر و عادلانهتر کمک میکنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۷:۱۵ توسط:tokyo موضوع:
نظرات (0)

سیستم بانکداری اسلامی یک رویکرد مالی است که بر اساس اصول و قوانین شریعت اسلامی (فقه) عمل میکند. این سیستم، به جای تکیه بر دریافت و پرداخت بهره (ربا)، بر مبنای تقسیم سود و زیان، مشارکت در ریسک، و اخلاقیات بنا شده است. این اصول، بانکداری اسلامی را به طور بنیادی از بانکداری متعارف (Conventional Banking) متمایز میکند و بر ابزارهای مالی و قراردادهای خاص خود تکیه دارد.
مهمترین تفاوت میان این دو سیستم، ممنوعیت ربا (بهره) در بانکداری اسلامی است. در بانکداری متعارف، بانکها با پرداخت بهره به سپردهگذاران و دریافت بهره از وامگیرندگان سود کسب میکنند. در مقابل، بانکهای اسلامی نمیتوانند بهره دریافت یا پرداخت کنند. به جای آن، آنها از ابزارهای مشارکتی مانند مضاربه (شراکت در سود و زیان، جایی که سرمایه از یک طرف و کار از طرف دیگر است) و مشارکه (شراکت در سرمایه و سود و زیان) برای کسب سود استفاده میکنند.
در زمینه وامدهی، بانکهای اسلامی به جای اعطای وام بهرهدار، از ابزارهایی مانند مرابحه (فروش کالا با بهای تمامشده و سود مشخص) استفاده میکنند. برای مثال، یک بانک اسلامی برای خرید یک خودرو، ابتدا خودرو را میخرد و سپس آن را به مشتری با قیمت بالاتر و به صورت اقساطی میفروشد. این رویکرد به جای بهره، بر سود حاصل از خرید و فروش کالا استوار است. همچنین، بانکهای اسلامی از اجاره (اجاره به شرط تملیک) برای تأمین مالی مسکن استفاده میکنند.
در نهایت، بانکداری اسلامی به دلیل ماهیت اخلاقی و شفافیت، مورد توجه بسیاری قرار گرفته است. این سیستم از سرمایهگذاری در فعالیتهای غیرمجاز (مانانند الکل، قمار، و اسلحه) منع میکند و بر اصول عدالت اجتماعی و مسئولیتپذیری تأکید دارد. در حالی که بانکداری متعارف بر سودآوری و رشد اقتصادی تمرکز دارد، بانکداری اسلامی به دنبال رشد اقتصادی پایدار و در عین حال، حفظ اصول اخلاقی و اجتماعی است. با وجود اینکه بانکداری اسلامی سهم کمتری از بازار مالی جهانی را دارد، اما به سرعت در حال رشد است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۶:۳۸ توسط:tokyo موضوع:
نظرات (0)

بانکهای سرمایهگذاری (Investment Banks) نهادهای مالی هستند که نقش کلیدی در اقتصاد مدرن ایفا میکنند. برخلاف بانکهای تجاری که به عموم مردم خدمات میدهند، بانکهای سرمایهگذاری عمدتاً به شرکتها، دولتها، و سرمایهگذاران نهادی خدمات ارائه میدهند. نقش آنها در تسهیل جریان سرمایه و مدیریت ریسک، برای رشد و توسعه شرکتها و بازارهای مالی حیاتی است.
یکی از اصلیترین وظایف بانکهای سرمایهگذاری، تأمین مالی شرکتها است. آنها به شرکتها در جذب سرمایه از طریق انتشار سهام (عرضه اولیه عمومی - IPO) و اوراق قرضه کمک میکنند. بانکهای سرمایهگذاری به عنوان متعهد پذیرهنویسی (Underwriter)، ریسک فروش اوراق بهادار را بر عهده میگیرند و به شرکتها اطمینان میدهند که سرمایه مورد نیاز خود را جذب خواهند کرد. این فرآیند، به شرکتها امکان میدهد تا برای پروژههای بزرگ، توسعه کسبوکار، یا بازپرداخت بدهی، سرمایه کافی را فراهم آورند.
بانکهای سرمایهگذاری همچنین در فرآیندهای ادغام و تملک (M&A) نقش مشاورهای ایفا میکنند. آنها به شرکتها در شناسایی اهداف بالقوه برای تملک، ارزیابی ارزش شرکتها، و مذاکره در مورد شرایط معامله کمک میکنند. این خدمات برای شرکتها در تغییر ساختار، رشد، و ورود به بازارهای جدید بسیار ارزشمند است. بانکهای سرمایهگذاری به دلیل دانش تخصصی و ارتباطات گسترده خود در صنعت، میتوانند به عنوان واسطههایی مؤثر در این معاملات عمل کنند.
نقشهای دیگر بانکهای سرمایهگذاری شامل مدیریت دارایی و معاملات در بازارها است. آنها خدمات مدیریت دارایی برای سرمایهگذاران بزرگ، مانند صندوقهای بازنشستگی و صندوقهای سرمایهگذاری، ارائه میدهند. همچنین، بانکهای سرمایهگذاری به عنوان واسطه و بازارساز در بازارهای مالی (مانند بازار اوراق قرضه و ارز) فعالیت میکنند تا نقدینگی و کارایی را افزایش دهند. با وجود انتقاداتی که از نقش آنها در بحرانهای مالی شده، بانکهای سرمایهگذاری به عنوان ستونهای اصلی سیستم مالی جهانی باقی ماندهاند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۵:۵۷ توسط:tokyo موضوع:
نظرات (0)
با ظهور فینتک و فناوریهای دیجیتال، آینده بانکداری سنتی به شدت مورد بحث قرار گرفته است. در حالی که برخی معتقدند بانکهای سنتی به تدریج جای خود را به شرکتهای فینتک خواهند داد، بسیاری دیگر بر این باورند که بانکهای سنتی با نوآوری و تغییر، قادر به بقا و حتی رشد در عصر دیجیتال خواهند بود. آینده بانکداری احتمالاً به جای جایگزینی کامل، شاهد یک همزیستی و همکاری میان بانکهای سنتی و فینتک خواهد بود.
یکی از مهمترین تغییرات در بانکداری سنتی، تمرکز بر خدمات دیجیتال و تجربه کاربری است. بانکها در حال سرمایهگذاری گسترده در اپلیکیشنهای موبایل و پلتفرمهای آنلاین هستند تا خدمات خود را به صورت 24 ساعته و از هر مکانی برای مشتریان فراهم کنند. این امر شامل خدماتی مانند انتقال پول، پرداخت قبوض، و درخواست وام به صورت آنلاین است. هدف این است که با ارائه خدماتی سریعتر و راحتتر، با فینتک رقابت کنند و مشتریان را حفظ نمایند.
بانکهای سنتی همچنین میتوانند با استفاده از مزایای ذاتی خود، موقعیت خود را تقویت کنند. بانکها از اعتماد مشتریان، زیرساختهای گسترده، و سرمایه قابل توجهی برخوردارند که فینتکها فاقد آن هستند. این مزایا به بانکها امکان میدهند تا در پروژههای بزرگتر سرمایهگذاری کرده و خدمات پیچیدهتری ارائه دهند. همچنین، بانکها به دلیل سابقه طولانی در صنعت، در زمینه مقررات و رعایت قوانین مالی دارای تجربه هستند، که این امر به آنها برتری میدهد.
در نهایت، همکاری میان بانکهای سنتی و فینتک نیز به عنوان یک مدل آیندهنگر مطرح است. بانکها میتوانند با شرکتهای فینتک همکاری کنند یا آنها را خریداری کنند تا از فناوریهای نوآورانه آنها استفاده نمایند. به عنوان مثال، یک بانک میتواند با یک استارتآپ فینتک در زمینه پرداختهای موبایلی همکاری کند تا خدمات خود را بهبود بخشد. این همزیستی، بهترینهای هر دو دنیا را با هم ترکیب میکند: نوآوری و سرعت فینتک، با ثبات و اعتماد بانکداری سنتی.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۵:۲۲ توسط:tokyo موضوع:
نظرات (0)
فینتک (Fintech)، ترکیبی از فناوری و مالی است که به استفاده از نوآوریهای دیجیتال برای ارائه خدمات مالی اشاره دارد. ظهور فینتک، صنعت مالی را به طور اساسی تغییر داده و تأثیرات عمیقی بر بانکداری سنتی، سرمایهگذاری، و پرداختهای آنلاین گذاشته است. این فناوریها، فرآیندهای مالی را سریعتر، کارآمدتر، و مقرونبهصرفهتر کرده و دسترسی به خدمات مالی را برای بخش وسیعی از جامعه افزایش دادهاند.
یکی از بزرگترین تأثیرات فینتک، تغییر در نحوه پرداختها است. کیف پولهای دیجیتال، پرداختهای موبایلی، و پلتفرمهای انتقال پول به کاربران امکان میدهند تا به راحتی و در کسری از ثانیه پول را ارسال و دریافت کنند. این فناوریها به ویژه در کشورهایی که سیستم بانکی سنتی ضعیفی دارند، به افزایش شمول مالی کمک کردهاند. همچنین، فینتک در حوزه وامدهی نیز نقشآفرین بوده است، با پلتفرمهای وامدهی همتا به همتا (Peer-to-Peer Lending) که فرآیند دریافت وام را برای افراد و کسبوکارهای کوچک تسهیل کردهاند.
فینتک در حوزه سرمایهگذاری نیز نوآوریهای مهمی را به ارمغان آورده است. پلتفرمهای سرمایهگذاری آنلاین، اپلیکیشنهای سهام، و رباتهای مشاور مالی (Robo-Advisors) به سرمایهگذاران خرد امکان میدهند تا با هزینههای کمتر و دانش بیشتر، به بازار سرمایه دسترسی داشته باشند. این فناوریها، تحلیل دادههای پیچیده را برای تصمیمگیریهای سرمایهگذاری سادهتر کرده و سرمایهگذاری را برای عموم مردم دموکراتیزه کردهاند.
با این حال، فینتک چالشهایی را نیز برای سیستم مالی سنتی ایجاد کرده است. بانکها با رقابت فزایندهای از سوی استارتآپهای فینتک مواجه هستند که خدمات کارآمدتری ارائه میدهند. این امر بانکها را مجبور به نوآوری و سرمایهگذاری در فناوریهای جدید برای حفظ سهم بازار خود کرده است. علاوه بر این، فینتک نگرانیهایی در مورد امنیت سایبری و مقررات ایجاد کرده است. دولتها و نهادهای نظارتی در تلاشند تا قوانین مناسبی را برای نظارت بر این بازار نوظهور تدوین کنند تا از مصرفکنندگان محافظت شود و از ریسکهای سیستمی جلوگیری شود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۴:۳۷ توسط:tokyo موضوع:
نظرات (0)
بودجهریزی سرمایهای (Capital Budgeting)، فرآیند برنامهریزی برای تصمیمگیری در مورد پروژههای بلندمدت سرمایهگذاری یک شرکت است. این فرآیند حیاتی به مدیران کمک میکند تا ارزش اقتصادی پروژههای سرمایهگذاری مانند خرید تجهیزات جدید، توسعه یک محصول جدید، یا ورود به بازارهای جدید را ارزیابی کنند. هدف اصلی بودجهریزی سرمایهای، انتخاب پروژههایی است که ارزش شرکت را به حداکثر برسانند.
یکی از روشهای کلیدی برای بودجهریزی سرمایهای، ارزش فعلی خالص (Net Present Value - NPV) است. NPV تفاوت بین ارزش فعلی جریانهای نقدی ورودی مورد انتظار از یک پروژه و هزینههای اولیه آن است. اگر NPV یک پروژه مثبت باشد، به این معنی است که ارزش فعلی جریانهای نقدی آینده از هزینههای آن بیشتر است و پروژه از نظر مالی قابل توجیه است. NPV منفی نشاندهنده یک پروژه غیرسودآور است. این روش به دلیل در نظر گرفتن ارزش زمانی پول، یکی از دقیقترین ابزارها برای ارزیابی پروژهها است.
روش دیگر، نرخ بازده داخلی (Internal Rate of Return - IRR) است. IRR، نرخ تنزیلی است که در آن، NPV یک پروژه برابر با صفر میشود. به بیان ساده، IRR نرخ بازدهی است که پروژه تولید میکند. اگر IRR یک پروژه از نرخ بازده مورد انتظار شرکت (هزینه سرمایه) بیشتر باشد، پروژه قابل قبول تلقی میشود. IRR یک معیار ساده و قابل فهم برای مقایسه پروژههای مختلف است، اما در برخی موارد پیچیده ممکن است نتایج گمراهکنندهای داشته باشد.
علاوه بر این روشها، ابزارهای دیگری مانند دوره بازگشت سرمایه (Payback Period) و شاخص سودآوری (Profitability Index - PI) نیز استفاده میشوند. دوره بازگشت سرمایه، مدت زمانی را نشان میدهد که طول میکشد تا یک پروژه، سرمایه اولیه خود را برگرداند. این روش برای ارزیابی ریسک و نقدینگی مفید است، اما ارزش زمانی پول را نادیده میگیرد. در نهایت، تصمیمگیری در مورد پروژههای سرمایهای اغلب با ترکیبی از این ابزارها انجام میشود تا تمام جوانب مالی و استراتژیک در نظر گرفته شود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۳:۴۶ توسط:tokyo موضوع:
نظرات (0)


