
هوش مصنوعی (AI) و یادگیری ماشینی (Machine Learning - ML) به سرعت در حال تبدیل شدن به ستون فقرات صنعت مالی هستند و کاربردهای آنها فراتر از انتظار رشد کرده است. این فناوریها به سیستمها امکان میدهند تا از دادهها یاد بگیرند، الگوها را شناسایی کنند و تصمیماتی را اتخاذ کنند که در گذشته تنها توسط انسانها امکانپذیر بود. در حوزه مالی، AI و ML پتانسیل تحول در فرآیندهای سنتی را دارند، از تحلیل دادههای عظیم گرفته تا مدیریت ریسکهای پیچیده و ارائه مشاوره مالی شخصیسازی شده.
یکی از برجستهترین کاربردهای هوش مصنوعی و یادگیری ماشینی در مالی، تحلیل دادهها و پیشبینیهای بازار است. الگوریتمهای ML میتوانند حجم عظیمی از دادههای بازار را (مانند قیمت سهام، حجم معاملات، اخبار اقتصادی، و حتی احساسات شبکههای اجتماعی) پردازش کرده و الگوها و همبستگیهایی را شناسایی کنند که برای تحلیلگران انسانی دشوار است. این تحلیلها میتوانند به پیشبینی روندهای بازار، شناسایی فرصتهای سرمایهگذاری و بهینهسازی استراتژیهای معاملاتی کمک کنند. همچنین، AI میتواند در تحلیل صورتهای مالی شرکتها، شناسایی نقاط قوت و ضعف آنها و ارائه بینشهای عمیقتر کمک کند.
در حوزه مدیریت ریسک، هوش مصنوعی و یادگیری ماشینی ابزارهای قدرتمندی هستند. بانکها و مؤسسات مالی میتوانند از ML برای شناسایی الگوهای مشکوک در تراکنشها و تشخیص تقلب (Fraud Detection) با دقت بسیار بالا استفاده کنند، که به طور قابل توجهی زیانهای ناشی از فعالیتهای مجرمانه را کاهش میدهد. همچنین، این فناوریها میتوانند در مدلسازی ریسک اعتباری، ارزیابی ریسک سرمایهگذاریها و مدیریت ریسکهای عملیاتی کمک کنند. با تحلیل دادههای گذشته و شناسایی شاخصهای ریسک، AI میتواند هشدارهای اولیه را ارائه دهد و به مؤسسات مالی کمک کند تا تصمیمات بهتری برای کاهش مواجهه با ریسک بگیرند.
یکی دیگر از کاربردهای مهم، رباتهای مشاور (Robo-advisors) است. این پلتفرمهای خودکار سرمایهگذاری، با استفاده از الگوریتمهای ML، توصیههای سرمایهگذاری شخصیسازی شده را بر اساس اهداف مالی، افق زمانی و میزان تحمل ریسک مشتری ارائه میدهند. رباتهای مشاور معمولاً هزینه کمتری نسبت به مشاوران انسانی دارند و دسترسی به سرمایهگذاری را برای افراد بیشتری فراهم میکنند. آنها میتوانند به طور خودکار پرتفوی مشتریان را مدیریت کنند، آنها را متعادل کنند و حتی به صورت خودکار پول را از حساب پسانداز به حساب سرمایهگذاری منتقل کنند. با وجود این مزایا، نقش انسان در نظارت بر سیستمها و ارائه مشاورههای پیچیدهتر و شخصیتر همچنان باقی خواهد ماند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۳۱:۵۷ توسط:tokyo موضوع:
نظرات (0)
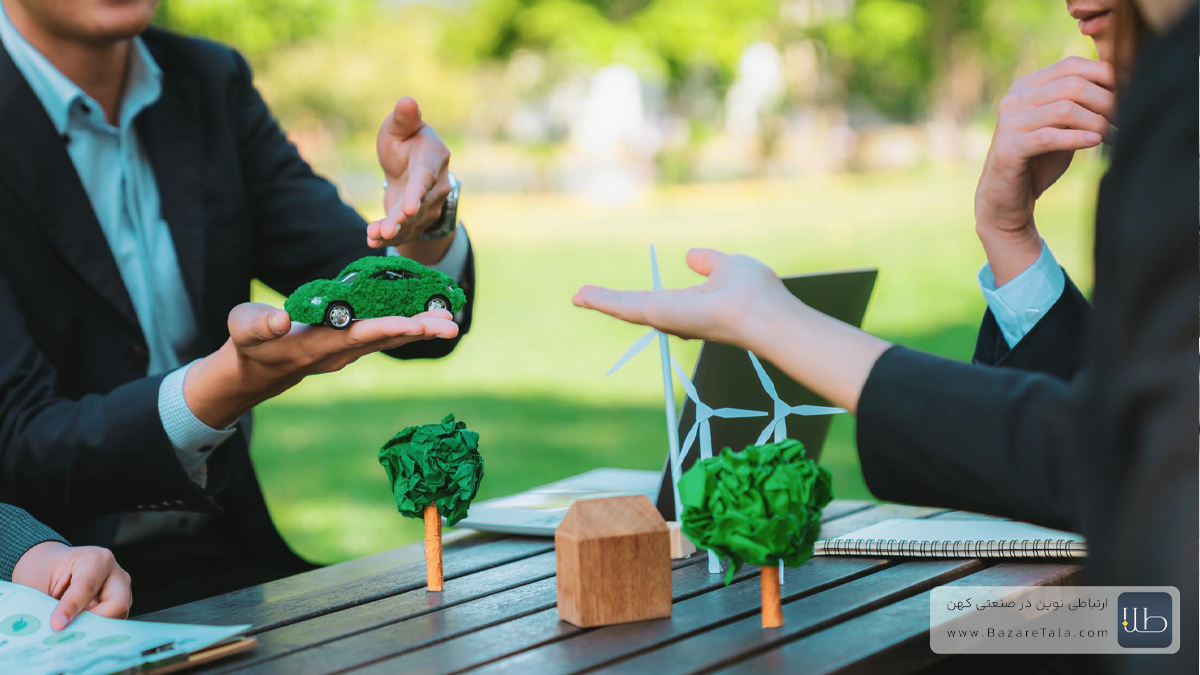
مالی پایدار و سرمایهگذاری مسئولانه (Socially Responsible Investing - SRI) که اغلب با معیارهای ESG (Environmental, Social, and Governance) شناخته میشود، رویکردی نوین در سرمایهگذاری است که در آن سرمایهگذاران نه تنها به دنبال بازده مالی هستند، بلکه به تأثیرات اجتماعی، زیستمحیطی و حاکمیتی سرمایهگذاریهای خود نیز توجه میکنند. این رویکرد بیانگر این باور است که شرکتهایی که در این زمینهها عملکرد مسئولانهتری دارند، نه تنها از نظر اخلاقی برترند، بلکه میتوانند در بلندمدت پایداری مالی و عملکرد بهتری نیز داشته باشند.
بخش محیطی (Environmental) معیارهای ESG شامل تأثیرات زیستمحیطی شرکت است. این موارد میتواند شامل ردپای کربن و انتشار گازهای گلخانهای، مدیریت مصرف انرژی و منابع طبیعی، رویکرد نسبت به آلودگی (آب، هوا، خاک)، مدیریت پسماند و تعهد به انرژیهای تجدیدپذیر باشد. سرمایهگذاران در این بعد به دنبال شرکتهایی هستند که به کاهش اثرات منفی خود بر محیط زیست متعهد هستند و در حال گذار به شیوههای پایدارتر عملیاتی هستند.
بخش اجتماعی (Social) به روابط شرکت با کارکنان، مشتریان، تأمینکنندگان و جوامع محلی میپردازد. این شامل مسائلی مانند حقوق کارگر، شرایط کاری منصفانه، تنوع و شمول (Diversity & Inclusion) در نیروی کار، ایمنی محصول، حفظ حریم خصوصی دادههای مشتریان و مشارکت در توسعه جامعه میشود. یک شرکت با عملکرد اجتماعی قوی، به احتمال زیاد از شهرت بهتری برخوردار است، جذب و نگهداری استعدادها را آسانتر میکند و کمتر درگیر رسواییهای اجتماعی میشود.
بخش حاکمیتی (Governance) نیز به نحوه اداره شرکت میپردازد. این شامل ساختار هیئت مدیره (استقلال، تنوع، و شفافیت)، حقوق سهامداران، پاداشهای اجرایی، اخلاق تجاری، کنترلهای داخلی، و شفافیت مالی است. یک ساختار حاکمیتی قوی نشاندهنده تعهد شرکت به مسئولیتپذیری، شفافیت و رفتار اخلاقی است که میتواند به کاهش ریسکهای عملیاتی و قانونی کمک کند. با ادغام این سه عامل در تحلیل سرمایهگذاری، سرمایهگذاران میتوانند ریسکها و فرصتهایی را شناسایی کنند که ممکن است در تحلیلهای مالی سنتی نادیده گرفته شوند و به ساخت پرتفویهای پایدارتر و با بازدهی بهتر در بلندمدت کمک کنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۳۱:۱۹ توسط:tokyo موضوع:
نظرات (0)

رمزارزها (Cryptocurrencies)، نوعی ارز دیجیتال یا مجازی هستند که برای امنیت از رمزنگاری (cryptography) استفاده میکنند و بر پایه فناوری بلاکچین (Blockchain) بنا شدهاند. برخلاف ارزهای سنتی (فیات) که توسط بانکهای مرکزی صادر و کنترل میشوند، رمزارزها معمولاً غیرمتمرکز هستند، به این معنی که تحت کنترل هیچ نهاد مرکزی یا دولت واحدی قرار ندارند. این ویژگی غیرمتمرکز، یکی از جذابیتهای اصلی آنهاست که به کاربران امکان میدهد تراکنشها را بدون نیاز به واسطههای بانکی انجام دهند.
بیتکوین (Bitcoin)، که در سال ۲۰۰۹ توسط شخص یا گروهی ناشناس با نام مستعار ساتوشی ناکاموتو ایجاد شد، اولین و شناختهشدهترین رمزارز است. هدف اصلی بیتکوین، ایجاد یک سیستم پرداخت الکترونیکی همتا به همتا بود که نیاز به واسطه مالی نداشته باشد. موفقیت بیتکوین راه را برای ظهور هزاران رمزارز دیگر، معروف به "غیر مجاز می باشدکوین" (Altcoins)، هموار کرد. بیتکوین به دلیل عرضه محدود و ماهیت غیرمتمرکز، اغلب به عنوان "طلای دیجیتال" شناخته میشود و به عنوان یک ذخیره ارزش مورد توجه قرار گرفته است.
اتریوم (Ethereum)، دومین رمزارز بزرگ از نظر ارزش بازار، از نظر فناوری پیچیدهتر و از نظر کاربرد، انعطافپذیرتر از بیتکوین است. در حالی که بیتکوین عمدتاً به عنوان یک سیستم پرداخت و ذخیره ارزش طراحی شده، اتریوم یک پلتفرم بلاکچین عمومی با قابلیت قراردادهای هوشمند (Smart Contracts) است. قراردادهای هوشمند، برنامههایی هستند که به طور خودکار و بدون نیاز به واسطه، شرایط توافق را اجرا میکنند. این قابلیت، اتریوم را به بستری برای توسعه طیف وسیعی از برنامههای غیرمتمرکز (DApps)، از جمله توکنهای غیرقابل تعویض (NFTs)، امور مالی غیرمتمرکز (DeFi) و متاورس، تبدیل کرده است.
آینده ارزهای دیجیتال بسیار پویا و در حال تحول است. برخی معتقدند که رمزارزها در نهایت جایگزین بخشی از سیستم مالی سنتی خواهند شد و به عنوان یک کلاس دارایی مهم تثبیت میشوند. گسترش پذیرش توسط مؤسسات بزرگ، توسعه مقررات روشنتر و بهبود فناوریهای مقیاسپذیری، میتواند به رشد آنها کمک کند. با این حال، نوسانات شدید قیمت، خطرات امنیتی و چالشهای مقرراتگذاری همچنان موانع مهمی هستند. با وجود این چالشها، بلاکچین و رمزارزها به عنوان یک نیروی تحولآفرین در حال شکلدهی به چشمانداز مالی آینده هستند و پتانسیل زیادی برای نوآوری و ایجاد سیستمهای مالی بازتر و شفافتر دارند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۳۰:۴۰ توسط:tokyo موضوع:
نظرات (0)

فینتک (FinTech)، ترکیبی از "مالی" (Finance) و "فناوری" (Technology)، به نوآوریهای تکنولوژیکی اشاره دارد که هدفشان بهبود و خودکارسازی خدمات و فرآیندهای مالی است. این حوزه به سرعت در حال تغییر چشمانداز صنعت مالی است و به مشتریان امکان میدهد تا به روشهای کارآمدتر، در دسترستر و اغلب ارزانتر به خدمات مالی دسترسی پیدا کنند. فینتک فراتر از صرفاً بانکداری آنلاین است و شامل طیف گستردهای از فناوریها و کاربردها میشود که نحوه مدیریت پول، پرداختها، استقراض و سرمایهگذاری را دگرگون کرده است.
یکی از حوزههای اصلی که فینتک در آن تحول ایجاد کرده، پرداختهای دیجیتال است. پلتفرمهایی مانند PayPal، Square، Apple Pay، و در ایران اپلیکیشنهای پرداخت موبایلی، امکان ارسال و دریافت پول را به صورت آنی، با کارمزد کمتر و امنیت بیشتر فراهم آوردهاند. این سیستمها نه تنها فرآیندهای پرداخت را برای مصرفکنندگان ساده کردهاند، بلکه به کسبوکارها، به ویژه کسبوکارهای کوچک، نیز کمک کردهاند تا به راحتی پرداختهای آنلاین و آفلاین را بپذیرند و به بازارهای جدید دسترسی پیدا کنند. این نوآوریها به تدریج جایگزین روشهای سنتی پرداخت نقدی و چک میشوند.
بلاکچین، فناوری زیربنایی رمزارزهایی مانند بیتکوین، یکی دیگر از نوآوریهای کلیدی در فینتک است که پتانسیل تحول عمیقی در صنعت مالی دارد. بلاکچین یک دفتر کل توزیعشده و غیرمتمرکز است که تراکنشها را به صورت امن و شفاف ثبت میکند و نیاز به واسطههای سنتی مانند بانکها را کاهش میدهد. کاربردهای بلاکچین در مالی شامل تسهیل تراکنشهای فرامرزی با سرعت و کارمزد کمتر، بهبود شفافیت در زنجیرههای تأمین، و امکان ایجاد قراردادهای هوشمند (Smart Contracts) است که به طور خودکار و بدون نیاز به واسطه، شرایط توافق را اجرا میکنند. این فناوری میتواند کارایی و امنیت بسیاری از فرآیندهای مالی را افزایش دهد.
وامدهی همتا به همتا (Peer-to-Peer Lending) نیز از دیگر دستاوردهای مهم فینتک است. در این مدل، پلتفرمهای آنلاین وامگیرندگان را مستقیماً به وامدهندگان (افراد یا مؤسسات) متصل میکنند و نیاز به بانکهای سنتی به عنوان واسطه را از بین میبرند. این امر میتواند منجر به نرخ بهره پایینتر برای وامگیرندگان و بازدهی بالاتر برای وامدهندگان شود، زیرا هزینههای عملیاتی کمتری وجود دارد. فینتک با این نوآوریها و بسیاری دیگر، در حال دموکراتیزه کردن خدمات مالی، افزایش شمول مالی و ایجاد یک اکوسیستم مالی پویا و رقابتی است که به نفع مصرفکنندگان و کسبوکارها خواهد بود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۹:۵۸ توسط:tokyo موضوع:
نظرات (0)

توسعه شخصی نقشی اساسی در دستیابی به موفقیت مالی ایفا میکند. فراتر از دانش مالی و استراتژیهای سرمایهگذاری، ذهنیت، عادات و ویژگیهای شخصیتی شما به طور مستقیم بر توانایی شما در کسب، مدیریت و رشد ثروت تأثیر میگذارند. موفقیت مالی اغلب نتیجه یک سفر تحول شخصی است که در آن، فرد خود را برای مواجهه با چالشها، تصمیمگیریهای دشوار و حفظ انضباط مالی مجهز میکند.
اولین و مهمترین جنبه توسعه شخصی برای موفقیت مالی، پرورش یک ذهنیت فراوانی (Abundance Mindset) است. به جای تمرکز بر کمبودها و محدودیتها، بر روی فرصتها و پتانسیلهای رشد تمرکز کنید. این ذهنیت به شما کمک میکند تا ریسکهای محاسبهشده را بپذیرید، خلاقانه فکر کنید و راههای جدیدی برای افزایش درآمد و ثروت پیدا کنید. غلبه بر ترس از شکست، دیدن اشتباهات به عنوان فرصتهای یادگیری و باور به توانایی خود برای رسیدن به اهداف، بخشهای کلیدی این ذهنیت هستند.
ایجاد عادات مالی مثبت و پایدار نیز حیاتی است. این شامل عاداتی مانند پسانداز منظم (حتی مبالغ کوچک)، بودجهبندی دقیق و پیگیری هزینهها، سرمایهگذاری مداوم و بلندمدت، و اجتناب از بدهیهای غیرضروری است. این عادات ممکن است در ابتدا دشوار به نظر برسند، اما با تکرار و تعهد، به مرور زمان به طبیعت دوم شما تبدیل میشوند. قدرت عادتها در این است که شما را به سمت اهداف مالیتان سوق میدهند بدون اینکه نیاز به تلاش آگاهانه زیادی در هر مرحله باشد.
خودانضباطی و کنترل نفس نیز مهارتهای شخصی مهمی هستند که مستقیماً بر موفقیت مالی تأثیر میگذارند. این تواناییها به شما کمک میکنند تا در برابر وسوسه خریدهای غیرضروری مقاومت کنید، به برنامههای مالی خود پایبند بمانید، و در برابر نوسانات بازار احساساتی عمل نکنید. تمرین صبر، به تعویق انداختن ارضای نیازها و تعیین اهداف بلندمدت، همگی نشانههای خودانضباطی هستند که به مرور زمان به انباشت ثروت کمک میکنند.
در نهایت، یادگیری مداوم و رشد شخصی نیز برای موفقیت مالی ضروری است. دنیای مالی دائماً در حال تغییر است و بهروز نگه داشتن دانش خود در مورد سرمایهگذاریها، فناوریهای جدید و روندهای اقتصادی، بسیار مهم است. این شامل خواندن کتابهای مالی، شرکت در دورههای آموزشی، مشورت با متخصصان، و الگوبرداری از افراد موفق است. توسعه شخصی برای موفقیت مالی یک سفر مادامالعمر است که در آن شما همزمان با رشد مالی، به عنوان یک فرد نیز رشد میکنید.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۹:۱۶ توسط:tokyo موضوع:
نظرات (0)

کارآفرینی در حوزه مالی فرصتهای هیجانانگیزی را برای افراد خلاق و باانگیزه فراهم میکند تا با ارائه راهکارهای نوآورانه، به حل مشکلات مالی کمک کرده و کسبوکارهای موفق خود را راهاندازی کنند. با وجود پیشرفتهای فناوری و تغییر نیازهای مصرفکنندگان، فضای زیادی برای نوآوری در این صنعت وجود دارد. کارآفرینی در فینتک، مشاوره مالی، یا پلتفرمهای جدید سرمایهگذاری، تنها چند نمونه از مسیرهایی هستند که میتوانند هم سودآور باشند و هم تأثیر مثبتی بر زندگی مالی مردم بگذارند.
یکی از ایدههای پرطرفدار در کارآفرینی مالی، فینتک (FinTech) است. این حوزه شامل توسعه اپلیکیشنها و پلتفرمهای نوآورانه برای بهبود خدمات مالی میشود. به عنوان مثال، میتوانید یک اپلیکیشن بودجهبندی شخصیسازی شده با قابلیتهای هوش مصنوعی برای ارائه توصیههای مالی ایجاد کنید. یا یک پلتفرم وامدهی همتا به همتا (P2P Lending) که فرآیند وامگیری و وامدهی را سادهتر و کارآمدتر کند. حتی توسعه راهکارهای پرداخت جدید با استفاده از بلاکچین یا QR Code نیز میتواند یک ایده کارآفرینانه باشد.
یک حوزه دیگر، مشاوره مالی شخصی و مستقل است. با وجود پیچیدگیهای فزاینده در مدیریت پول، بسیاری از افراد به دنبال راهنماییهای شخصیسازی شده هستند. شما میتوانید یک شرکت مشاوره مالی راهاندازی کنید که خدمات برنامهریزی مالی، مشاوره سرمایهگذاری، برنامهریزی بازنشستگی یا حتی آموزش مالی به افراد ارائه دهد. این رویکرد میتواند بر اساس مدل کارمزد (fee-only) باشد، که در آن مشاور تنها از مشتری کارمزد دریافت میکند و تضاد منافع را به حداقل میرساند. تمرکز بر یک نیچ خاص (مثلاً مشاوره به فریلنسرها یا پزشکان) میتواند به شما کمک کند تا در بازار رقابتی متمایز شوید.
پلتفرمهای سرمایهگذاری نوآورانه نیز فرصتهای کارآفرینانه بزرگی دارند. این میتواند شامل ایجاد یک پلتفرم تأمین مالی جمعی (Crowdfunding) برای پروژههای خاص (مانند املاک و مستغلات یا کسبوکارهای کوچک)، یک پلتفرم برای سرمایهگذاری در داراییهای جایگزین (مانند هنر یا شراب)، یا حتی یک پلتفرم خودکار سرمایهگذاری (robo-advisor) با ویژگیهای منحصر به فرد باشد. کلید موفقیت در این زمینه، شناسایی نیازهای برآورده نشده در بازار و ارائه راهکارهای تکنولوژیکی برای پر کردن آن خلاء است.
برای شروع کارآفرینی در حوزه مالی، داشتن دانش قوی مالی، علاقه به فناوری و روحیه نوآوری ضروری است. همچنین، باید با مقررات و الزامات قانونی این صنعت آشنا باشید. شروع با یک ایده کوچک و تست آن در بازار (MVP) قبل از سرمایهگذاری بزرگ، به شما کمک میکند تا ریسک خود را کاهش دهید. ارتباط با منتورها، شبکه سازی و جذب تیم مناسب نیز برای موفقیت در این مسیر بسیار مهم است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۸:۴۱ توسط:tokyo موضوع:
نظرات (0)
فناوری به سرعت در حال تغییر چهره صنعت مالی است و این تحولات تأثیر عمیقی بر آینده مشاغل مالی خواهد گذاشت. از هوش مصنوعی و بلاکچین گرفته تا کلانداده و اتوماسیون، نوآوریهای تکنولوژیکی نه تنها نحوه انجام کارهای مالی را دگرگون میکنند، بلکه تقاضا برای مهارتهای جدید را نیز افزایش میدهند و فرصتهای شغلی نوینی را ایجاد میکنند. متخصصان مالی آینده باید آماده سازگاری با این تغییرات و کسب مهارتهای لازم برای موفقیت در این چشمانداز در حال تحول باشند.
یکی از بزرگترین تأثیرات، اتوماسیون و هوش مصنوعی (AI) است. وظایف تکراری و مبتنی بر داده، مانند ورود اطلاعات، پردازش تراکنشها و حتی برخی از تحلیلهای مالی اولیه، به طور فزایندهای توسط نرمافزارها و الگوریتمها انجام میشوند. این بدان معناست که مشاغلی که صرفاً بر این وظایف تکیه دارند، ممکن است در آینده کاهش یابند. در عوض، تقاضا برای متخصصانی افزایش مییابد که بتوانند با سیستمهای هوش مصنوعی کار کنند، دادههای پیچیده را تفسیر کنند و بینشهای استراتژیک ارائه دهند.
کلانداده (Big Data) و تحلیل دادهها نیز نقش محوری در آینده مالی ایفا میکنند. با حجم عظیم دادههایی که هر روز تولید میشوند، توانایی جمعآوری، پاکسازی، تحلیل و تفسیر این دادهها برای شناسایی الگوها، پیشبینی روندها و تصمیمگیریهای آگاهانه، یک مهارت بسیار ارزشمند خواهد بود. متخصصان مالی باید بتوانند از ابزارهای تحلیل دادهها استفاده کنند و بینشهای قابل اجرا را برای مشتریان یا سازمان خود فراهم آورند. این مهارت به آنها کمک میکند تا از مزیت رقابتی برخوردار شوند.
بلاکچین و رمزارزها نیز پتانسیل تحول در بسیاری از جنبههای صنعت مالی را دارند. از طریق تسهیل تراکنشهای امن و شفاف گرفته تا ایجاد سیستمهای مالی غیرمتمرکز، بلاکچین میتواند نحوه انجام معاملات، مدیریت ریسک و حتی عرضه محصولات مالی جدید را تغییر دهد. متخصصان مالی آینده باید حداقل درک اولیه از این فناوریها و کاربردهای آنها داشته باشند تا بتوانند در فضایی که به سرعت در حال نوآوری است، فعالیت کنند.
در مجموع، آینده مشاغل مالی نیازمند ترکیبی از مهارتهای فنی (Tech Skills) و مهارتهای نرم (Soft Skills) است. متخصصان مالی باید تواناییهای تحلیلی قوی، دانش فناوریهای نوین، و همچنین مهارتهای ارتباطی، حل مسئله و خلاقیت داشته باشند. مشاغلی که بر تعامل انسانی، مشاوره استراتژیک و نوآوری تمرکز دارند، احتمالاً در آینده موفقتر خواهند بود. آموزش مداوم و سازگاری با تغییرات تکنولوژیکی، برای هر کسی که میخواهد در صنعت مالی آینده موفق باشد، ضروری است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۸:۰۳ توسط:tokyo موضوع:
نظرات (0)

آموزش مالی به کودکان یک سرمایهگذاری بلندمدت در آینده آنهاست که میتواند پایههای مستحکمی برای استقلال و رفاه مالی در بزرگسالی فراهم کند. در دنیای پیچیده امروزی، که مسائل مالی روز به روز اهمیت بیشتری پیدا میکنند، مجهز کردن کودکان به دانش و مهارتهای لازم برای مدیریت پول، از ضروریات است. این آموزش فراتر از صرفاً پول توجیبی دادن است و شامل مفاهیمی مانند پسانداز، خرج کردن هوشمندانه، بودجهبندی و حتی درک اولیه از سرمایهگذاری میشود.
اهمیت این آموزش در این است که به کودکان کمک میکند تا ارزش پول را درک کنند و یاد بگیرند که برای به دست آوردن آن باید تلاش کرد. همچنین، با آموزش پسانداز، آنها مفهوم به تعویق انداختن ارضای نیازها را میآموزند که یک مهارت حیاتی برای رسیدن به اهداف بلندمدت است. کودکانی که از سنین پایین با مفاهیم مالی آشنا میشوند، در بزرگسالی کمتر دچار بدهیهای مصرفی میشوند، بهتر میتوانند برای آینده برنامهریزی کنند و تصمیمات مالی آگاهانهتری میگیرند. این آموزش همچنین به آنها اعتماد به نفس لازم برای مدیریت امور مالی خود را میبخشد.
برای آموزش مالی به کودکان، میتوان از روشهای سرگرمکننده و عملی استفاده کرد. یکی از بهترین راهها، دادن پول توجیبی و اجازه دادن به آنها برای تصمیمگیری در مورد نحوه خرج کردن یا پسانداز آن است. میتوانید برای هر هدف پسانداز (مثلاً خرید یک اسباببازی خاص) یک قلک جداگانه یا یک دفترچه پسانداز ساده در نظر بگیرید. همچنین، میتوانید یک سیستم پاداش مبتنی بر کار ایجاد کنید، جایی که کودکان در ازای انجام کارهای خانه، پول دریافت میکنند تا مفهوم "کار برای پول" را درک کنند.
بازیهای رومیزی مانند "مونopoly" یا "Cashflow for Kids" نیز ابزارهای فوقالعادهای برای آموزش مفاهیم مالی مانند سرمایهگذاری، بدهی و جریان نقدینگی به روشی تعاملی و جذاب هستند. هنگام خرید، میتوانید کودکان را با خود ببرید و در مورد انتخابها و قیمتها با آنها صحبت کنید، یا به آنها اجازه دهید بخشی از بودجه خرید خانواده را مدیریت کنند. با الگوبرداری از رفتار مالی مسئولانه والدین و تبدیل یادگیری مالی به یک تجربه مثبت و سرگرمکننده، میتوانیم پایههای مالی قوی را برای نسل آینده بسازیم.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۷:۱۷ توسط:tokyo موضوع:
نظرات (0)

ساخت یک رزومه مالی قدرتمند برای افرادی که به دنبال نقشهای مالی هستند، حیاتی است. بازار کار مالی بسیار رقابتی است و یک رزومه برجسته میتواند شما را از میان انبوهی از متقاضیان متمایز کند. این رزومه باید نه تنها مهارتها و تجربیات شما را به وضوح نشان دهد، بلکه باید بتواند به سرعت به کارفرما ثابت کند که شما بهترین گزینه برای آن موقعیت خاص هستید. تمرکز بر جزئیات، استفاده از کلمات کلیدی مرتبط و ارائه دستاوردهای قابل اندازهگیری، سنگ بنای یک رزومه مالی موفق است.
نقطه شروع برای یک رزومه مالی قوی، برجسته کردن مهارتهای کمی و تحلیلی شماست. نقشهای مالی به شدت به توانایی تحلیل دادهها، مدلسازی مالی، و درک پیچیدگیهای بازار متکی هستند. بنابراین، مهارتهایی مانند مدلسازی مالی (Financial Modeling)، ارزشگذاری (Valuation)، تجزیه و تحلیل دادهها (Data Analysis) با استفاده از نرمافزارهایی مانند Excel، Python یا R، و تسلط بر ابزارهای مالی مانند Bloomberg Terminal باید به وضوح ذکر شوند. همچنین، تواناییهای تفکر انتقادی، حل مسئله و تصمیمگیری مبتنی بر داده نیز بسیار ارزشمند هستند.
در بخش تجربه کاری، به جای صرفاً فهرست کردن وظایف، بر دستاوردهای قابل اندازهگیری تمرکز کنید. از اعداد و ارقام برای نشان دادن تأثیر کار خود استفاده کنید. به عنوان مثال، به جای "مدیریت پرتفوی سرمایهگذاری"، بنویسید "مدیریت پرتفوی ۱۰۰ میلیون دلاری با کسب بازدهی سالانه ۱۵٪ بیش از شاخص بازار". این اعداد به کارفرما نشان میدهند که شما نه تنها وظایف خود را انجام دادهاید، بلکه نتایج مثبتی نیز ایجاد کردهاید. همچنین، پروژههای خاصی را که در آنها مشارکت داشتهاید و نقش شما در موفقیت آنها را برجسته کنید.
نهایتاً، رزومه خود را برای هر نقش مالی خاص که برای آن درخواست میدهید، شخصیسازی کنید. شرح شغل را به دقت مطالعه کنید و کلمات کلیدی و مهارتهای مورد نیاز را شناسایی کنید. سپس، رزومه خود را طوری تنظیم کنید که آن کلمات کلیدی و مهارتها را منعکس کند. این کار نه تنها شانس شما را برای عبور از فیلترهای اولیه سیستمهای ردیابی متقاضی (ATS) افزایش میدهد، بلکه نشان میدهد که شما برای این موقعیت خاص وقت گذاشتهاید. علاوه بر این، پوششنامه (Cover Letter) نیز فرصت دیگری است تا ارتباط بین مهارتها و اهداف شما با نیازهای شرکت را به وضوح بیان کنید.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۶:۳۵ توسط:tokyo موضوع:
نظرات (0)

فریلنسینگ (کار آزاد) به معنای ارائه خدمات تخصصی به صورت مستقل به مشتریان مختلف است، بدون اینکه به یک کارفرمای واحد متعهد باشید. این سبک کاری، محبوبیت زیادی پیدا کرده است، زیرا انعطافپذیری بالا، پتانسیل کسب درآمد بالا و آزادی انتخاب پروژه را به همراه دارد. با این حال، مدیریت مالی و مسائل مربوط به مالیات برای فریلنسرها میتواند پیچیدهتر از یک شغل کارمندی باشد، زیرا شما مسئول تمام جنبههای مالی کسبوکار خود هستید. درک و اجرای یک برنامه مالی منظم برای فریلنسرها ضروری است.
اولین گام در مدیریت مالی فریلنسینگ، ایجاد یک سیستم بودجهبندی و پیگیری درآمد و هزینهها است. برخلاف یک کارمند با حقوق ثابت، درآمد فریلنسرها میتواند نوسان داشته باشد. بنابراین، بسیار مهم است که تمام درآمدهای دریافتی و همچنین تمام هزینههای مرتبط با کسبوکارتان (مانند خرید تجهیزات، نرمافزارها، هزینههای بازاریابی، آموزش) را به دقت ثبت کنید. میتوانید از نرمافزارهای حسابداری کوچک یا حتی یک فایل اکسل برای این کار استفاده کنید. این پیگیری دقیق به شما کمک میکند تا از وضعیت مالی خود آگاه باشید و برای هزینههای آتی برنامهریزی کنید.
گام دوم، مدیریت نوسانات درآمد و پسانداز برای روز مبادا است. از آنجایی که درآمد فریلنسری ممکن است هر ماه متفاوت باشد، باید استراتژیهایی برای مدیریت این نوسانات داشته باشید. یک صندوق اضطراری قوی که حداقل ۶ تا ۱۲ ماه از هزینههای زندگی و کسبوکار شما را پوشش دهد، حیاتی است. همچنین، میتوانید یک حساب پسانداز جداگانه برای "ماههای کمدرآمد" ایجاد کنید. سعی کنید در ماههای پردرآمد، بیشتر پسانداز کنید تا بتوانید ماههای کمدرآمد را بدون استرس پشت سر بگذارید و به تعهدات مالی خود عمل کنید.
در مورد مالیات فریلنسینگ، شما به عنوان یک خویشفرما (Self-Employed) مسئول پرداخت مالیاتهای خود هستید. این بدان معنی است که کارفرما مالیات شما را کسر نمیکند و شما باید به طور منظم (معمولاً فصلی یا سالانه، بسته به قوانین کشور) مالیات خود را پرداخت کنید. برای این منظور، باید بخشی از درآمد خود را برای پرداخت مالیات کنار بگذارید (توصیه میشود حدود ۲۰ تا ۳۵ درصد، بسته به سطح درآمد و نرخ مالیات در کشور شما). هزینههای مرتبط با کسبوکار (مانند خرید لپتاپ، نرمافزار، فضای کاری خانگی، هزینههای بازاریابی) معمولاً قابل کسر از مالیات هستند، بنابراین نگهداری دقیق رسیدها و فاکتورها بسیار مهم است.
در نهایت، سرمایهگذاری برای آینده و برنامهریزی برای بازنشستگی نیز برای فریلنسرها اهمیت ویژهای دارد. از آنجایی که فریلنسرها معمولاً از مزایای بازنشستگی کارمندی برخوردار نیستند، باید به طور مستقل برای آینده خود برنامهریزی کنند. اختصاص بخشی از درآمد به سرمایهگذاریهای بلندمدت، مانند صندوقهای بازنشستگی شخصی یا سرمایهگذاری در بورس، میتواند امنیت مالی شما را در دوران بازنشستگی تضمین کند. مشورت با یک حسابدار یا مشاور مالی متخصص در امور فریلنسرها، میتواند به شما در پیچیدگیهای مدیریت مالی و مالیاتی کمک زیادی کند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۵:۵۱ توسط:tokyo موضوع:
نظرات (0)


