
ادغام و تملک (Mergers & Acquisitions - M&A) به فرآیندی اشاره دارد که در آن شرکتها با یکدیگر ترکیب میشوند (ادغام) یا یک شرکت، شرکت دیگری را خریداری میکند (تملک). این استراتژی، یکی از مهمترین و پیچیدهترین راههای رشد و تغییر در دنیای کسبوکار است که میتواند به طور چشمگیری ارزش شرکتها را افزایش یا کاهش دهد. بررسی دلایل موفقیت یا شکست M&A برای درک پیچیدگیهای این فرآیند حیاتی است.
یکی از دلایل اصلی برای موفقیت M&A، دستیابی به همافزایی (Synergy) است. همافزایی به این معناست که ارزش شرکت ادغامشده بیشتر از مجموع ارزشهای فردی شرکتها است. این میتواند از طریق کاهش هزینهها (مثلاً با حذف شغلهای تکراری)، افزایش درآمد (با دسترسی به بازارهای جدید یا فروش محصولات مکمل)، یا بهبود کارایی عملیاتی به دست آید. برای مثال، ادغام دو شرکت نفتی میتواند به کاهش هزینههای اکتشاف و تولید منجر شود.
از سوی دیگر، دلایل اصلی شکست M&A اغلب به مسائل فرهنگی، مدیریت، و ارزیابی نادرست مربوط میشود. یکی از رایجترین دلایل شکست، عدم سازگاری فرهنگی بین دو شرکت است. هر شرکت دارای فرهنگ سازمانی، ارزشها، و فرآیندهای خاص خود است. اگر این فرهنگها با یکدیگر سازگار نباشند، میتواند منجر به درگیریهای داخلی، کاهش انگیزه کارکنان، و در نهایت کاهش بهرهوری شود. مدیریت ضعیف در فرآیند ادغام، عدم برقراری ارتباط مؤثر با کارکنان، و عدم تعیین استراتژی مشترک نیز میتواند به شکست منجر شود.
یکی دیگر از دلایل شکست، پرداخت بیش از حد (Overpaying) برای شرکت هدف است. اگر شرکت خریدار، ارزش شرکت هدف را به درستی ارزیابی نکند و مبلغی بیش از ارزش واقعی آن بپردازد، ممکن است هرگز نتواند سرمایه خود را بازگرداند. این امر میتواند منجر به کاهش ارزش سهام شرکت خریدار و زیان مالی برای سهامداران شود. همچنین، ارزیابی نادرست ریسکهای عملیاتی یا مالی شرکت هدف نیز میتواند به شکست منجر شود. در مجموع، موفقیت M&A نیازمند برنامهریزی دقیق، ارزیابی واقعبینانه، و مدیریت مؤثر فرآیند ادغام است تا بتوان به همافزایی مورد نظر دست یافت.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۲:۵۳ توسط:tokyo موضوع:
نظرات (0)

حاکمیت شرکتی (Corporate Governance) به مجموعهای از قوانین، فرآیندها، و رویههایی اشاره دارد که شرکتها را هدایت و کنترل میکنند. این چارچوب، روابط بین مدیریت، هیئت مدیره، سهامداران، و سایر ذینفعان را مشخص میکند. یکی از مهمترین کارکردهای حاکمیت شرکتی، ایجاد شفافیت مالی و پاسخگویی در شرکت است. حاکمیت شرکتی قوی، به شرکتها کمک میکند تا با ارائه اطلاعات مالی دقیق و قابل اعتماد، اعتماد سهامداران و بازار را جلب کنند.
یکی از اصلیترین مکانیسمهای حاکمیت شرکتی برای افزایش شفافیت، هیئت مدیره است. یک هیئت مدیره قوی و مستقل، مسئول نظارت بر عملکرد مدیریت، تأیید استراتژیهای شرکت، و اطمینان از رعایت قوانین است. کمیتههای تخصصی هیئت مدیره، مانند کمیته حسابرسی، نقش حیاتی در تضمین درستی و دقت صورتهای مالی ایفا میکنند. کمیته حسابرسی با نظارت بر فرآیند حسابرسی داخلی و خارجی، از ارائه گزارشهای مالی نادرست جلوگیری کرده و از حقوق سهامداران محافظت میکند.
علاوه بر این، حاکمیت شرکتی بر استانداردهای حسابداری و گزارشدهی نیز تأکید دارد. شرکتها با پیروی از استانداردهای حسابداری پذیرفته شده بینالمللی (مانند IFRS یا GAAP)، اطمینان حاصل میکنند که اطلاعات مالی آنها برای سرمایهگذاران و ذینفعان قابل فهم و مقایسهپذیر است. شفافیت در گزارشدهی، از طریق انتشار گزارشهای سالانه، صورتهای مالی، و سایر اطلاعات مرتبط، به بازار کمک میکند تا ارزش واقعی شرکت را ارزیابی کند و از پدیدههایی مانند فساد و کلاهبرداری مالی جلوگیری شود.
در نهایت، حاکمیت شرکتی بر حقوق سهامداران و سایر ذینفعان تأکید دارد. این شامل حق رأی سهامداران در مجامع عمومی، دسترسی به اطلاعات به موقع، و فرصت مشارکت در تصمیمگیریهای مهم شرکت است. حاکمیت شرکتی ضعیف میتواند به تصمیمگیریهای نامناسب مدیریت، عدم شفافیت مالی، و در نهایت کاهش ارزش سهام منجر شود. در مجموع، حاکمیت شرکتی قوی یک عامل کلیدی برای ایجاد اعتماد، جذب سرمایه، و تضمین موفقیت بلندمدت شرکت در بازار است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۲:۱۸ توسط:tokyo موضوع:
نظرات (0)
ارزیابی شرکتها (Valuation) فرآیندی است که در آن ارزش اقتصادی یا ارزش منصفانه یک شرکت یا داراییهای آن تخمین زده میشود. این فرآیند برای مقاصد مختلفی از جمله تصمیمگیری برای سرمایهگذاری، ادغام و تملک، تأمین مالی، و گزارشدهی مالی ضروری است. ارزش یک شرکت میتواند به عوامل متعددی از جمله سودآوری فعلی و آتی، ریسکهای مالی، وضعیت صنعت و اقتصاد کلان بستگی داشته باشد. چندین روش اصلی برای ارزیابی شرکتها وجود دارد که هر کدام مزایا و معایب خاص خود را دارند.
یکی از رایجترین روشها، روش جریان نقدی تنزیلشده (Discounted Cash Flow - DCF) است. در این روش، ارزش یک شرکت بر اساس ارزش فعلی (Present Value) جریانهای نقدی آتی که انتظار میرود تولید کند، محاسبه میشود. تحلیلگر، جریانهای نقدی مورد انتظار شرکت را در آینده پیشبینی کرده و سپس با استفاده از یک نرخ تنزیل مناسب (که ریسک را در نظر میگیرد)، ارزش فعلی آنها را محاسبه میکند. این روش به دلیل تمرکز بر جریانهای نقدی واقعی و پتانسیل رشد شرکت، بسیار دقیق و جامع در نظر گرفته میشود.
روش دیگر، روش ارزیابی نسبی (Relative Valuation) است. در این روش، ارزش یک شرکت با مقایسه آن با شرکتهای مشابهی که در بازار عمومی معامله میشوند، تخمین زده میشود. تحلیلگر از نسبتهای مالی مانند نسبت قیمت به درآمد (P/E)، نسبت قیمت به فروش (P/S)، یا نسبت ارزش شرکت به EBITDA استفاده میکند. برای مثال، اگر میانگین نسبت P/E در یک صنعت مشخص 15 باشد و یک شرکت با P/E 10 معامله شود، ممکن است undervalued (کمتر از ارزش واقعی) باشد. این روش سادهتر و سریعتر از DCF است، اما به دلیل تفاوتهای موجود بین شرکتها، ممکن است دقت کمتری داشته باشد.
روش سوم، روش دارایی-محور (Asset-Based Valuation) است که در آن ارزش شرکت با جمع کردن ارزش داراییهای آن و کسر بدهیها محاسبه میشود. این روش بیشتر برای شرکتهایی کاربرد دارد که داراییهای ملموس زیادی دارند و سودآوری آنها کمتر است، مانند شرکتهای تولیدی. در نهایت، انتخاب روش ارزیابی به ماهیت شرکت، هدف ارزیابی، و در دسترس بودن دادهها بستگی دارد. در بسیاری از موارد، تحلیلگران از ترکیبی از این روشها استفاده میکنند تا به یک برآورد جامع و معتبر از ارزش شرکت دست یابند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۱:۳۹ توسط:tokyo موضوع:
نظرات (0)

مدیریت ریسک مالی (Financial Risk Management) فرآیندی است که در آن، شرکتها به صورت سیستماتیک ریسکهای مالی را شناسایی، ارزیابی، و کنترل میکنند تا از تأثیرات منفی آنها بر عملکرد و ارزش شرکت جلوگیری شود. این فرآیند یک عنصر کلیدی در اداره موفق یک کسبوکار است، زیرا ریسکهای مالی میتوانند به طور بالقوه منجر به ورشکستگی شوند. مدیریت ریسک مالی شامل مجموعه ابزارها و استراتژیهایی است که به شرکتها کمک میکند تا در یک محیط اقتصادی متلاطم، ثبات خود را حفظ کنند.
یکی از انواع اصلی ریسک مالی، ریسک بازار (Market Risk) است که به نوسانات ارزش داراییهای مالی شرکت به دلیل تغییرات در قیمتهای بازار اشاره دارد. این شامل ریسک نرخ بهره، ریسک نرخ ارز، و ریسک قیمت کالاها میشود. برای مثال، یک شرکت صادراتی با ریسک نرخ ارز مواجه است، زیرا ارزش درآمدهای آن در صورت کاهش ارزش پول کشور مقصد، کاهش مییابد. شرکتها میتوانند از ابزارهای مالی مشتقه مانند قراردادهای آتی یا اختیار معامله برای پوشش ریسک (Hedging) و محافظت از خود در برابر نوسانات بازار استفاده کنند.
نوع دیگر ریسک، ریسک اعتباری (Credit Risk) است که به احتمال عدم توانایی یک طرف قرارداد (مثلاً یک مشتری یا یک وامگیرنده) در پرداخت تعهدات مالی خود اشاره دارد. برای مثال، اگر یک شرکت به مشتریان خود اعتبار فروش ارائه دهد، ریسک اعتباری آن افزایش مییابد. برای مدیریت این ریسک، شرکتها میتوانند با دقت اعتبار مشتریان خود را ارزیابی کرده، شرایط پرداخت سختگیرانهتری تعیین کنند، یا از ابزارهای بیمه اعتبار استفاده نمایند.
ریسک نقدینگی (Liquidity Risk) نیز یک ریسک مهم است که به احتمال عدم توانایی شرکت در پرداخت بدهیهای کوتاهمدت خود در زمان سررسید اشاره دارد. یک شرکت ممکن است سودآور باشد، اما اگر نتواند پول نقد کافی برای پرداخت حقوق، اجاره، یا بدهیهای خود فراهم کند، میتواند با مشکلات جدی روبرو شود. مدیریت این ریسک شامل نگهداری سطح مناسبی از پول نقد و مدیریت دقیق جریانهای نقدی است. در مجموع، یک برنامه مدیریت ریسک مالی مؤثر، به شرکتها کمک میکند تا در مواجهه با عدم قطعیتهای مالی، انعطافپذیرتر عمل کنند و ارزش خود را در بلندمدت حفظ نمایند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۰:۵۹ توسط:tokyo موضوع:
نظرات (0)
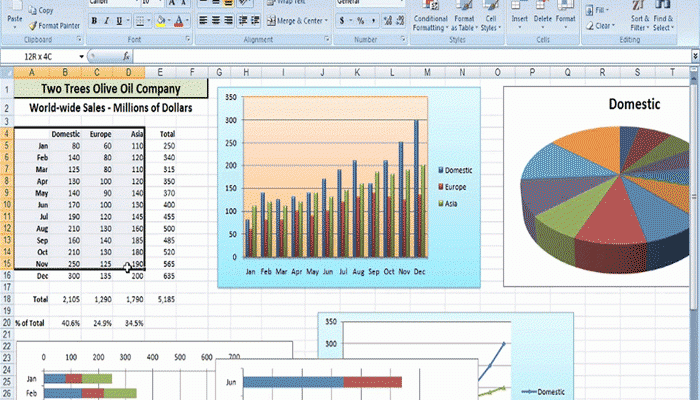
تجزیه و تحلیل صورتهای مالی فرآیندی حیاتی است که به افراد و نهادها کمک میکند تا عملکرد مالی یک شرکت را ارزیابی کنند و تصمیمات آگاهانهای در مورد سرمایهگذاری، وامدهی، یا مدیریت بگیرند. صورتهای مالی، سه سند اصلی هستند که هر کدام نمایی متفاوت از وضعیت مالی شرکت را ارائه میدهند: ترازنامه، صورت سود و زیان، و صورت جریان وجوه نقد. تحلیل هر یک از این اسناد، بینش عمیقی در مورد سلامت مالی یک شرکت فراهم میکند.
ترازنامه (Balance Sheet) مانند یک عکس فوری از وضعیت مالی شرکت در یک لحظه مشخص عمل میکند. این صورت مالی سه بخش اصلی دارد: داراییها (Assets)، بدهیها (Liabilities)، و حقوق صاحبان سهام (Equity). معادله اصلی ترازنامه این است: داراییها = بدهیها + حقوق صاحبان سهام. تحلیل ترازنامه به ما نشان میدهد که شرکت چه چیزهایی دارد (داراییها)، چه چیزهایی بدهکار است (بدهیها)، و چه مقدار از سرمایه متعلق به سهامداران است. این تحلیل به ویژه برای ارزیابی نقدینگی، ساختار سرمایه، و توانایی شرکت در پرداخت بدهیهایش مفید است.
صورت سود و زیان (Income Statement)، که به آن صورت عملکرد مالی نیز گفته میشود، عملکرد مالی شرکت را در یک دوره زمانی مشخص (مثلاً یک فصل یا یک سال) نشان میدهد. این صورت مالی، درآمد شرکت را با هزینههای آن مقایسه میکند تا سود خالص یا زیان شرکت را مشخص کند. تحلیل صورت سود و زیان به ما کمک میکند تا بفهمیم شرکت چگونه درآمدزایی میکند، هزینههای عملیاتی آن چقدر است، و در نهایت چقدر سودآور است. این تحلیل برای ارزیابی کارایی عملیاتی و پتانسیل رشد شرکت بسیار مهم است.
صورت جریان وجوه نقد (Cash Flow Statement)، اطلاعاتی در مورد نحوه ورود و خروج پول نقد از شرکت در یک دوره زمانی مشخص ارائه میدهد. این صورت مالی به سه بخش اصلی تقسیم میشود: جریان نقدی از عملیات، جریان نقدی از سرمایهگذاری، و جریان نقدی از تأمین مالی. این صورت مالی برای ارزیابی توانایی شرکت در تولید پول نقد از عملیات اصلی خود، تأمین مالی پروژههای جدید، و پرداخت بدهیها حیاتی است. صورت جریان وجوه نقد به دلیل اینکه کمتر تحت تأثیر روشهای حسابداری قرار میگیرد، اغلب به عنوان یک معیار قابل اعتماد برای ارزیابی سلامت مالی شرکت در نظر گرفته میشود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۰:۲۱ توسط:tokyo موضوع:
نظرات (0)

تأمین مالی شرکتها فرآیندی حیاتی برای رشد، توسعه، و ادامه فعالیت آنها است. شرکتها برای تأمین سرمایه مورد نیاز خود، از روشهای مختلفی استفاده میکنند که دو روش اصلی و مهم آن، انتشار سهام و اوراق قرضه است. هر یک از این روشها دارای ویژگیها، مزایا، و معایب خاص خود هستند و انتخاب میان آنها به ساختار شرکت، اهداف مدیریتی، و شرایط بازار بستگی دارد.
انتشار سهام (Equity Financing) به معنای فروش بخشی از مالکیت شرکت به سرمایهگذاران است. شرکت با فروش سهام، سرمایه را جذب میکند و سهامداران در ازای سرمایهگذاری خود، در سود و زیان شرکت شریک میشوند و حق رأی در مجامع عمومی دارند. مزیت اصلی این روش برای شرکت، عدم نیاز به بازپرداخت بدهی است. شرکت مجبور به پرداخت بهره یا اصل سرمایه به سهامداران نیست، بلکه سود آنها از رشد ارزش سهام و توزیع سود نقدی (در صورت وجود) تأمین میشود. با این حال، عیب این روش، کاهش مالکیت و کنترل سهامداران اصلی و لزوم شفافیت مالی بیشتر است.
انتشار اوراق قرضه (Debt Financing) به معنای استقراض پول از سرمایهگذاران است. شرکت با فروش اوراق قرضه، در واقع به سرمایهگذاران وام میدهد و متعهد میشود که در یک دوره زمانی مشخص، بهره ثابت (کوپن) را پرداخت کرده و در پایان دوره، اصل سرمایه را بازگرداند. مزیت اصلی این روش برای شرکت، حفظ مالکیت و کنترل است، زیرا دارندگان اوراق قرضه حق رأی در مجامع عمومی را ندارند. هزینه مالیات بر بهره نیز میتواند به کاهش بار مالیاتی شرکت کمک کند.
با این حال، عیب اصلی انتشار اوراق قرضه، الزام به بازپرداخت بدهی است. شرکت باید در هر شرایطی، بهره و اصل وام را در زمان مقرر پرداخت کند و عدم توانایی در این امر میتواند منجر به ورشکستگی شود. در نهایت، یک شرکت ممکن است از ترکیبی از هر دو روش سهام و اوراق قرضه برای تأمین مالی خود استفاده کند. این ترکیب که به آن ساختار سرمایه (Capital Structure) میگویند، باید به گونهای بهینه باشد که هزینههای مالی شرکت را به حداقل برساند و ریسک آن را مدیریت کند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۹:۳۲ توسط:tokyo موضوع:
نظرات (0)

مشاوران مالی متخصصانی هستند که به افراد و خانوادهها در تصمیمگیریهای مالی شخصی کمک میکنند. با توجه به پیچیدگی و تنوع ابزارهای مالی و قوانین مالیاتی، استفاده از خدمات یک مشاور مالی میتواند به افراد کمک کند تا برنامهریزیهای مالی خود را به شکل مؤثرتر و هدفمندتری انجام دهند و از اشتباهات پرهزینه جلوگیری کنند. نقش مشاوران مالی فراتر از صرفاً توصیه در مورد سرمایهگذاری است.
یکی از مهمترین نقشهای مشاور مالی، کمک به تدوین یک برنامه مالی جامع است. این برنامه شامل تعیین اهداف مالی کوتاهمدت و بلندمدت، مانند خرید خانه، تأمین مالی تحصیل فرزندان، یا بازنشستگی است. مشاور مالی با تحلیل وضعیت مالی فعلی فرد (درآمد، داراییها، بدهیها)، یک برنامه مالی سفارشی تدوین میکند که به او کمک میکند تا به صورت قدم به قدم به اهداف خود برسد.
مشاوران مالی همچنین در مدیریت سرمایهگذاری و ریسک نقش حیاتی دارند. آنها با توجه به میزان تحمل ریسک، افق زمانی و اهداف فرد، به او در انتخاب ابزارهای سرمایهگذاری مناسب (مانند سهام، اوراق قرضه، صندوقهای سرمایهگذاری) کمک میکنند. این متخصصان میتوانند سبد سرمایهگذاری فرد را متنوع کنند تا ریسک را به حداقل برسانند و بازدهی را به حداکثر برسانند. علاوه بر این، آنها با رصد بازار و شرایط اقتصادی، برنامه سرمایهگذاری را به طور منظم بازنگری و تعدیل میکنند.
علاوه بر این، مشاوران مالی در برنامهریزی برای بازنشستگی و مسائل مالیاتی نیز کمکرسان هستند. آنها میتوانند به افراد کمک کنند تا از مزایای مالیاتی حسابهای بازنشستگی بهرهمند شوند و یک برنامه مالیاتی بهینه برای کاهش بار مالیاتی خود تدوین کنند. همچنین، در مواقع حساس زندگی مانند ازدواج، تولد فرزند، یا از دست دادن شغل، مشاور مالی میتواند به فرد کمک کند تا تصمیمات مالی آگاهانهای بگیرد. در نهایت، با ارائه دانش تخصصی و راهنمایی بیطرفانه، مشاوران مالی به افراد این امکان را میدهند که کنترل بیشتری بر زندگی مالی خود داشته باشند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۸:۵۷ توسط:tokyo موضوع:
نظرات (0)
سواد مالی به معنای داشتن دانش، مهارت، و اعتماد به نفس برای اتخاذ تصمیمات مالی آگاهانه و مؤثر است. با توجه به پیچیدگی فزاینده دنیای مالی، آموزش مسائل مالی به کودکان و نوجوانان از اهمیت حیاتی برخوردار است. این آموزش به آنها کمک میکند تا از سنین پایین با مفاهیم مالی آشنا شوند، عادات مالی سالم را در خود پرورش دهند، و برای آینده مالی خود برنامهریزی کنند.
اهمیت آموزش سواد مالی از سنین پایین، در ایجاد عادات پسانداز و بودجهبندی ریشه دارد. با آموزش نحوه پسانداز پول برای اهداف مشخص (مانند خرید یک اسباببازی یا یک گوشی موبایل)، کودکان میآموزند که پول ارزش دارد و برای دستیابی به اهداف باید آن را مدیریت کنند. این تجربه اولیه به آنها کمک میکند تا در آینده، در مورد مسائل مالی بزرگتر، مانند پسانداز برای بازنشستگی یا خرید خانه، تصمیمات بهتری بگیرند.
آموزش سواد مالی همچنین به آشنایی با مفاهیم سرمایهگذاری و ریسک کمک میکند. برای نوجوانان، میتوان با توضیح مفاهیم ساده مانند سود مرکب، سهام، و اوراق قرضه، آنها را با دنیای سرمایهگذاری آشنا کرد. این آموزش میتواند به آنها کمک کند تا از ریسکهای مالی در آینده آگاه شوند و از تصمیمات عجولانه جلوگیری کنند. برای مثال، آنها میآموزند که چگونه پول خود را به جای نگهداری در بانک، در داراییهای مختلف سرمایهگذاری کنند.
در نهایت، سواد مالی به جوانان کمک میکند تا از بدهیها دوری کنند و آینده مالی مطمئنی داشته باشند. با آموزش در مورد نحوه استفاده صحیح از کارتهای اعتباری و درک هزینه بهره، آنها میتوانند از گرفتار شدن در چرخه بدهیهای با بهره بالا جلوگیری کنند. آموزش مسائل مالی به کودکان و نوجوانان، آنها را به شهروندان مسئولیتپذیر مالی تبدیل میکند که میتوانند به طور مؤثر در جامعه اقتصادی مشارکت کنند و برای خود و خانوادههایشان آیندهای پایدار بسازند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۸:۱۲ توسط:tokyo موضوع:
نظرات (0)

مالیات، به عنوان یکی از مهمترین منابع درآمدی دولتها، به مجموعهای از پرداختهای اجباری اطلاق میشود که افراد و شرکتها برای تأمین هزینههای عمومی جامعه، مانند زیرساختها، خدمات بهداشتی، و آموزش، به دولت میپردازند. با این حال، با توجه به پیچیدگی قوانین مالیاتی، افراد و شرکتها میتوانند با استفاده از راهکارهای قانونی برای بهینهسازی مالیات، بار مالیاتی خود را کاهش دهند. این فرآیند، که به آن برنامهریزی مالیاتی گفته میشود، یک جزء ضروری از مدیریت مالی است.
اولین قدم در بهینهسازی مالیات، آگاهی کامل از قوانین مالیاتی است. هر کشور و حتی هر منطقه میتواند قوانین مالیاتی خاص خود را داشته باشد که شامل نرخ مالیات، معافیتها، و کسورات مختلف میشود. افراد باید از تمام این قوانین آگاه باشند تا بتوانند از تمام فرصتهای قانونی برای کاهش مالیات خود بهره ببرند. برای مثال، برخی هزینهها مانند هزینههای درمانی یا آموزشی ممکن است از مالیات معاف باشند.
یکی از رایجترین راهکارهای بهینهسازی مالیات، استفاده از حسابهای بازنشستگی و پسانداز با معافیت مالیاتی است. دولتها اغلب برای تشویق افراد به پسانداز برای بازنشستگی، مزایای مالیاتی خاصی را برای این حسابها در نظر میگیرند. به عنوان مثال، در برخی کشورها، کمکهای مالی به این حسابها از درآمد مشمول مالیات کسر میشود و یا سود حاصل از سرمایهگذاری در آنها تا زمان بازنشستگی، از مالیات معاف است. این ابزارها میتوانند به طور قابل توجهی مالیات پرداختی را کاهش دهند.
علاوه بر این، برای کسبوکارها، بهینهسازی مالیاتی میتواند شامل ثبت هزینههای مرتبط با کسبوکار، استفاده از استهلاک داراییها، و انتخاب ساختار حقوقی مناسب برای شرکت باشد. افراد نیز میتوانند با برنامهریزی دقیق، از کسر مالیات برای مواردی مانند کمکهای خیریه یا هزینههای بهره وام مسکن بهرهمند شوند. در نهایت، مشاوره با یک متخصص مالیاتی میتواند به افراد و شرکتها کمک کند تا با استفاده از تمام راهکارهای قانونی، بار مالیاتی خود را به حداقل برسانند و از ریسکهای قانونی اجتناب کنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۷:۳۸ توسط:tokyo موضوع:
نظرات (0)
بازنشستگی، به عنوان پایان دوران کاری فعال، یک مرحله مهم در زندگی هر فرد است که نیازمند برنامهریزی مالی دقیق و بلندمدت است. هدف اصلی برنامهریزی برای بازنشستگی، ایجاد یک جریان درآمدی پایدار و کافی است که بتواند هزینههای زندگی را در دوران پیری پوشش دهد، به گونهای که فرد نیازی به کار کردن نداشته باشد و بتواند از ثمره سالها تلاش خود بهره ببرد. این فرآیند باید از جوانی آغاز شود تا از قدرت سود مرکب برای افزایش ثروت بهرهمند شود.
اولین گام در برنامهریزی برای بازنشستگی، تعیین اهداف و تخمین نیازهای مالی آینده است. فرد باید سبک زندگی مورد نظر خود در دوران بازنشستگی را در نظر بگیرد و بر اساس آن، میزان درآمد مورد نیاز را تخمین بزند. این شامل هزینههایی مانند مسکن، غذا، مراقبتهای بهداشتی، سفر، و تفریح است. با توجه به نرخ تورم و طول عمر، مبلغ مورد نیاز برای تأمین این هزینهها در آینده میتواند بسیار زیاد باشد و نیاز به برنامهریزی جدی را نشان میدهد.
استراتژیهای متعددی برای پسانداز و سرمایهگذاری برای بازنشستگی وجود دارد. یکی از رایجترین روشها، استفاده از حسابهای بازنشستگی است که مشوقهای مالیاتی خاصی دارند. سرمایهگذاری در بورس اوراق بهادار
از طریق سهام، اوراق قرضه، و صندوقهای سرمایهگذاری مشترک نیز یک روش مؤثر برای رشد ثروت در بلندمدت است. با توجه به افق زمانی طولانی، سرمایهگذار میتواند ریسک بیشتری را بپذیرد و انتظار بازدهی بالاتری را داشته باشد.
در نهایت، برنامهریزی برای بازنشستگی یک فرآیند مستمر است که باید به طور منظم بازنگری شود. با تغییر شرایط زندگی، درآمد، یا اهداف مالی، فرد باید برنامه بازنشستگی خود را نیز بهروزرسانی کند. علاوه بر این، داشتن یک بیمه عمر و بیمه سلامت مناسب در این دوران از اهمیت ویژهای برخوردار است تا از فشار مالی ناشی از هزینههای غیرمنتظره درمانی جلوگیری شود. برنامهریزی آگاهانه و منظم برای بازنشستگی، به فرد این امکان را میدهد که با اطمینان خاطر از آینده مالی خود، از دوران پیری لذت ببرد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۶:۵۰ توسط:tokyo موضوع:
نظرات (0)


