
بیمهها از مهمترین اجزای برنامهریزی مالی هستند که اغلب نادیده گرفته میشوند. بیمهها در واقع یک شبکه ایمنی مالی ایجاد میکنند که افراد و خانوادهها را در برابر ریسکهای مالی غیرمنتظره و فاجعهبار مانند بیماری، مرگ، یا حوادث محافظت میکنند. درک اهمیت بیمه عمر، بیمه سلامت و سایر بیمهها برای تضمین ثبات مالی در بلندمدت ضروری است.
بیمه سلامت از حیاتیترین انواع بیمه است. هزینههای درمانی میتوانند بسیار بالا باشند و در صورت بروز یک بیماری جدی یا حادثه، میتوانند به سرعت پساندازهای یک خانواده را از بین ببرند. بیمه سلامت با پوشش هزینههای بیمارستانی، ویزیت پزشک، و دارو، این بار مالی را از دوش خانواده برمیدارد و به آنها اجازه میدهد تا بدون نگرانی از هزینهها، به بهترین مراقبتهای درمانی دسترسی داشته باشند.
بیمه عمر نقش مهمی در تأمین مالی آینده خانواده در صورت فوت نابهنگام فرد اصلی خانواده دارد. بیمه عمر یک مبلغ مشخصی را در صورت فوت بیمهشده به ذینفعان او پرداخت میکند. این مبلغ میتواند برای پرداخت بدهیها (مانند وام مسکن)، تأمین هزینههای زندگی روزمره، و تأمین مالی تحصیل فرزندان استفاده شود. بیمه عمر به خصوص برای کسانی که افراد دیگری از نظر مالی به آنها وابسته هستند، حیاتی است و تضمین میکند که حتی پس از فوت فرد، خانواده از نظر مالی در امان خواهند بود.
انواع دیگر بیمه نیز هر یک اهمیت خاص خود را دارند. بیمه اتومبیل برای محافظت در برابر خسارات ناشی از تصادفات و مسئولیتهای قانونی ضروری است. بیمه مسکن یا اموال از خانه و داراییهای فرد در برابر حوادثی مانند آتشسوزی، سیل، یا سرقت محافظت میکند. نهایتاً، بیمه ازکارافتادگی میتواند در صورت ناتوانی فرد از کار به دلیل بیماری یا حادثه، درآمد او را تأمین کند. با توجه به تمام این ریسکها، بیمهها به عنوان یک استراتژی هوشمندانه برای مدیریت ریسک و محافظت از دستاوردهای مالی شناخته میشوند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۶:۰۴ توسط:tokyo موضوع:
نظرات (0)
بدهیها، چه به شکل وامهای مسکن، چه کارتهای اعتباری و وامهای دانشجویی، بخش جداییناپذیری از زندگی مالی بسیاری از افراد هستند. در حالی که برخی بدهیها (مانند وام مسکن) میتوانند به عنوان یک ابزار برای سرمایهگذاری و افزایش داراییها عمل کنند، بدهیهای با نرخ بهره بالا (مانند کارتهای اعتباری) میتوانند به یک بار مالی سنگین تبدیل شوند. مدیریت صحیح بدهیها و اتخاذ راهکارهای مؤثر برای کاهش آنها، برای دستیابی به ثبات و آزادی مالی حیاتی است.
اولین قدم در مدیریت بدهیها، شناسایی و اولویتبندی آنها است. فرد باید تمام بدهیهای خود را به همراه مبلغ کل، حداقل پرداخت ماهانه، و مهمتر از همه، نرخ بهره آنها لیست کند. دو استراتژی محبوب برای پرداخت بدهیها وجود دارد: روش گلولهبرفی (Snowball Method) و روش بهمن (Avalanche Method). در روش گلولهبرفی، بدهی با کمترین مبلغ ابتدا پرداخت میشود تا با موفقیتهای کوچک، انگیزه فرد برای ادامه مسیر حفظ شود. در روش بهمن، بدهی با بالاترین نرخ بهره ابتدا پرداخت میشود تا در بلندمدت در هزینههای بهره صرفهجویی شود. انتخاب روش بستگی به اولویتهای فرد دارد.
یکی دیگر از راهکارهای کاهش بدهی، تجدید ساختار یا تجمیع بدهی است. در این روش، تمام بدهیهای موجود (مانند بدهیهای کارت اعتباری با نرخ بهره بالا) به یک وام جدید با نرخ بهره پایینتر منتقل میشوند. این کار نه تنها پرداختها را ساده میکند، بلکه میتواند هزینههای بهره را در بلندمدت به میزان قابل توجهی کاهش دهد. وامهای شخصی یا بازتأمین مالی وام مسکن میتواند برای این منظور استفاده شود، اما باید با دقت نرخها و شرایط جدید بررسی شوند.
در نهایت، تغییر در عادات مالی و بودجهبندی دقیق برای جلوگیری از ایجاد بدهیهای جدید ضروری است. بودجهبندی به افراد کمک میکند تا درآمد خود را مدیریت کرده و از هزینه کردن بیش از حد توان مالی خود جلوگیری کنند. همچنین، داشتن یک صندوق اضطراری میتواند در مواقع غیرمنتظره، نیاز به گرفتن وام یا استفاده از کارت اعتباری را کاهش دهد. با این راهکارها، افراد میتوانند به تدریج از بار بدهی خود رها شده و به سمت یک آینده مالی مطمئن حرکت کنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۵:۱۲ توسط:tokyo موضوع:
نظرات (0)

نسل جوان با چالشهای منحصر به فردی در زمینه مالی روبرو است، از جمله افزایش هزینههای زندگی، بدهیهای دانشجویی، و ناپایداری شغلی. با این حال، آنها یک مزیت بزرگ نیز دارند: زمان. زمان، بزرگترین دارایی برای پسانداز و سرمایهگذاری است، زیرا به آنها اجازه میدهد تا از قدرت سود مرکب (Compound Interest) بهرهمند شوند. در اینجا، به چند استراتژی کلیدی برای پسانداز و سرمایهگذاری برای نسل جوان میپردازیم.
اولین و مهمترین استراتژی، شروع به پسانداز در سریعترین زمان ممکن است. حتی مقادیر کم پسانداز در جوانی، به دلیل سود مرکب، میتواند در بلندمدت به ثروت قابل توجهی تبدیل شود. برای مثال، پسانداز 100 دلار در ماه از سن 20 سالگی میتواند به مبلغ بسیار بیشتری در مقایسه با پسانداز همان مبلغ از سن 30 سالگی تبدیل شود. برای سادهسازی فرآیند، میتوان از پسانداز خودکار استفاده کرد که در آن، بخشی از حقوق به صورت مستقیم به یک حساب پسانداز یا سرمایهگذاری منتقل میشود.
استراتژی دوم، سرمایهگذاری هوشمندانه و با ریسک مناسب است. با توجه به افق زمانی طولانی، نسل جوان میتواند ریسک بیشتری را نسبت به نسلهای مسنتر بپذیرد. سرمایهگذاری در بورس اوراق بهادار
از طریق صندوقهای سرمایهگذاری مشترک یا ETFها (صندوقهای قابل معامله در بورس) میتواند بازدهی قابل توجهی در بلندمدت داشته باشد. این صندوقها تنوعبخشی را فراهم میکنند و ریسک سرمایهگذاری را کاهش میدهند. همچنین، یادگیری اصول تحلیل بازار و انتخاب سهام میتواند به افزایش دانش و اعتماد به نفس کمک کند.
استراتژی سوم، آموزش مالی مداوم و مدیریت بدهیها است. درک مفاهیمی مانند نرخ بهره، بودجهبندی، و سرمایهگذاری برای موفقیت مالی ضروری است. علاوه بر این، مدیریت صحیح بدهیها، به ویژه بدهیهای با نرخ بهره بالا مانند کارتهای اعتباری، باید یک اولویت باشد. پرداخت بدهیهای با نرخ بهره بالا میتواند به میزان قابل توجهی در هزینههای مالی در بلندمدت صرفهجویی کند. در نهایت، با ترکیب این استراتژیها، نسل جوان میتواند پایههای یک آینده مالی مطمئن را بنا کند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۴:۳۲ توسط:tokyo موضوع:
نظرات (0)
بودجهبندی خانوار فرآیندی است که در آن، خانوارها درآمد خود را ردیابی کرده و آن را به گونهای برنامهریزی میکنند که با هزینههای آنها مطابقت داشته باشد. این یک ابزار مالی حیاتی است که به افراد کمک میکند تا کنترل کاملی بر پول خود داشته باشند، از هدررفت مالی جلوگیری کنند، و به اهداف مالی خود برسند. مدیریت صحیح هزینهها نیز جزء لاینفک بودجهبندی است و شامل شناسایی، اولویتبندی، و کنترل هزینهها میشود.
اولین قدم در بودجهبندی، شناسایی تمام منابع درآمد و هزینهها است. خانوار باید تمام منابع درآمدی خود (مانند حقوق، درآمد حاصل از اجاره، یا سود سرمایهگذاری) را ثبت کند و همچنین تمام هزینههای خود (از هزینههای ثابت مانند اجاره، قبوض، و اقساط وام تا هزینههای متغیر مانند مواد غذایی، تفریح، و پوشاک) را به دقت ردیابی کند. این مرحله به افراد کمک میکند تا تصویری شفاف از وضعیت مالی خود به دست آورند و بفهمند که پولشان به کجا میرود.
قدم بعدی، تخصیص بودجه و تعیین اولویتها است. یکی از روشهای محبوب، قانون 50/30/20 است. در این روش، 50% از درآمد به نیازهای ضروری (اجاره، غذا، قبوض)، 30% به خواستهها (تفریح، رستوران)، و 20% به پسانداز و بازپرداخت بدهی اختصاص مییابد. این قانون یک چارچوب ساده اما مؤثر برای توزیع درآمد فراهم میکند. با این حال، بودجهبندی باید انعطافپذیر باشد و با توجه به شرایط مالی و اهداف هر خانواده قابل تغییر باشد.
مدیریت هزینهها به معنای کنترل فعال هزینههای روزمره است. این شامل یافتن راههایی برای کاهش هزینههای متغیر (مانند خرید هوشمندانه، استفاده از تخفیفها)، و در صورت امکان، مذاکره برای کاهش هزینههای ثابت (مانند قبوض یا نرخ بیمه) است. بودجهبندی موفق نیازمند نظم و انضباط و همچنین بازنگری منظم بودجه برای اطمینان از مطابقت آن با اهداف مالی است. در نهایت، بودجهبندی به خانوارها قدرت میدهد تا کنترل زندگی مالی خود را در دست بگیرند و برای آیندهای بهتر برنامهریزی کنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۳:۴۵ توسط:tokyo موضوع:
نظرات (0)

ابزارهای مالی مشتقه (Derivative)، ابزارهای مالی پیچیدهای هستند که ارزش آنها از یک دارایی پایه (مانند سهام، اوراق قرضه، کالا، یا ارز) مشتق میشود. این ابزارها به طور گستردهای برای مدیریت ریسک، سفتهبازی، و آربیتراژ در بازارهای مالی استفاده میشوند. دو نوع اصلی از ابزارهای مشتقه، قراردادهای آتی (Futures) و اختیار معامله (Options) هستند که هر یک ویژگیهای خاص خود را دارند.
قراردادهای آتی (Futures) توافقنامههایی هستند که طرفین را ملزم به خرید یا فروش یک دارایی مشخص (مانند یک بشکه نفت یا 100 سهم) در یک قیمت از پیش تعیینشده و در یک تاریخ مشخص در آینده میکنند. این قراردادها استانداردسازی شده و در بورسهای آتی معامله میشوند. برای مثال، یک شرکت هواپیمایی میتواند برای خرید نفت در آینده با قیمت فعلی، یک قرارداد آتی منعقد کند تا از خود در برابر افزایش احتمالی قیمت نفت محافظت کند. این قراردادها برای مدیریت ریسکهای قیمتی بسیار مؤثر هستند.
اختیار معامله (Options)، برخلاف قراردادهای آتی، به دارنده حق خرید یا فروش یک دارایی در یک قیمت مشخص و در یک دوره زمانی مشخص را میدهد، اما او را ملزم به انجام این کار نمیکند. اختیار معامله شامل دو نوع اصلی است: اختیار خرید (Call Option) که به دارنده حق خرید میدهد، و اختیار فروش (Put Option) که به دارنده حق فروش میدهد. به عنوان مثال، یک سرمایهگذار میتواند با خرید یک اختیار خرید، حق خرید سهام یک شرکت را در آینده با قیمت فعلی داشته باشد. اگر قیمت سهام افزایش یابد، او از این حق استفاده میکند و سود میبرد، در غیر این صورت، تنها حق معامله از دست میرود. این انعطافپذیری، اختیار معامله را به ابزاری محبوب برای مدیریت ریسک و سفتهبازی تبدیل کرده است.
استفاده از ابزارهای مشتقه میتواند بسیار سودآور باشد، اما با ریسکهای بسیار بالایی نیز همراه است. نوسانات کوچک در قیمت دارایی پایه میتواند منجر به ضررهای بزرگ در ابزارهای مشتقه شود، به ویژه زمانی که از اهرم (Leverage) استفاده میشود. بنابراین، درک کامل از سازوکار، ریسکها، و کاربردهای این ابزارها برای هر کسی که قصد معامله با آنها را دارد، ضروری است. این ابزارها، در صورت استفاده صحیح، میتوانند به ابزارهایی قدرتمند برای مدیریت ریسک در اقتصاد مدرن تبدیل شوند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۳:۱۳ توسط:tokyo موضوع:
نظرات (0)
 اوراق قرضه (Bonds)، نوعی اوراق بهادار با درآمد ثابت هستند که دولتها و شرکتها برای تأمین مالی پروژههای خود منتشر میکنند. وقتی یک سرمایهگذار اوراق قرضه میخرد، در واقع به ناشر (دولت یا شرکت) وام میدهد. در مقابل، ناشر متعهد میشود که در یک دوره زمانی مشخص، به سرمایهگذار بهره (کوپن) پرداخت کند و در پایان دوره، اصل سرمایه را بازگرداند. تحلیل بازار اوراق قرضه و نقش آن در سبد سرمایهگذاری برای هر سرمایهگذار جدی حائز اهمیت است.
تحلیل بازار اوراق قرضه شامل بررسی عواملی مانند ریسک اعتباری (Credit Risk)، نرخ بهره، و تورم است. ریسک اعتباری به احتمال عدم توانایی ناشر در بازپرداخت اصل سرمایه و بهره اشاره دارد. هر چه ریسک اعتباری بالاتر باشد، نرخ بهره پرداختی برای جذب سرمایهگذار نیز بالاتر خواهد بود. نرخ بهره نیز تأثیر مستقیمی بر قیمت اوراق قرضه دارد؛ زمانی که نرخ بهره جدید در بازار افزایش مییابد، قیمت اوراق قرضه قدیمی با نرخ بهره پایینتر کاهش مییابد و برعکس.
نقش اوراق قرضه در سبد سرمایهگذاری معمولاً به عنوان یک ابزار با ریسک کمتر و ثبات بیشتر تعریف میشود. در مقایسه با سهام که نوسانات قیمتی زیادی دارند، اوراق قرضه به دلیل درآمد ثابت و بازپرداخت تضمینشده اصل سرمایه، به عنوان یک لنگر ثبات عمل میکنند. این ویژگی اوراق قرضه را به ابزاری مناسب برای تنوعبخشی به سبد سرمایهگذاری تبدیل میکند. در مواقعی که بازار سهام با بحران روبرو است، اوراق قرضه معمولاً عملکرد بهتری دارند و به کاهش ضرر کلی سبد کمک میکنند.
علاوه بر این، اوراق قرضه نقش مهمی در برنامهریزی برای بازنشستگی ایفا میکنند. سرمایهگذاران در نزدیکی دوران بازنشستگی، معمولاً بخش بیشتری از سرمایه خود را به اوراق قرضه با ریسک کمتر منتقل میکنند تا از ارزش سرمایه خود در برابر نوسانات بازار محافظت کنند و یک جریان درآمدی پایدار برای دوران بازنشستگی داشته باشند. در نهایت، درک بازار اوراق قرضه به سرمایهگذار امکان میدهد تا با توازنی مناسب میان ریسک و بازدهی، سبد سرمایهگذاری خود را مدیریت کند و به اهداف مالی خود دست یابد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۲:۳۹ توسط:tokyo موضوع:
نظرات (0)

بازار فارکس (Forex)، که مخفف بازار ارزهای خارجی است، بزرگترین و نقدشوندهترین بازار مالی در جهان است که در آن ارزهای مختلف جهان خرید و فروش میشوند. این بازار یک بازار فرابورس (OTC) و غیرمتمرکز است که به صورت 24 ساعته در پنج روز هفته فعال است. بررسی این بازار و ریسکهای مرتبط با آن برای هر کسی که به معامله در آن علاقهمند است، ضروری است.
در بازار فارکس، ارزها به صورت جفت معامله میشوند، مانند EUR/USD (یورو در مقابل دلار آمریکا). معاملهگران با پیشبینی اینکه نرخ مبادله یک جفت ارز در آینده افزایش یا کاهش مییابد، به کسب سود میپردازند. به عنوان مثال، اگر یک معاملهگر معتقد باشد که ارزش یورو در مقابل دلار افزایش مییابد، یورو را با دلار میخرد و امیدوار است که در آینده آن را با قیمت بالاتری بفروشد.
یکی از بزرگترین ریسکهای مرتبط با بازار فارکس، نوسانات بسیار بالای آن است. نرخ ارز میتواند تحت تأثیر عوامل متعددی مانند سیاستهای پولی بانکهای مرکزی، دادههای اقتصادی، رویدادهای سیاسی، و حتی گزارشهای خبری به سرعت و به شدت تغییر کند. این نوسانات، در حالی که پتانسیل سودهای بالا را فراهم میکنند، میتوانند به ضررهای سنگینی نیز منجر شوند، به ویژه برای معاملهگرانی که از اهرم (Leverage) استفاده میکنند.
اهرم یا لوریج (Leverage) ابزاری است که به معاملهگران امکان میدهد با سرمایه کم، موقعیتهای بزرگتری در بازار بگیرند. در حالی که اهرم میتواند سود را افزایش دهد، اما ضرر را نیز به همان نسبت تشدید میکند و میتواند به سرعت منجر به از دست رفتن کل سرمایه شود. علاوه بر این، ریسکهای مربوط به بروکرها (کارگزاریها) نیز وجود دارد، زیرا بازار فارکس نظارت کمتری نسبت به بازارهای سهام دارد و خطر کلاهبرداری یا ورشکستگی بروکرها وجود دارد. معامله در بازار فارکس نیازمند دانش تخصصی، مدیریت ریسک دقیق، و کنترل احساسات است تا بتوان از پتانسیلهای آن بهره برد و از ریسکهای آن در امان ماند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۱:۵۱ توسط:tokyo موضوع:
نظرات (0)

سرمایهگذاری اخلاقی (Ethical Investing)، که به آن سرمایهگذاری مسئولیت اجتماعی (Socially Responsible Investing - SRI) نیز گفته میشود، رویکردی در سرمایهگذاری است که در آن سرمایهگذاران علاوه بر معیارهای مالی سنتی، معیارهای اخلاقی و اجتماعی را نیز در تصمیمگیریهای خود لحاظ میکنند. هدف این رویکرد، کسب سود مالی در عین حمایت از شرکتهایی است که به ارزشهای اخلاقی و مسئولیتهای اجتماعی پایبند هستند و اجتناب از شرکتهایی که فعالیتهای آنها با این ارزشها در تضاد است.
معیارهای سرمایهگذاری اخلاقی معمولاً بر اساس سه عامل اصلی، معروف به ESG (محیطی، اجتماعی، حاکمیتی)، تعیین میشوند. محیطی (Environmental) به تأثیرات شرکت بر محیط زیست مانند آلودگی، مصرف انرژی، و ردپای کربن اشاره دارد. اجتماعی (Social) به نحوه رفتار شرکت با کارکنان، مشتریان، و جوامع محلی میپردازد و مواردی مانند حقوق کارگر، تنوع و شمول، و ایمنی محصولات را شامل میشود. حاکمیتی (Governance) به ساختار مدیریت و رهبری شرکت، مانند شفافیت، حقوق سهامداران، و مبارزه با فساد مربوط میشود.
تأثیرات اجتماعی سرمایهگذاری اخلاقی بسیار گسترده است. این رویکرد میتواند به ترویج تغییرات مثبت در جوامع کمک کند. با هدایت سرمایه به سمت شرکتهایی که به مسائل زیستمحیطی اهمیت میدهند یا در زمینه حقوق بشر عملکرد خوبی دارند، سرمایهگذاران میتوانند به ایجاد فشار بر شرکتها برای اتخاذ رویههای مسئولانهتر کمک کنند. تقاضای فزاینده برای سرمایهگذاریهای ESG، شرکتها را تشویق میکند تا در گزارشدهی شفافتر باشند و به مسئولیتهای اجتماعی خود بیشتر توجه کنند.
در سالهای اخیر، مطالعات نشان دادهاند که عملکرد مالی شرکتهای ESG اغلب با شرکتهای سنتی برابر یا حتی بهتر است. این امر نشان میدهد که سرمایهگذاران مجبور نیستند برای سرمایهگذاری اخلاقی از بازدهی خود چشمپوشی کنند. سرمایهگذاری اخلاقی نه تنها به افراد اجازه میدهد تا سرمایهگذاریهای خود را با ارزشهای شخصیشان هماهنگ کنند، بلکه به عنوان یک نیروی قدرتمند برای ترویج پایداری و عدالت اجتماعی در دنیای کسبوکار عمل میکند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۱:۰۸ توسط:tokyo موضوع:
نظرات (0)
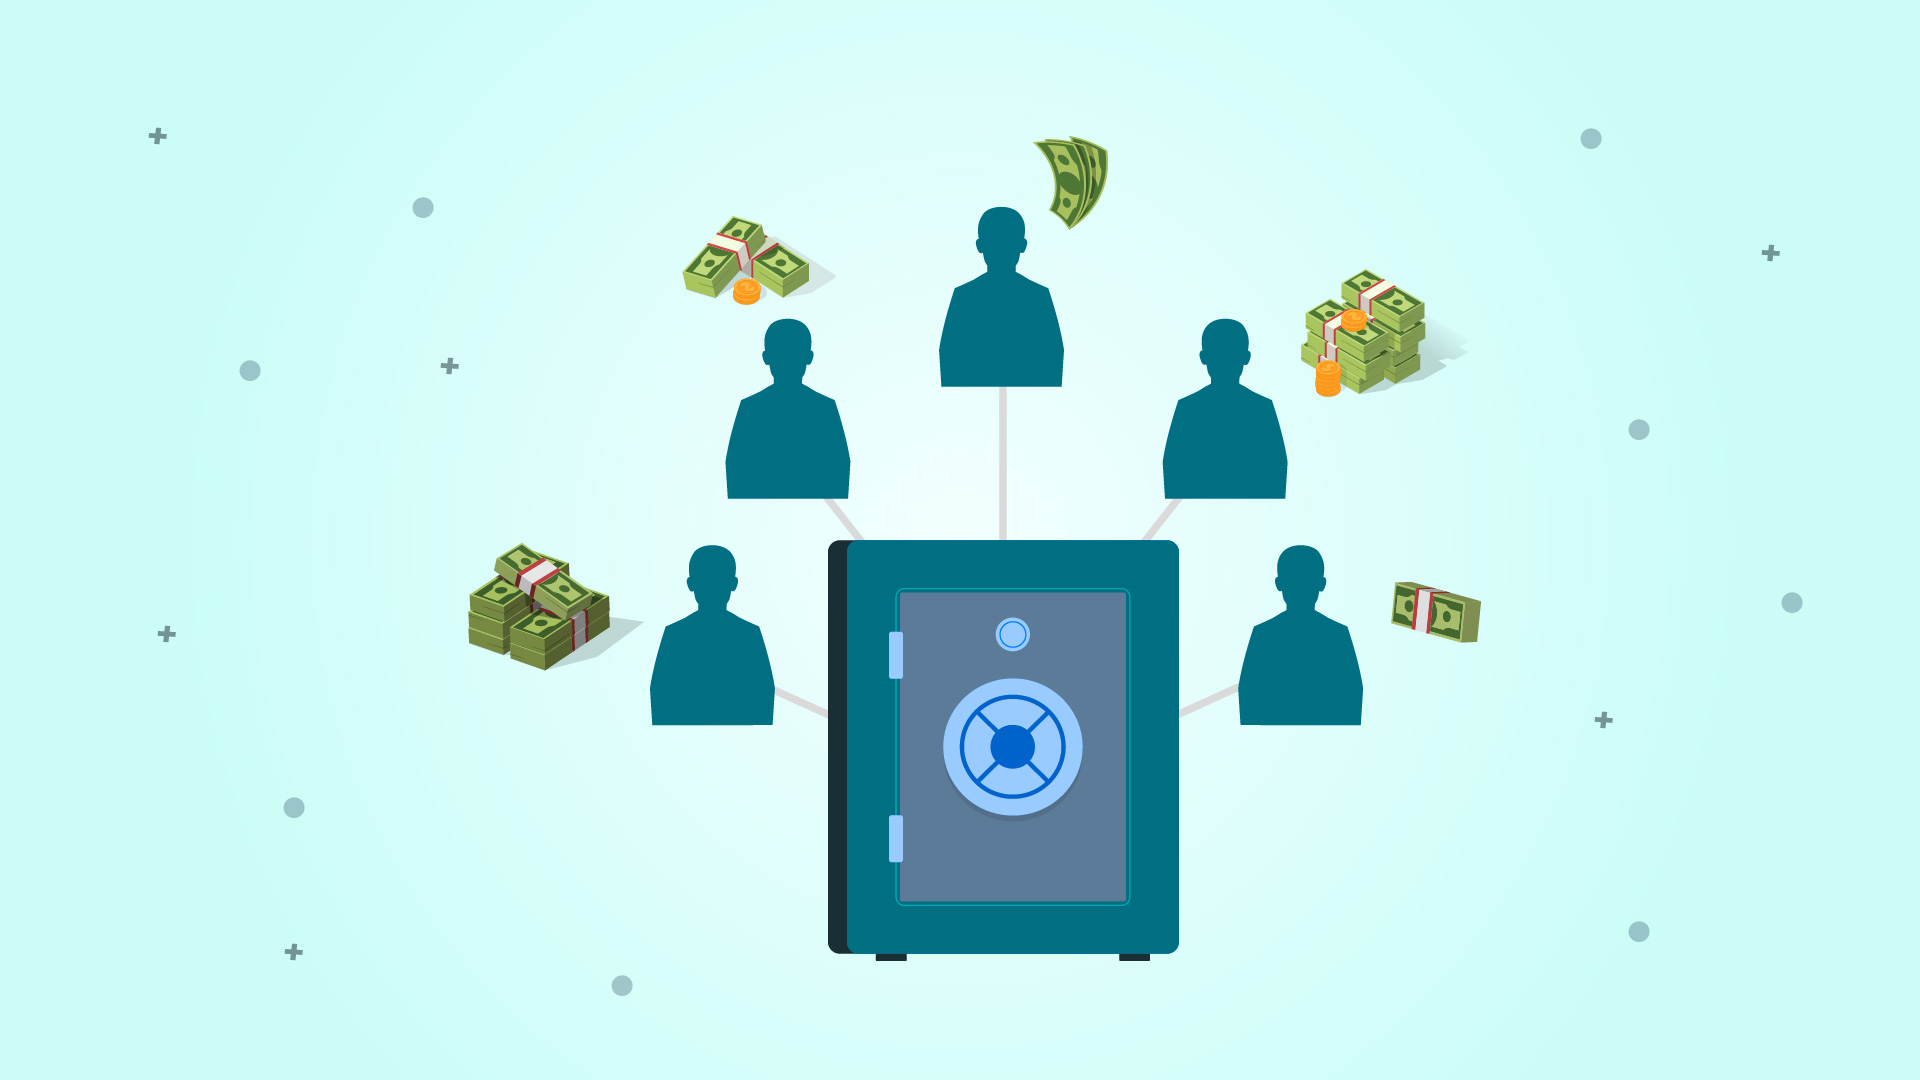
صندوقهای سرمایهگذاری مشترک (Mutual Funds) ابزارهای سرمایهگذاری محبوبی هستند که نقش مهمی در مدیریت ریسک برای سرمایهگذاران خرد ایفا میکنند. این صندوقها با جمعآوری پول از تعداد زیادی سرمایهگذار، در سبدی متنوع از اوراق بهادار مانند سهام، اوراق قرضه، و سایر داراییها سرمایهگذاری میکنند. این رویکرد، مزایای متعددی برای سرمایهگذارانی که منابع یا دانش کافی برای سرمایهگذاری مستقیم ندارند، فراهم میآورد.
یکی از اصلیترین مزایای صندوقهای سرمایهگذاری مشترک، تنوعبخشی (Diversification) است. با سرمایهگذاری در مجموعهای از اوراق بهادار از صنایع و شرکتهای مختلف، صندوقها ریسک سرمایهگذاری را به طور چشمگیری کاهش میدهند. اگر یک سهم یا صنعت دچار افت شود، ضرر حاصل از آن با عملکرد خوب سایر اوراق بهادار در سبد جبران میشود. این تنوع، به سرمایهگذار این امکان را میدهد که بدون خرید تعداد زیادی سهم، ریسک خود را در سطح قابل قبولی نگه دارد.
مزیت دیگر، مدیریت حرفهای است. صندوقهای سرمایهگذاری مشترک توسط مدیران حرفهای اداره میشوند که دارای دانش، تجربه، و ابزارهای لازم برای تحلیل بازار و انتخاب اوراق بهادار مناسب هستند. این مدیران، تصمیمات خرید و فروش را بر اساس تحقیقات گسترده و استراتژیهای از پیش تعیینشده میگیرند، که این امر شانس موفقیت سرمایهگذاری را افزایش میدهد. این امر به سرمایهگذارانی که وقت یا تخصص کافی برای تحلیل بازار ندارند، اجازه میدهد تا از تخصص مدیران بهرهمند شوند.
علاوه بر این، صندوقهای سرمایهگذاری مشترک نقدشوندگی مناسبی دارند. سرمایهگذاران میتوانند به راحتی واحدهای صندوق خود را به فروش برسانند و پول خود را دریافت کنند. این صندوقها همچنین شفافیت بالایی دارند و اطلاعات مربوط به ترکیب داراییها و عملکرد خود را به طور منظم منتشر میکنند. با این حال، صندوقها هزینههایی مانند کارمزد مدیریت و کارمزد خرید/فروش را نیز دریافت میکنند که باید در نظر گرفته شوند. در مجموع، صندوقهای سرمایهگذاری مشترک ابزاری کارآمد و مقرونبهصرفه برای کاهش ریسک و دستیابی به اهداف سرمایهگذاری بلندمدت هستند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۰:۳۵ توسط:tokyo موضوع:
نظرات (0)

روانشناسی بازار (Behavioral Finance) شاخهای از علم اقتصاد و مالی است که به بررسی تأثیر عوامل روانشناختی و احساسی بر تصمیمگیریهای مالی و عملکرد بازار میپردازد. این حوزه، نظریه مالی سنتی را که فرض میکند سرمایهگذاران همیشه منطقی و عقلانی عمل میکنند، به چالش میکشد. روانشناسی بازار نشان میدهد که احساسات، سوگیریهای شناختی (Cognitive Biases)، و انگیزههای اجتماعی میتوانند به طور قابل توجهی بر قضاوتهای سرمایهگذاران تأثیر بگذارند و منجر به تصمیمات غیرمنطقی شوند.
یکی از مهمترین سوگیریهای شناختی، "تمایل به زیانگریزی" (Loss Aversion) است. این پدیده به این معناست که افراد، درد ناشی از ضرر مالی را بسیار بیشتر از لذت حاصل از سود مالی به همان اندازه، تجربه میکنند. در نتیجه، سرمایهگذاران ممکن است سهام زیانده خود را برای مدت طولانی نگه دارند، به این امید که قیمت آن به ارزش اولیه بازگردد، در حالی که ممکن است سهام سودده خود را به سرعت بفروشند تا از سود مطمئن شوند. این رفتار میتواند به کاهش بازدهی کلی سبد سرمایهگذاری منجر شود.
سوگیری دیگر، "سوگیری تأیید" (Confirmation Bias) است. در این حالت، سرمایهگذاران تمایل دارند اطلاعاتی را جستجو، تفسیر، و به خاطر بسپارند که با باورهای قبلی آنها سازگار است. برای مثال، اگر یک سرمایهگذار به آینده یک سهم خاص خوشبین باشد، تنها اخباری را دنبال میکند که از این خوشبینی حمایت میکنند و اخبار منفی را نادیده میگیرد. این امر میتواند به تصمیمگیریهای یکجانبه و بدون در نظر گرفتن تمام جوانب منجر شود.
علاوه بر سوگیریهای فردی، رفتارهای گلهای (Herd Behavior) نیز در بازار تأثیرگذار است. در این پدیده، سرمایهگذاران از تصمیمات دیگران تقلید میکنند، حتی اگر شواهد کافی برای حمایت از آن تصمیم وجود نداشته باشد. این رفتار میتواند به شکلگیری حبابهای قیمتی در بازار منجر شود. روانشناسی بازار با آگاهیبخشی در مورد این سوگیریها و احساسات، به سرمایهگذاران کمک میکند تا با شناخت نقاط ضعف روانشناختی خود، تصمیمات عقلانیتر و آگاهانهتری بگیرند و از اشتباهات رایج جلوگیری کنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۰:۰۱ توسط:tokyo موضوع:
نظرات (0)


