
مدیریت ریسک مالی فرآیندی نظاممند و پیوسته برای شناسایی، ارزیابی، کنترل و نظارت بر ریسکهای مالی است که میتوانند بر اهداف و عملکرد مالی یک شرکت تأثیر منفی بگذارند. هدف اصلی این فرآیند، به حداقل رساندن اثرات نامطلوب ناشی از نوسانات بازار، عدم قطعیتهای اقتصادی و رویدادهای غیرمنتظره است تا از ثبات مالی شرکت محافظت شود و ارزش سهامداران تضمین گردد. یک چارچوب مدیریت ریسک مالی مؤثر، شرکت را قادر میسازد تا در محیط کسبوکار پیچیده و پویا، تصمیمات آگاهانهتر و محتاطانهتری اتخاذ کند.
اولین گام در مدیریت ریسک مالی، شناسایی ریسکها است. ریسکهای مالی میتوانند اشکال مختلفی داشته باشند؛ از جمله ریسک نرخ بهره (نوسانات در نرخهای بهره که میتواند بر هزینههای استقراض یا درآمد حاصل از سرمایهگذاریها تأثیر بگذارد)، ریسک نرخ ارز (تغییرات در نرخ تبدیل ارز که میتواند بر درآمدهای صادراتی، هزینههای وارداتی یا ارزش داراییها و بدهیهای خارجی تأثیر بگذارد)، ریسک اعتباری (خطر عدم توانایی طرف مقابل در ایفای تعهدات مالی خود، مانند عدم بازپرداخت وام یا عدم پرداخت مطالبات)، و ریسک نقدینگی (عدم توانایی شرکت در پرداخت به موقع تعهدات کوتاهمدت خود). شناسایی جامع این ریسکها نیازمند تحلیل عمیق محیط داخلی و خارجی شرکت، جریانهای نقدی، ترازنامه و عملیات است.
پس از شناسایی، گام بعدی ارزیابی ریسکها است. در این مرحله، شدت و احتمال وقوع هر ریسک مالی برآورد میشود. این ارزیابی میتواند کمی (با استفاده از مدلهای آماری و ریاضی برای تخمین زیانهای احتمالی) یا کیفی (با استفاده از قضاوت کارشناسانه) باشد. ابزارهایی مانند تحلیل حساسیت، تحلیل سناریو و آزمون تنش (Stress Testing) برای ارزیابی پتانسیل ریسک و تأثیر آن بر شاخصهای مالی شرکت به کار میروند. هدف از ارزیابی، اولویتبندی ریسکها بر اساس اهمیت و پتانسیل آسیبرسانی آنها است تا منابع برای مدیریت مؤثرترین ریسکها تخصیص یابد.
در نهایت، پس از شناسایی و ارزیابی، شرکتها به مرحله کنترل ریسکها میرسند. استراتژیهای کنترل ریسک میتوانند شامل اجتناب از ریسک (عدم ورود به فعالیتهای پرخطر)، کاهش ریسک (به عنوان مثال، از طریق متنوعسازی سبد سرمایهگذاری یا استفاده از ابزارهای پوشش ریسک مانند پیمانهای آتی ارز و سواپهای نرخ بهره)، انتقال ریسک (مانند خرید بیمه یا قراردادهای هجینگ) و پذیرش ریسک (در صورتی که هزینه مدیریت ریسک بیش از مزایای آن باشد) باشند. نظارت مستمر بر ریسکها و اثربخشی استراتژیهای کنترلی، بازبینی دورهای سیاستهای مدیریت ریسک و ایجاد یک فرهنگ ریسکپذیری مسئولانه در سراسر سازمان، اجزای حیاتی یک سیستم مدیریت ریسک مالی موفق هستند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۰ تیر ۱۴۰۴ساعت:
۰۲:۳۰:۳۱ توسط:tokyo موضوع:
نظرات (0)
مدیریت سرمایه در گردش یکی از جنبههای کلیدی مدیریت مالی است که بر بهینهسازی داراییها و بدهیهای جاری یک شرکت تمرکز دارد. هدف اصلی این مدیریت، حصول اطمینان از وجود نقدینگی کافی برای پوشش تعهدات کوتاهمدت و در عین حال به حداقل رساندن سرمایههای راکد و افزایش کارایی عملیاتی است. سرمایه در گردش کافی، تضمینکننده توانایی شرکت در پرداخت به موقع حقوق و دستمزد، خرید مواد اولیه و پوشش سایر هزینههای جاری است؛ در غیر این صورت، شرکت ممکن است با بحران نقدینگی مواجه شده و حتی در آستانه ورشکستگی قرار گیرد، حتی اگر از سودآوری خوبی در بلندمدت برخوردار باشد.
بهینهسازی جریان نقدی یکی از ستونهای اصلی مدیریت سرمایه در گردش است. این به معنای مدیریت دقیق ورود و خروج پول نقد به گونهای است که شرکت همواره از ذخیره نقدی لازم برخوردار باشد و همزمان، از نگهداری بیش از حد پول نقد که بازدهی ندارد، جلوگیری شود. این امر شامل پیشبینی دقیق جریانهای نقدی آتی، تسریع در فرآیند جمعآآوری مطالبات از مشتریان (به عنوان مثال، از طریق ارائه تخفیف برای پرداختهای زودهنگام یا پیگیری مستمر) و مذاکره برای به تعویق انداختن پرداخت به تأمینکنندگان در صورت امکان (بدون آسیب به روابط) میشود. هدف، ایجاد یک چرخه نقدی مثبت است که شرکت را قادر سازد تا عملیات خود را بدون نیاز به استقراضهای کوتاهمدت پرهزینه ادامه دهد.
در کنار جریان نقدی، مدیریت بهینه داراییهای جاری نیز از اهمیت بالایی برخوردار است. این شامل مدیریت دقیق موجودی کالا، حسابهای دریافتنی و سرمایهگذاریهای کوتاهمدت میشود. به عنوان مثال، مدیریت موجودی کالا به معنای نگهداری سطح بهینهای از کالاهاست: نه آنقدر زیاد که سرمایه شرکت را راکد کرده و هزینههای انبارداری و استهلاک را افزایش دهد، و نه آنقدر کم که منجر به کمبود موجودی، از دست دادن فروش و نارضایتی مشتریان شود. استفاده از سیستمهای مدیریت موجودی پیشرفته و پیشبینی دقیق تقاضا میتواند به این امر کمک کند.
در نهایت، مدیریت مؤثر سرمایه در گردش نه تنها به شرکت کمک میکند تا از بحرانهای نقدینگی جلوگیری کند و از پرداختهای دیرهنگام و جریمهها اجتناب ورزد، بلکه میتواند منجر به افزایش سودآوری نیز شود. با کاهش هزینههای مالی ناشی از وامهای کوتاهمدت، بهینهسازی موجودی و سرعت بخشیدن به وصول مطالبات، شرکت میتواند منابع مالی خود را برای سرمایهگذاری در فرصتهای رشد، کاهش بدهیها یا حتی بازگرداندن ارزش به سهامداران به کار گیرد. این امر نیازمند نظارت مستمر و تطبیق با شرایط متغیر بازار است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تیر ۱۴۰۴ساعت:
۰۶:۳۴:۲۰ توسط:tokyo موضوع:
نظرات (0)

تأمین مالی شرکتها به معنای جذب و تخصیص بهینه منابع مالی برای پشتیبانی از عملیات جاری، توسعه و پروژههای سرمایهگذاری است. این فرآیند حیاتی، ستون فقرات هر کسبوکاری محسوب میشود، زیرا بدون دسترسی به سرمایه کافی، شرکتها نمیتوانند به اهداف رشد و سودآوری خود دست یابند. انتخاب روش مناسب برای تأمین مالی، تأثیر مستقیمی بر ساختار سرمایه، هزینه مالی و انعطافپذیری آتی شرکت خواهد داشت؛ از همین رو، مدیران مالی باید با دقت ابزارهای مختلف موجود را ارزیابی کنند تا بهترین گزینه را متناسب با نیازها، مرحله رشد و تحمل ریسک شرکت برگزینند.
یکی از رایجترین و سنتیترین روشهای جذب سرمایه، وام بانکی است. در این روش، شرکت مبلغ مشخصی را از یک مؤسسه مالی (معمولاً بانک) قرض میگیرد و متعهد میشود که اصل و سود آن را در اقساط و زمانبندی مشخص بازپرداخت کند. وامهای بانکی میتوانند کوتاهمدت یا بلندمدت باشند و معمولاً نیازمند ارائه وثیقه یا تضمین هستند. مزیت اصلی وام بانکی، حفظ مالکیت کامل شرکت توسط سهامداران فعلی است، اما محدودیتهایی مانند شرایط سختگیرانه وامدهنده، نیاز به سابقه اعتباری قوی و هزینههای بهره را نیز در پی دارد که میتواند فشار نقدینگی بر شرکت وارد کند.
روش دیگر جذب سرمایه، عرضه اولیه سهام (IPO) است که طی آن، سهام یک شرکت برای اولین بار به عموم مردم و سرمایهگذاران نهادی عرضه میشود و شرکت از حالت خصوصی به سهامی عام تبدیل میگردد. IPO به شرکتها امکان میدهد تا حجم قابل توجهی از سرمایه را از طریق فروش سهام جدید جذب کنند و این امر میتواند به تقویت ترازنامه و تأمین مالی پروژههای بزرگ کمک کند. علاوه بر جذب سرمایه، عرضه اولیه میتواند به افزایش اعتبار و شهرت شرکت، تسهیل دسترسی به بازارهای سرمایه در آینده و ایجاد نقدشوندگی برای سهامداران اولیه منجر شود. با این حال، فرآیند IPO پیچیده، زمانبر و پرهزینه است و شرکت را ملزم به رعایت مقررات سختگیرانه و شفافیت بیشتر در گزارشگری مالی میکند.
در مقابل، سرمایه خطرپذیر (Venture Capital) نوعی تأمین مالی است که توسط شرکتهای سرمایهگذاری خطرپذیر یا سرمایهگذاران فرشته (Angel Investors) به استارتاپها و شرکتهای نوپا با پتانسیل رشد بالا ارائه میشود. این نوع سرمایه معمولاً در ازای دریافت سهام قابل توجهی از شرکت صورت میگیرد و سرمایهگذاران علاوه بر منابع مالی، اغلب تخصص، تجربه مدیریتی و شبکههای ارتباطی خود را نیز در اختیار شرکت قرار میدهند. سرمایه خطرپذیر برای شرکتهایی مناسب است که هنوز سودآور نیستند یا داراییهای ملموس کمی برای ارائه وثیقه دارند. با این حال، پذیرش سرمایه خطرپذیر به معنای واگذاری بخشی از مالکیت و کنترل شرکت است و سرمایهگذاران انتظار بازدهی بسیار بالایی را در صورت موفقیت شرکت دارند که معمولاً از طریق یک رویداد خروج (مانند IPO یا فروش شرکت) محقق میشود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تیر ۱۴۰۴ساعت:
۰۶:۳۲:۳۶ توسط:tokyo موضوع:
نظرات (0)
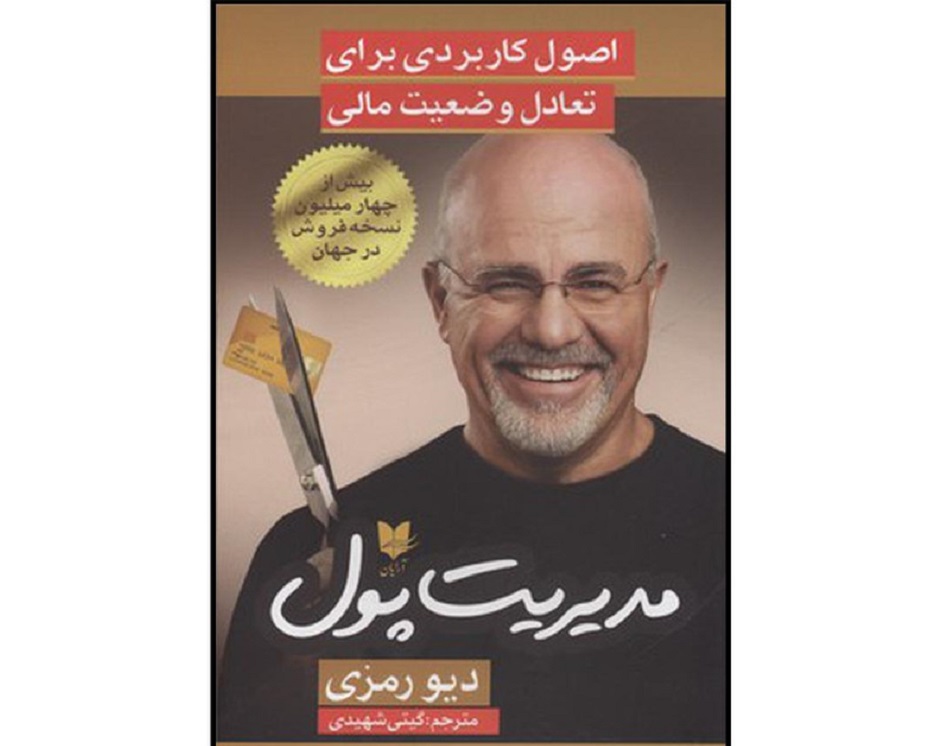
کتابهای مالی میتوانند ابزارهای قدرتمندی برای افزایش سواد مالی، تغییر ذهنیت در مورد پول، و ارائه استراتژیهای عملی برای دستیابی به اهداف مالی باشند. خواندن بهترین کتابهای مالی میتواند به شما کمک کند تا از اشتباهات رایج دوری کنید، تصمیمات هوشمندانهتری بگیرید و کنترل کامل زندگی مالی خود را به دست گیرید. این کتابها اغلب نه تنها جنبههای فنی مالی را پوشش میدهند، بلکه به روانشناسی پول و اهمیت انضباط و تغییر عادتها نیز میپردازند.
یکی از کتابهای کلاسیک و تأثیرگذار در این زمینه، "پدر پولدار، پدر بیپول" (Rich Dad Poor Dad) اثر رابرت کیوساکی است. این کتاب تفاوتهای اساسی در تفکر و رفتار مالی ثروتمندان و فقرا را بررسی میکند. کیوساکی بر اهمیت داراییها (چیزهایی که پول را در جیب شما میگذارند) در مقابل بدهیها (چیزهایی که پول را از جیب شما خارج میکنند) تأکید میکند و مفهوم "سواد مالی" را برای رسیدن به استقلال مالی برجسته میسازد. این کتاب میتواند نگاه شما به پول و سرمایهگذاری را دگرگون کند.
کتاب دیگر که برای بسیاری از افراد الهامبخش بوده، "ثروتمندترین مرد بابل" (The Richest Man in Babylon) اثر جورج کلسون است. این کتاب از طریق داستانهای ساده و تمثیلی که در بابل باستان روایت میشوند، اصول جاودانه پسانداز، سرمایهگذاری و ساخت ثروت را آموزش میدهد. درسهای اصلی آن شامل "پرداخت ابتدا به خودت"، کنترل هزینهها، سرمایهگذاری هوشمندانه و محافظت از داراییها هستند که همگی برای هر فردی در هر زمان قابل اجرا هستند.
برای کسانی که به دنبال راهنمایی عملی برای سرمایهگذاری هستند، "سرمایهگذار هوشمند" (The Intelligent Investor) اثر بنجامین گراهام (معلم وارن بافت) یک کتاب ضروری است. این کتاب اصول "سرمایهگذاری ارزشی" را آموزش میدهد و بر اهمیت تحلیل بنیادی شرکتها، پرهیز از هیجانات بازار و داشتن دیدگاه بلندمدت تأکید میکند. اگرچه ممکن است برای مبتدیان کمی سنگین باشد، اما درسهای آن بیزمان هستند. علاوه بر این، کتابهایی مانند "روانشناسی پول" (The Psychology of Money) اثر مورگان هاوسل که به تأثیرات روانشناختی بر تصمیمات مالی میپردازد، و کتابهای مربوط به بودجهبندی و کاهش بدهی نیز میتوانند به شما در جنبههای مختلف زندگی مالی کمک کنند و مسیر شما را به سوی موفقیت مالی هموار سازند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تیر ۱۴۰۴ساعت:
۰۲:۳۴:۲۲ توسط:tokyo موضوع:
نظرات (0)
آزادی مالی (Financial Freedom) یک مفهوم جذاب و هدف نهایی برای بسیاری از افراد در برنامهریزی مالی است. این به معنای داشتن کنترل کامل بر امور مالی خود و توانایی انجام کارهایی است که واقعاً میخواهید انجام دهید، بدون اینکه نگران محدودیتهای مالی باشید. در تعریف جامعتر، آزادی مالی زمانی حاصل میشود که درآمد غیرفعال شما (مانند سود سرمایهگذاریها، اجاره املاک، یا سود کسبوکارهای آنلاین) برای پوشش تمام هزینههای زندگی شما کافی باشد، به طوری که دیگر نیازی به کار کردن برای کسب درآمد فعال نداشته باشید.
آزادی مالی فراتر از صرفاً "پولدار بودن" است؛ این وضعیت به شما آزادی انتخاب میدهد. میتوانید شغلی را انتخاب کنید که به آن علاقه دارید، حتی اگر حقوق کمتری داشته باشد. میتوانید زمان بیشتری را با خانواده و دوستان بگذرانید، به سفر بروید، یا به فعالیتهای داوطلبانه بپردازید. این به معنای رهایی از استرسهای مالی روزمره و داشتن انعطافپذیری برای زندگی مطابق با ارزشهای شخصی شماست، نه الزامات شغلی.
برای رسیدن به آزادی مالی، چند گام اساسی وجود دارد. اولین گام، کاهش بدهی و ایجاد پسانداز اضطراری است. حذف بدهیهای پربهره، به ویژه بدهی کارت اعتباری، یک اولویت مطلق است. پس از آن، ایجاد یک صندوق اضطراری قوی که حداقل شش ماه تا یک سال از هزینههای زندگی شما را پوشش دهد، حیاتی است. این کار به شما یک پایه محکم و آرامش خاطر میبخشد تا بتوانید با اطمینان بیشتری به سوی اهداف بزرگتر حرکت کنید.
گامهای بعدی شامل افزایش حاشیه پسانداز و سرمایهگذاری هوشمندانه است. این به معنای زندگی کردن زیر توان مالی خود، یافتن راههایی برای افزایش درآمد و تخصیص بخش قابل توجهی از آن به سرمایهگذاری است. سرمایهگذاری در پرتفویهای متنوعی از داراییها، مانند سهام، اوراق قرضه، و املاک و مستغلات، با هدف رشد بلندمدت، به شما کمک میکند تا درآمد غیرفعال لازم برای پوشش هزینههای زندگی خود را ایجاد کنید. این مسیر نیاز به صبر، انضباط و یادگیری مداوم دارد، اما پاداش آن، یعنی آزادی کامل بر زمان و زندگی شما، ارزشمند است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تیر ۱۴۰۴ساعت:
۰۲:۳۳:۳۴ توسط:tokyo موضوع:
نظرات (0)

در مسیر دستیابی به سلامت و آزادی مالی، همانقدر که دانستن کارهایی که باید انجام داد مهم است، آگاهی از اشتباهات رایج مالی که باید از آنها دوری کرد نیز اهمیت دارد. بسیاری از این اشتباهات، به ظاهر کوچک و بیاهمیت به نظر میرسند، اما میتوانند در طول زمان پیامدهای ویرانگری بر وضعیت مالی شما داشته باشند و شما را از رسیدن به اهدافتان دور کنند. با شناخت این دامها، میتوانید از آنها اجتناب کرده و مسیر مالی خود را با اطمینان بیشتری طی کنید.
یکی از بزرگترین اشتباهات رایج، زندگی کردن بالاتر از توان مالی است. این به معنای خرج کردن بیش از آنچه که درآمد دارید، یا حتی تمام درآمدتان، بدون پسانداز است. این رفتار اغلب منجر به افزایش بدهیهای پربهره، به خصوص بدهی کارت اعتباری میشود که نرخ بهره بسیار بالایی دارد و میتواند شما را در یک چرخه بیپایان پرداخت حداقلها گرفتار کند. عدم بودجهبندی و پیگیری نکردن هزینهها نیز به این مشکل دامن میزند و باعث میشود که از محل خرج شدن پولتان بیخبر باشید.
اشتباه مهم دیگر، به تعویق انداختن پسانداز و سرمایهگذاری برای بازنشستگی است. بسیاری از جوانان تصور میکنند که برای پسانداز بازنشستگی هنوز زمان دارند و آن را به آینده موکول میکنند. این کار باعث از دست دادن قدرت فوقالعاده سود مرکب میشود. هرچه دیرتر شروع کنید، برای رسیدن به همان اهداف بازنشستگی، باید مبالغ بسیار بزرگتری را پسانداز کنید. علاوه بر این، نداشتن یک صندوق اضطراری نیز یک اشتباه مهلک است که در صورت بروز هرگونه اتفاق غیرمنتظره (مانند از دست دادن شغل یا بیماری)، شما را مجبور به گرفتن وام یا فروش دارایی با ضرر میکند.
در نهایت، تصمیمگیریهای مالی هیجانی و عدم تنوعبخشی در سرمایهگذاریها نیز از اشتباهات رایج هستند. تصمیمگیریهای مالی نباید بر اساس ترس یا طمع باشند؛ خرید و فروش عجولانه داراییها در زمان نوسانات بازار اغلب به ضرر سرمایهگذار تمام میشود. همچنین، قرار دادن تمام پول خود در یک نوع دارایی یا یک سرمایهگذاری خاص، شما را در معرض ریسک بزرگی قرار میدهد. تنوعبخشی، حتی اگر بازدهی چشمگیری نداشته باشد، از سرمایه شما در برابر شوکها محافظت میکند. با دوری از این اشتباهات رایج، میتوانید مسیر خود را به سوی امنیت و رشد مالی هموار کنید.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تیر ۱۴۰۴ساعت:
۰۲:۳۲:۵۸ توسط:tokyo موضوع:
نظرات (0)
داستانهای میلیونر شدن، به ویژه آنهایی که از صفر شروع کردهاند، همواره جذابیت خاصی داشتهاند و میتوانند درسهای ارزشمندی برای هر کسی که به دنبال بهبود وضعیت مالی خود است، داشته باشند. این داستانها اغلب نشان میدهند که میلیونر شدن لزوماً به معنای یک شبه ثروتمند شدن یا برنده شدن در لاتاری نیست، بلکه نتیجه سالها سختکوشی، انضباط مالی، تصمیمات هوشمندانه و صبر است. با بررسی مسیر افراد موفق، میتوان الگوها و اصول مشترکی را شناسایی کرد که به آنها در دستیابی به ثروت کمک کرده است.
یکی از درسهای کلیدی از این مسیر، اهمیت درآمد بیشتر از خرج کردن است. افراد موفق معمولاً بر روی افزایش درآمد خود، چه از طریق مهارتهای جدید، ترفیع شغلی، یا راهاندازی کسبوکارهای جانبی، تمرکز میکنند. اما صرفاً افزایش درآمد کافی نیست؛ آنها همچنین در کنترل هزینههای خود بسیار منضبط هستند و از خرجهای غیرضروری پرهیز میکنند. این تفاوت بین درآمد و هزینه، که به آن "حاشیه پسانداز" میگویند، به آنها امکان میدهد تا بخش قابل توجهی از پول خود را برای سرمایهگذاری کنار بگذارند.
درس دوم، اهمیت سرمایهگذاری زودهنگام و منظم است. میلیونرها اغلب از قدرت سود مرکب بهره میبرند. آنها پول خود را در داراییهایی که در طول زمان رشد میکنند، مانند سهام، املاک و مستغلات یا کسبوکارها، سرمایهگذاری میکنند. این سرمایهگذاریها به طور خودکار و منظم انجام میشوند، بدون اینکه نیاز به تصمیمگیری روزانه باشد. آنها معمولاً بر روی سرمایهگذاریهای بلندمدت و متنوع تمرکز میکنند و از نوسانات کوتاهمدت بازار وحشت نمیکنند.
در نهایت، میلیونر شدن اغلب با یادگیری مستمر، ریسکپذیری هوشمندانه و تابآوری در برابر شکستها همراه است. افراد موفق همواره به دنبال یادگیری بیشتر در مورد امور مالی، کسبوکار و سرمایهگذاری هستند. آنها ریسکهای محاسبهشدهای را در زندگی حرفهای و مالی خود میپذیرند، اما همیشه برای بدترین سناریو نیز آماده هستند. شکستها و موانع بخشی از این مسیر هستند، اما توانایی برخاستن پس از زمین خوردن و درس گرفتن از اشتباهات، ویژگی مشترک آنهاست. این درسها نشان میدهند که میلیونر شدن یک مسیر فکری و رفتاری است که با تلاش و انضباط قابل دستیابی است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تیر ۱۴۰۴ساعت:
۰۲:۳۲:۲۰ توسط:tokyo موضوع:
نظرات (0)

داستانهای موفقیت مالی همیشه الهامبخش بودهاند، به خصوص زمانی که فردی از اعماق بدهی به قله آزادی مالی میرسد. بسیاری از این داستانها شامل یک نقطه عطف یا یک لحظه بیداری هستند که فرد متوجه میشود وضعیت مالیاش نیازمند تغییرات اساسی است. این تغییر اغلب با یک تصمیم قاطع برای مقابله با بدهی و ایجاد یک مسیر روشن به سوی ثبات مالی آغاز میشود. این مسیر معمولاً پر از چالشهاست، اما با انضباط، پشتکار و استراتژیهای صحیح، دستیابی به آزادی مالی در مدتزمانی نسبتاً کوتاه، مثلاً پنج سال، امکانپذیر است.
گام اول در این مسیر، شناخت کامل وضعیت بدهی است. این به معنای تهیه لیستی جامع از تمام بدهیها، شامل مبلغ اصلی، نرخ بهره و حداقل پرداخت ماهانه است. بسیاری از افرادی که در مسیر آزادی مالی موفق شدهاند، از روشهایی مانند "بهمن بدهی" (Debt Avalanche) که در آن ابتدا بدهیهای با بالاترین نرخ بهره پرداخت میشوند، یا "گلوله برفی بدهی" (Debt Snowball) که در آن ابتدا بدهیهای کوچکتر پرداخت میشوند تا انگیزه ایجاد شود، استفاده میکنند. در کنار این، کاهش شدید هزینهها و افزایش درآمد از طریق کارهای جانبی یا فروش اقلام غیرضروری، برای سرعت بخشیدن به پرداخت بدهیها ضروری است.
پس از مهار بدهی، تمرکز به سمت پسانداز و سرمایهگذاری معطوف میشود. افراد موفق معمولاً یک صندوق اضطراری قوی ایجاد میکنند تا از بازگشت به بدهی در مواجهه با هزینههای غیرمنتظره جلوگیری کنند. سپس، به طور منظم و خودکار، بخشی از درآمد خود را به سرمایهگذاریهای بلندمدت اختصاص میدهند. این سرمایهگذاریها میتوانند شامل سهام، اوراق قرضه، صندوقهای سرمایهگذاری مشترک یا املاک و مستغلات باشند. هدف این است که پولشان برای آنها کار کند و رشد کند، حتی زمانی که آنها خواب هستند یا مشغول کارهای دیگر هستند.
در نهایت، دستیابی به آزادی مالی در مدتزمان کوتاه معمولاً نیازمند تغییرات عمیق در mindset و سبک زندگی است. این افراد اغلب زندگیای آگاهانه و مینیمالیستی را انتخاب میکنند، از خرجهای غیرضروری پرهیز میکنند و به جای دنبال کردن "زندگی لوکس" و مادیگرایی، بر ایجاد ثروت پایدار و آرامش خاطر تمرکز میکنند. داستانهای موفقیت مالی در پنج سال، اغلب با یک تغییر رفتار و نگرش همراه است که به افراد کمک میکند تا کنترل کامل زندگی مالی خود را به دست گیرند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تیر ۱۴۰۴ساعت:
۰۲:۳۱:۴۰ توسط:tokyo موضوع:
نظرات (0)

مذاکره برای حقوق (Salary Negotiation) یکی از مهمترین مراحل در فرآیند استخدام است که میتواند تأثیر قابل توجهی بر درآمد و پیشرفت مالی شما در طولانی مدت داشته باشد. بسیاری از افراد از مذاکره میترسند یا از اهمیت آن بیخبرند، اما یادگیری چگونگی مذاکره مؤثر برای حقوق بیشتر، یک مهارت حیاتی است که میتواند سالانه هزاران یورو به درآمد شما اضافه کند و پایه و اساس رشد شغلی آینده شما باشد.
اولین و مهمترین گام در مذاکره برای حقوق، انجام تحقیقات کامل است. قبل از هرگونه بحث در مورد حقوق، باید از میانگین حقوق برای موقعیت مشابه، با توجه به صنعت، منطقه جغرافیایی، سطح تجربه و مهارتهای خاص خود مطلع شوید. میتوانید از وبسایتهای کاریابی، گزارشهای حقوق و دستمزد، و شبکهسازی با افراد شاغل در همان صنعت برای جمعآوری این اطلاعات استفاده کنید. دانستن ارزش بازار خود، به شما اعتماد به نفس لازم را در هنگام مذاکره میدهد و از شما در برابر درخواست مبلغی بسیار کم یا بسیار زیاد محافظت میکند.
دومین نکته، تا زمانی که پیشنهاد حقوق رسمی را دریافت نکردهاید، از اعلام رقم مشخص خودداری کنید. هدف شما این است که شرکت ابتدا پیشنهاد خود را ارائه دهد. وقتی از شما در مورد انتظارات حقوقیتان پرسیده میشود، میتوانید با گفتن جملاتی مانند "انتظارات حقوقی من بستگی به کل بسته پیشنهادی (شامل مزایا، پاداش، و فرصتهای رشد) دارد، و من اطمینان دارم که پیشنهاد شما رقابتی خواهد بود" یا "من در حال حاضر برای این موقعیت در حال بررسی گزینههایی در محدوده (یک بازه حقوقی بر اساس تحقیقاتتان) هستم" پاسخ دهید. این کار به شما اهرم مذاکره بیشتری میدهد.
پس از دریافت پیشنهاد، آن را با دقت بررسی کنید و بر اساس تحقیقات و ارزش خود، برای مذاکره آماده شوید. تمرکز خود را تنها بر روی حقوق پایه نگذارید؛ مزایای دیگر مانند بیمه سلامت، پاداش، سهام شرکت، مرخصی با حقوق، ساعات کاری منعطف، فرصتهای توسعه حرفهای و کمکهزینه بازنشستگی نیز ارزش مذاکره دارند. دلایل خود را برای درخواست حقوق بیشتر به طور واضح و منطقی بیان کنید و بر ارزشی که میتوانید برای شرکت بیاورید تأکید کنید. در نهایت، همیشه با احترام و حرفهای برخورد کنید و به یاد داشته باشید که مذاکره یک فرآیند دوطرفه است که هدف آن رسیدن به توافقی است که برای هر دو طرف رضایتبخش باشد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تیر ۱۴۰۴ساعت:
۰۲:۳۱:۰۱ توسط:tokyo موضوع:
نظرات (0)
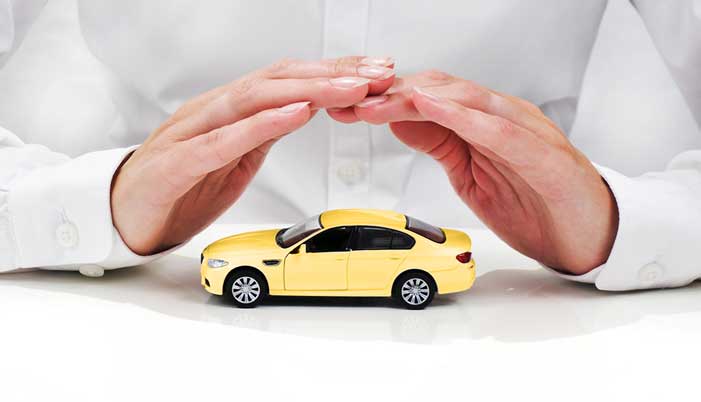
بیمه یک ابزار مالی حیاتی است که به شما امکان میدهد تا ریسک مالی ناشی از رویدادهای ناگوار و غیرمنتظره را مدیریت کنید. با خرید بیمهنامه، شما در واقع یک قرارداد با یک شرکت بیمه منعقد میکنید که در ازای پرداخت حق بیمه (Premium)، در صورت وقوع حادثه یا رویدادی خاص، شرکت بیمه متعهد به پرداخت غرامت مالی به شما یا ذینفعانتان میشود. انتخاب بهترین بیمهنامه برای نیازهای شما نیازمند درک انواع مختلف بیمهها و ارزیابی دقیق شرایط شخصی شماست.
اولین قدم در انتخاب بیمهنامه، شناسایی نیازهای شما و خطراتی که میخواهید پوشش دهید است. آیا نگران هزینههای بالای درمانی هستید؟ آیا میخواهید در صورت فوت، خانوادهتان از نظر مالی تأمین باشند؟ آیا نیاز به محافظت از خودرو یا منزل خود دارید؟ پاسخ به این سوالات به شما کمک میکند تا انواع بیمهنامههای مورد نیاز خود را مشخص کنید. از جمله رایجترین بیمهها میتوان به بیمه سلامت (Health Insurance) برای پوشش هزینههای پزشکی، بیمه عمر (Life Insurance) برای حمایت مالی از خانواده پس از فوت، بیمه خودرو (Auto Insurance) برای جبران خسارتهای رانندگی، و بیمه منزل (Home Insurance) برای محافظت از داراییها اشاره کرد.
پس از شناسایی نیازها، باید به مقایسه پوششها و هزینههای بیمهنامههای مختلف بپردازید. هر بیمهنامه دارای جزئیات خاصی در مورد آنچه پوشش میدهد (Ploicy Coverage)، مبلغ فرانشیز (Deductible) که شما باید قبل از شروع پوشش بیمه بپردازید، و حق بیمه ماهانه یا سالانه است. به دقت بندهای قرارداد را مطالعه کنید و مطمئن شوید که بیمهنامه انتخابی، پوشش کافی برای نیازهای شما را فراهم میکند. ارزانترین بیمهنامه همیشه بهترین گزینه نیست؛ گاهی اوقات پرداخت حق بیمه بیشتر برای پوشش جامعتر، در بلندمدت به صرفهتر است.
در نهایت، هنگام انتخاب بیمهنامه، به اعتبار و سابقه شرکت بیمه نیز توجه کنید. شرکتی را انتخاب کنید که از نظر مالی پایدار باشد و سابقه خوبی در پرداخت مطالبات بیمهگذاران داشته باشد. میتوانید نظرات مشتریان را بررسی کنید یا از رتبهبندیهای مستقل استفاده کنید. در صورت نیاز، مشورت با یک کارگزار بیمه (Insurance Broker) میتواند بسیار مفید باشد. آنها میتوانند گزینههای مختلف را توضیح دهند، پوششهای مناسب را توصیه کنند، و به شما در یافتن بهترین بیمهنامه متناسب با بودجه و نیازهای خاصتان کمک کنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ تیر ۱۴۰۴ساعت:
۰۲:۳۰:۲۶ توسط:tokyo موضوع:
نظرات (0)


