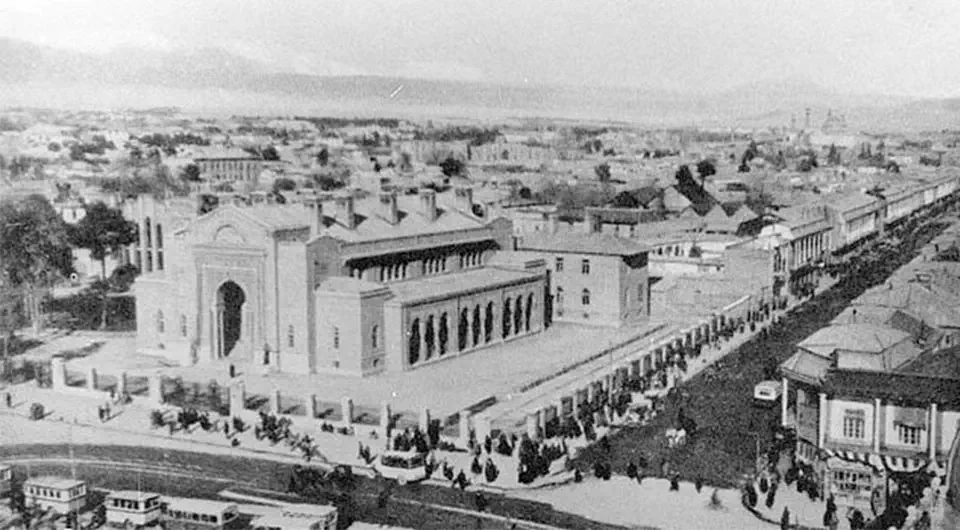
تاريخچه بانكداري در ايران به دوران قاجار بازميگردد و از آن زمان تاكنون، تحولات گستردهاي را تجربه كرده است كه با تغييرات سياسي و اقتصادي كشور گره خورده است. از تأسيس اولين بانكها با سرمايه خارجي تا ملي شدن بانكها و ايجاد سيستم بانكداري اسلامي، هر دوره از اين تاريخ، ويژگيها و چالشهاي خاص خود را داشته است.
اولين نهادهاي بانكي مدرن در ايران در دوران قاجار و با سرمايهگذاري خارجي تأسيس شدند. بانك شاهنشاهي ايران در سال ۱۲۶۷ شمسي (۱۸۸۹ ميلادي) توسط يك سرمايهگذار انگليسي و بانك استقراضي روسيه در سال ۱۲۷۰ شمسي (۱۸۹۱ ميلادي) توسط روسها تأسيس شد. اين بانكها نقش مهمي در تسهيل تجارت خارجي و تأمين مالي دولت داشتند، اما به دليل ماهيت خارجيشان، اغلب با انتقاداتي همراه بودند. اولين بانك ملي با سرمايه ايراني، بانك سپه، در سال ۱۳۰۴ تأسيس شد كه هدفش تأمين مالي ارتش بود.
مهمترين تحول در تاريخ بانكداري ايران با تأسيس بانك ملي ايران در سال ۱۳۰۷ شمسي (۱۹۲۸ ميلادي) رخ داد. بانك ملي به عنوان بانك مركزي كشور وظيفه انتشار اسكناس و كنترل سياستهاي پولي را بر عهده گرفت و به تدريج به مهمترين نهاد مالي كشور تبديل شد. پس از آن، بانكهاي خصوصي متعددي مانند بانك صادرات، بانك پارس، و بانك اعتبارات ايران تأسيس شدند كه به توسعه خدمات بانكي و اعتباري در كشور كمك كردند.
با پيروزي انقلاب اسلامي در سال ۱۳۵۷ (۱۹۷۹ ميلادي)، نظام بانكي ايران دستخوش يك تحول اساسي شد. در سال ۱۳۵۸، تمامي بانكها ملي شدند و در سال ۱۳۶۲، قانون بانكداري بدون ربا تصويب شد. اين قانون مبناي فعاليت بانكهاي ايران را از نظام بهرهاي به نظام اسلامي بر اساس عقود شرعي مانند مضاربه، مشاركت، و جعاله تغيير داد. اين تحول، ساختار و ابزارهاي مالي بانكها را به طور كلي دگرگون كرد. در دوران اخير، با تحولات اقتصادي و فناوري، بانكهاي ايران نيز به سمت ارائه خدمات ديجيتال و بانكداري الكترونيك حركت كردهاند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۹:۴۱ توسط:tokyo موضوع:
نظرات (0)

وامدهي خرد (Microfinance) يك رويكرد مالي است كه به ارائه خدمات مالي مانند وامهاي كوچك، پسانداز و بيمه به افراد كمدرآمد يا فقير كه دسترسي به خدمات بانكداري سنتي ندارند، ميپردازد. اين سيستم به عنوان يك ابزار قدرتمند براي مبارزه با فقر و ترويج توسعه اجتماعي شناخته شده است. وامهاي خرد به افراد، به ويژه زنان، كمك ميكند تا كسبوكارهاي كوچك خود را راهاندازي كرده و درآمدي پايدار كسب كنند.
يكي از مهمترين تأثيرات وامدهي خرد، توانمندسازي اقتصادي زنان است. در بسياري از جوامع، زنان اغلب از حقوق مالكيت و دسترسي به منابع مالي محروم هستند. وامهاي خرد به زنان اين امكان را ميدهد كه كسبوكارهاي كوچكي مانند فروش محصولات كشاورزي، صنايع دستي يا خياطي را راهاندازي كنند. اين درآمد نه تنها وضعيت مالي خانواده را بهبود ميبخشد، بلكه جايگاه اجتماعي و قدرت تصميمگيري زنان را نيز افزايش ميدهد.
وامدهي خرد همچنين به ايجاد شغل و رشد اقتصادي محلي كمك ميكند. هر كسبوكار كوچكي كه با استفاده از وام خرد راهاندازي ميشود، ميتواند شغلهاي جديدي ايجاد كند و به چرخه اقتصادي محلي رونق بخشد. اين امر ميتواند به تدريج به كاهش بيكاري و افزايش توليد در جوامع كمدرآمد منجر شود. علاوه بر اين، بسياري از نهادهاي وامدهي خرد، آموزشهاي مالي و كسبوكار را نيز به وامگيرندگان ارائه ميدهند، كه اين امر به افزايش مهارتهاي آنها و موفقيت بيشتر كسبوكارهايشان كمك ميكند.
با اين حال، وامدهي خرد با چالشهايي نيز روبرو است. نرخهاي بهره وامهاي خرد اغلب بالاتر از وامهاي بانكي سنتي است، كه اين امر ميتواند وامگيرندگان را در معرض ريسك بدهي قرار دهد. همچنين، برخي نهادهاي وامدهي خرد ممكن است به جاي تمركز بر رفاه اجتماعي، بر كسب سود تمركز كنند. با وجود اين چالشها، وامدهي خرد به عنوان يك مدل مالي نوآورانه، پتانسيل بزرگي براي ايجاد تغييرات مثبت و پايدار در جوامع فقير و محروم دارد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۹:۰۲ توسط:tokyo موضوع:
نظرات (0)
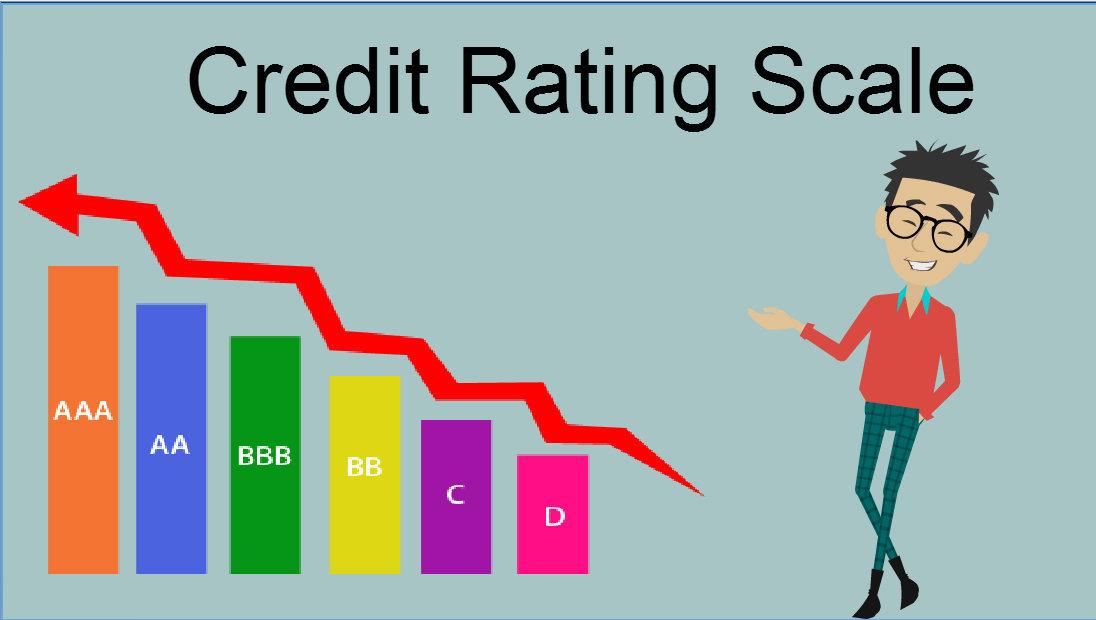
رتبهبندي اعتباري (Credit Rating) يك شاخص كليدي در اقتصاد مدرن است كه توانايي و تمايل يك فرد، شركت، يا كشور را براي بازپرداخت بدهيهاي خود نشان ميدهد. اين رتبهبندي توسط آژانسهاي رتبهبندي اعتباري (مانند Moody's، S&P و Fitch) ارائه ميشود و به عنوان يك ابزار حياتي براي سرمايهگذاران، وامدهندگان، و سياستگذاران عمل ميكند. نقش رتبهبندي اعتباري در تسهيل جريان سرمايه و مديريت ريسك، بسيار گسترده است.
يكي از اصليترين نقشهاي رتبهبندي اعتباري، كمك به تصميمگيريهاي سرمايهگذاري است. سرمايهگذاران از رتبهبندي اعتباري براي ارزيابي ريسك مرتبط با خريد اوراق قرضه يا ساير ابزارهاي بدهي استفاده ميكنند. اوراق قرضه با رتبهبندي اعتباري بالا (مانند AAA) نشاندهنده ريسك پايين و احتمال بالاي بازپرداخت هستند، در حالي كه اوراق قرضه با رتبهبندي پايينتر (مانند C) ريسك بالاتري دارند و به همين دليل، براي جذب سرمايهگذاران، بايد نرخ بهره بالاتري را پرداخت كنند.
رتبهبندي اعتباري در تعيين نرخ بهره نيز نقش حياتي دارد. بانكها و ساير وامدهندگان از رتبهبندي اعتباري براي ارزيابي ريسك وامگيرندگان استفاده ميكنند. افرادي با رتبه اعتباري بالا ميتوانند به راحتي وام با نرخ بهره پايين دريافت كنند، در حالي كه افرادي با رتبه اعتباري پايين ممكن است با نرخ بهره بالاتر مواجه شوند يا اصلاً قادر به دريافت وام نباشند. اين سيستم، به وامدهندگان كمك ميكند تا ريسك خود را مديريت كنند و نرخ بهره را بر اساس ريسك وامگيرنده تنظيم نمايند.
علاوه بر اين، رتبهبندي اعتباري بر اقتصاد كلان نيز تأثير ميگذارد. رتبه اعتباري يك كشور، بر توانايي آن در جذب سرمايهگذاري خارجي و هزينه استقراض از بازارهاي بينالمللي تأثير ميگذارد. يك كشور با رتبه اعتباري خوب ميتواند با هزينه كمتري وام بگيرد، كه اين امر به تأمين مالي پروژههاي توسعه و زيرساختي كمك ميكند. در مجموع، رتبهبندي اعتباري يك زبان مشترك براي ارزيابي ريسك است كه به شفافيت بازار، جريان كارآمد سرمايه، و تصميمگيريهاي مالي آگاهانه كمك ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۸:۲۶ توسط:tokyo موضوع:
نظرات (0)

صنعت بانكداري به دليل ماهيت حساس و ارزش بالاي دادههاي مالي، يكي از اصليترين اهداف حملات امنيت سايبري است. با افزايش وابستگي به فناوريهاي ديجيتال و بانكداري آنلاين، چالشهاي امنيت سايبري به تهديدي جدي براي ثبات مالي و اعتماد مشتريان تبديل شده است. اين چالشها شامل حملات هكري، فيشينگ، و نشت اطلاعات است كه ميتواند خسارات مالي و اعتباري جبرانناپذيري به بار آورد.
يكي از مهمترين چالشها، حملات فيشينگ و مهندسي اجتماعي است. در اين حملات، هكرها با جعل هويت بانك يا يك نهاد معتبر، سعي در فريب مشتريان براي افشاي اطلاعات حساس خود (مانند رمز عبور، شماره كارت، يا كد امنيتي) دارند. اگر مشتريان فريب اين حملات را بخورند، هكرها ميتوانند به حسابهاي بانكي آنها دسترسي پيدا كرده و پول آنها را به سرقت ببرند. براي مقابله با اين چالش، بانكها بايد به طور مداوم به مشتريان خود در مورد خطرات فيشينگ آموزش دهند و از ابزارهاي احراز هويت دو مرحلهاي استفاده كنند.
چالش ديگر، حملات هكري به زيرساختهاي بانكي است. هكرها ميتوانند با استفاده از بدافزارها، حملات منع سرويس (DDoS)، يا ساير تكنيكها، به سيستمهاي بانكي نفوذ كرده و به دادههاي مشتريان دسترسي پيدا كنند. اين حملات ميتوانند باعث نشت گسترده اطلاعات، سرقت هويت، و از كار افتادن خدمات بانكي شوند. براي مقابله با اين تهديد، بانكها بايد به طور مداوم سيستمهاي امنيتي خود را بهروزرساني كنند، از رمزگذاري قوي استفاده كنند، و تيمهاي متخصص امنيت سايبري را به كار گيرند.
در نهايت، ريسكهاي مربوط به فناوريهاي جديد نيز يك چالش مهم است. با ورود فينتك و فناوريهايي مانند بلاكچين و هوش مصنوعي به صنعت بانكداري، ريسكهاي جديدي در زمينه امنيت سايبري به وجود آمده است. براي مثال، هر ابزار فينتكي جديدي كه به سيستم بانكي متصل ميشود، يك نقطه ورودي بالقوه براي هكرها ايجاد ميكند. بانكها بايد با دقت اين فناوريهاي جديد را ارزيابي كرده و اطمينان حاصل كنند كه استانداردهاي امنيتي بالايي دارند. در مجموع، مديريت امنيت سايبري نيازمند سرمايهگذاري مداوم، آگاهيبخشي به مشتريان، و همكاري با نهادهاي نظارتي است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۷:۴۷ توسط:tokyo موضوع:
نظرات (0)

خدمات پرداخت الكترونيك و كيف پولهاي ديجيتال تحولات بزرگي در شيوه مديريت پول و انجام تراكنشها در جامعه ايجاد كردهاند. اين فناوريها به سرعت جايگزين پول نقد و چكهاي سنتي شدهاند و تأثيرات عميقي بر زندگي روزمره افراد، كسبوكارها و اقتصاد كلان گذاشتهاند. اين تغييرات شامل افزايش سرعت، امنيت و راحتي در پرداختها، و همچنين افزايش شمول مالي ميشود.
يكي از اصليترين تأثيرات، افزايش سرعت و راحتي در انجام تراكنشها است. با استفاده از پرداختهاي الكترونيك، افراد ميتوانند در هر زمان و مكاني، تنها با يك گوشي هوشمند يا كارت بانكي، خريد و فروش انجام دهند. اين امر نياز به حمل پول نقد يا جستجوي دستگاه خودپرداز را از بين ميبرد و فرآيند خريد را بسيار سادهتر و سريعتر ميكند. همچنين، كيف پولهاي ديجيتال به كاربران امكان ميدهند تا به راحتي پول را به دوستان و خانواده منتقل كنند، كه اين امر فرآيندهاي مالي شخصي را به طور چشمگيري بهبود ميبخشد.
تأثير ديگر، افزايش امنيت و شفافيت است. تراكنشهاي ديجيتال معمولاً با رمزگذاري و احراز هويت قوي محافظت ميشوند، كه خطر سرقت يا از دست رفتن پول را كاهش ميدهد. علاوه بر اين، اين تراكنشها به صورت الكترونيكي ثبت ميشوند، كه اين امر به شفافيت مالي بيشتر و رديابي بهتر جريانهاي پولي كمك ميكند. براي دولتها، اين شفافيت ميتواند به مبارزه با پولشويي و فرار مالياتي كمك كند و براي كسبوكارها، مديريت حسابداري را سادهتر ميسازد.
در نهايت، خدمات پرداخت الكترونيك به افزايش شمول مالي (Financial Inclusion) كمك ميكنند. در بسياري از مناطق محروم يا روستايي كه دسترسي به بانكهاي سنتي محدود است، كيف پولهاي ديجيتال و پرداختهاي موبايلي به افراد امكان ميدهند تا به خدمات مالي اساسي مانند پسانداز، دريافت وامهاي كوچك و پرداختها دسترسي داشته باشند. اين امر به رشد اقتصادي اين مناطق كمك كرده و به افراد اجازه ميدهد تا در اقتصاد رسمي مشاركت بيشتري داشته باشند. در مجموع، اين فناوريها به ايجاد يك سيستم مالي كارآمدتر، امنتر و عادلانهتر كمك ميكنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۷:۱۵ توسط:tokyo موضوع:
نظرات (0)

سيستم بانكداري اسلامي يك رويكرد مالي است كه بر اساس اصول و قوانين شريعت اسلامي (فقه) عمل ميكند. اين سيستم، به جاي تكيه بر دريافت و پرداخت بهره (ربا)، بر مبناي تقسيم سود و زيان، مشاركت در ريسك، و اخلاقيات بنا شده است. اين اصول، بانكداري اسلامي را به طور بنيادي از بانكداري متعارف (Conventional Banking) متمايز ميكند و بر ابزارهاي مالي و قراردادهاي خاص خود تكيه دارد.
مهمترين تفاوت ميان اين دو سيستم، ممنوعيت ربا (بهره) در بانكداري اسلامي است. در بانكداري متعارف، بانكها با پرداخت بهره به سپردهگذاران و دريافت بهره از وامگيرندگان سود كسب ميكنند. در مقابل، بانكهاي اسلامي نميتوانند بهره دريافت يا پرداخت كنند. به جاي آن، آنها از ابزارهاي مشاركتي مانند مضاربه (شراكت در سود و زيان، جايي كه سرمايه از يك طرف و كار از طرف ديگر است) و مشاركه (شراكت در سرمايه و سود و زيان) براي كسب سود استفاده ميكنند.
در زمينه وامدهي، بانكهاي اسلامي به جاي اعطاي وام بهرهدار، از ابزارهايي مانند مرابحه (فروش كالا با بهاي تمامشده و سود مشخص) استفاده ميكنند. براي مثال، يك بانك اسلامي براي خريد يك خودرو، ابتدا خودرو را ميخرد و سپس آن را به مشتري با قيمت بالاتر و به صورت اقساطي ميفروشد. اين رويكرد به جاي بهره، بر سود حاصل از خريد و فروش كالا استوار است. همچنين، بانكهاي اسلامي از اجاره (اجاره به شرط تمليك) براي تأمين مالي مسكن استفاده ميكنند.
در نهايت، بانكداري اسلامي به دليل ماهيت اخلاقي و شفافيت، مورد توجه بسياري قرار گرفته است. اين سيستم از سرمايهگذاري در فعاليتهاي غيرمجاز (مانانند الكل، قمار، و اسلحه) منع ميكند و بر اصول عدالت اجتماعي و مسئوليتپذيري تأكيد دارد. در حالي كه بانكداري متعارف بر سودآوري و رشد اقتصادي تمركز دارد، بانكداري اسلامي به دنبال رشد اقتصادي پايدار و در عين حال، حفظ اصول اخلاقي و اجتماعي است. با وجود اينكه بانكداري اسلامي سهم كمتري از بازار مالي جهاني را دارد، اما به سرعت در حال رشد است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۶:۳۸ توسط:tokyo موضوع:
نظرات (0)

بانكهاي سرمايهگذاري (Investment Banks) نهادهاي مالي هستند كه نقش كليدي در اقتصاد مدرن ايفا ميكنند. برخلاف بانكهاي تجاري كه به عموم مردم خدمات ميدهند، بانكهاي سرمايهگذاري عمدتاً به شركتها، دولتها، و سرمايهگذاران نهادي خدمات ارائه ميدهند. نقش آنها در تسهيل جريان سرمايه و مديريت ريسك، براي رشد و توسعه شركتها و بازارهاي مالي حياتي است.
يكي از اصليترين وظايف بانكهاي سرمايهگذاري، تأمين مالي شركتها است. آنها به شركتها در جذب سرمايه از طريق انتشار سهام (عرضه اوليه عمومي - IPO) و اوراق قرضه كمك ميكنند. بانكهاي سرمايهگذاري به عنوان متعهد پذيرهنويسي (Underwriter)، ريسك فروش اوراق بهادار را بر عهده ميگيرند و به شركتها اطمينان ميدهند كه سرمايه مورد نياز خود را جذب خواهند كرد. اين فرآيند، به شركتها امكان ميدهد تا براي پروژههاي بزرگ، توسعه كسبوكار، يا بازپرداخت بدهي، سرمايه كافي را فراهم آورند.
بانكهاي سرمايهگذاري همچنين در فرآيندهاي ادغام و تملك (M&A) نقش مشاورهاي ايفا ميكنند. آنها به شركتها در شناسايي اهداف بالقوه براي تملك، ارزيابي ارزش شركتها، و مذاكره در مورد شرايط معامله كمك ميكنند. اين خدمات براي شركتها در تغيير ساختار، رشد، و ورود به بازارهاي جديد بسيار ارزشمند است. بانكهاي سرمايهگذاري به دليل دانش تخصصي و ارتباطات گسترده خود در صنعت، ميتوانند به عنوان واسطههايي مؤثر در اين معاملات عمل كنند.
نقشهاي ديگر بانكهاي سرمايهگذاري شامل مديريت دارايي و معاملات در بازارها است. آنها خدمات مديريت دارايي براي سرمايهگذاران بزرگ، مانند صندوقهاي بازنشستگي و صندوقهاي سرمايهگذاري، ارائه ميدهند. همچنين، بانكهاي سرمايهگذاري به عنوان واسطه و بازارساز در بازارهاي مالي (مانند بازار اوراق قرضه و ارز) فعاليت ميكنند تا نقدينگي و كارايي را افزايش دهند. با وجود انتقاداتي كه از نقش آنها در بحرانهاي مالي شده، بانكهاي سرمايهگذاري به عنوان ستونهاي اصلي سيستم مالي جهاني باقي ماندهاند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۵:۵۷ توسط:tokyo موضوع:
نظرات (0)
با ظهور فينتك و فناوريهاي ديجيتال، آينده بانكداري سنتي به شدت مورد بحث قرار گرفته است. در حالي كه برخي معتقدند بانكهاي سنتي به تدريج جاي خود را به شركتهاي فينتك خواهند داد، بسياري ديگر بر اين باورند كه بانكهاي سنتي با نوآوري و تغيير، قادر به بقا و حتي رشد در عصر ديجيتال خواهند بود. آينده بانكداري احتمالاً به جاي جايگزيني كامل، شاهد يك همزيستي و همكاري ميان بانكهاي سنتي و فينتك خواهد بود.
يكي از مهمترين تغييرات در بانكداري سنتي، تمركز بر خدمات ديجيتال و تجربه كاربري است. بانكها در حال سرمايهگذاري گسترده در اپليكيشنهاي موبايل و پلتفرمهاي آنلاين هستند تا خدمات خود را به صورت 24 ساعته و از هر مكاني براي مشتريان فراهم كنند. اين امر شامل خدماتي مانند انتقال پول، پرداخت قبوض، و درخواست وام به صورت آنلاين است. هدف اين است كه با ارائه خدماتي سريعتر و راحتتر، با فينتك رقابت كنند و مشتريان را حفظ نمايند.
بانكهاي سنتي همچنين ميتوانند با استفاده از مزاياي ذاتي خود، موقعيت خود را تقويت كنند. بانكها از اعتماد مشتريان، زيرساختهاي گسترده، و سرمايه قابل توجهي برخوردارند كه فينتكها فاقد آن هستند. اين مزايا به بانكها امكان ميدهند تا در پروژههاي بزرگتر سرمايهگذاري كرده و خدمات پيچيدهتري ارائه دهند. همچنين، بانكها به دليل سابقه طولاني در صنعت، در زمينه مقررات و رعايت قوانين مالي داراي تجربه هستند، كه اين امر به آنها برتري ميدهد.
در نهايت، همكاري ميان بانكهاي سنتي و فينتك نيز به عنوان يك مدل آيندهنگر مطرح است. بانكها ميتوانند با شركتهاي فينتك همكاري كنند يا آنها را خريداري كنند تا از فناوريهاي نوآورانه آنها استفاده نمايند. به عنوان مثال، يك بانك ميتواند با يك استارتآپ فينتك در زمينه پرداختهاي موبايلي همكاري كند تا خدمات خود را بهبود بخشد. اين همزيستي، بهترينهاي هر دو دنيا را با هم تركيب ميكند: نوآوري و سرعت فينتك، با ثبات و اعتماد بانكداري سنتي.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۵:۲۲ توسط:tokyo موضوع:
نظرات (0)
فينتك (Fintech)، تركيبي از فناوري و مالي است كه به استفاده از نوآوريهاي ديجيتال براي ارائه خدمات مالي اشاره دارد. ظهور فينتك، صنعت مالي را به طور اساسي تغيير داده و تأثيرات عميقي بر بانكداري سنتي، سرمايهگذاري، و پرداختهاي آنلاين گذاشته است. اين فناوريها، فرآيندهاي مالي را سريعتر، كارآمدتر، و مقرونبهصرفهتر كرده و دسترسي به خدمات مالي را براي بخش وسيعي از جامعه افزايش دادهاند.
يكي از بزرگترين تأثيرات فينتك، تغيير در نحوه پرداختها است. كيف پولهاي ديجيتال، پرداختهاي موبايلي، و پلتفرمهاي انتقال پول به كاربران امكان ميدهند تا به راحتي و در كسري از ثانيه پول را ارسال و دريافت كنند. اين فناوريها به ويژه در كشورهايي كه سيستم بانكي سنتي ضعيفي دارند، به افزايش شمول مالي كمك كردهاند. همچنين، فينتك در حوزه وامدهي نيز نقشآفرين بوده است، با پلتفرمهاي وامدهي همتا به همتا (Peer-to-Peer Lending) كه فرآيند دريافت وام را براي افراد و كسبوكارهاي كوچك تسهيل كردهاند.
فينتك در حوزه سرمايهگذاري نيز نوآوريهاي مهمي را به ارمغان آورده است. پلتفرمهاي سرمايهگذاري آنلاين، اپليكيشنهاي سهام، و رباتهاي مشاور مالي (Robo-Advisors) به سرمايهگذاران خرد امكان ميدهند تا با هزينههاي كمتر و دانش بيشتر، به بازار سرمايه دسترسي داشته باشند. اين فناوريها، تحليل دادههاي پيچيده را براي تصميمگيريهاي سرمايهگذاري سادهتر كرده و سرمايهگذاري را براي عموم مردم دموكراتيزه كردهاند.
با اين حال، فينتك چالشهايي را نيز براي سيستم مالي سنتي ايجاد كرده است. بانكها با رقابت فزايندهاي از سوي استارتآپهاي فينتك مواجه هستند كه خدمات كارآمدتري ارائه ميدهند. اين امر بانكها را مجبور به نوآوري و سرمايهگذاري در فناوريهاي جديد براي حفظ سهم بازار خود كرده است. علاوه بر اين، فينتك نگرانيهايي در مورد امنيت سايبري و مقررات ايجاد كرده است. دولتها و نهادهاي نظارتي در تلاشند تا قوانين مناسبي را براي نظارت بر اين بازار نوظهور تدوين كنند تا از مصرفكنندگان محافظت شود و از ريسكهاي سيستمي جلوگيري شود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۴:۳۷ توسط:tokyo موضوع:
نظرات (0)
بودجهريزي سرمايهاي (Capital Budgeting)، فرآيند برنامهريزي براي تصميمگيري در مورد پروژههاي بلندمدت سرمايهگذاري يك شركت است. اين فرآيند حياتي به مديران كمك ميكند تا ارزش اقتصادي پروژههاي سرمايهگذاري مانند خريد تجهيزات جديد، توسعه يك محصول جديد، يا ورود به بازارهاي جديد را ارزيابي كنند. هدف اصلي بودجهريزي سرمايهاي، انتخاب پروژههايي است كه ارزش شركت را به حداكثر برسانند.
يكي از روشهاي كليدي براي بودجهريزي سرمايهاي، ارزش فعلي خالص (Net Present Value - NPV) است. NPV تفاوت بين ارزش فعلي جريانهاي نقدي ورودي مورد انتظار از يك پروژه و هزينههاي اوليه آن است. اگر NPV يك پروژه مثبت باشد، به اين معني است كه ارزش فعلي جريانهاي نقدي آينده از هزينههاي آن بيشتر است و پروژه از نظر مالي قابل توجيه است. NPV منفي نشاندهنده يك پروژه غيرسودآور است. اين روش به دليل در نظر گرفتن ارزش زماني پول، يكي از دقيقترين ابزارها براي ارزيابي پروژهها است.
روش ديگر، نرخ بازده داخلي (Internal Rate of Return - IRR) است. IRR، نرخ تنزيلي است كه در آن، NPV يك پروژه برابر با صفر ميشود. به بيان ساده، IRR نرخ بازدهي است كه پروژه توليد ميكند. اگر IRR يك پروژه از نرخ بازده مورد انتظار شركت (هزينه سرمايه) بيشتر باشد، پروژه قابل قبول تلقي ميشود. IRR يك معيار ساده و قابل فهم براي مقايسه پروژههاي مختلف است، اما در برخي موارد پيچيده ممكن است نتايج گمراهكنندهاي داشته باشد.
علاوه بر اين روشها، ابزارهاي ديگري مانند دوره بازگشت سرمايه (Payback Period) و شاخص سودآوري (Profitability Index - PI) نيز استفاده ميشوند. دوره بازگشت سرمايه، مدت زماني را نشان ميدهد كه طول ميكشد تا يك پروژه، سرمايه اوليه خود را برگرداند. اين روش براي ارزيابي ريسك و نقدينگي مفيد است، اما ارزش زماني پول را ناديده ميگيرد. در نهايت، تصميمگيري در مورد پروژههاي سرمايهاي اغلب با تركيبي از اين ابزارها انجام ميشود تا تمام جوانب مالي و استراتژيك در نظر گرفته شود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۳:۴۶ توسط:tokyo موضوع:
نظرات (0)


