
هوش مصنوعي (AI) و يادگيري ماشيني (Machine Learning - ML) به سرعت در حال تبديل شدن به ستون فقرات صنعت مالي هستند و كاربردهاي آنها فراتر از انتظار رشد كرده است. اين فناوريها به سيستمها امكان ميدهند تا از دادهها ياد بگيرند، الگوها را شناسايي كنند و تصميماتي را اتخاذ كنند كه در گذشته تنها توسط انسانها امكانپذير بود. در حوزه مالي، AI و ML پتانسيل تحول در فرآيندهاي سنتي را دارند، از تحليل دادههاي عظيم گرفته تا مديريت ريسكهاي پيچيده و ارائه مشاوره مالي شخصيسازي شده.
يكي از برجستهترين كاربردهاي هوش مصنوعي و يادگيري ماشيني در مالي، تحليل دادهها و پيشبينيهاي بازار است. الگوريتمهاي ML ميتوانند حجم عظيمي از دادههاي بازار را (مانند قيمت سهام، حجم معاملات، اخبار اقتصادي، و حتي احساسات شبكههاي اجتماعي) پردازش كرده و الگوها و همبستگيهايي را شناسايي كنند كه براي تحليلگران انساني دشوار است. اين تحليلها ميتوانند به پيشبيني روندهاي بازار، شناسايي فرصتهاي سرمايهگذاري و بهينهسازي استراتژيهاي معاملاتي كمك كنند. همچنين، AI ميتواند در تحليل صورتهاي مالي شركتها، شناسايي نقاط قوت و ضعف آنها و ارائه بينشهاي عميقتر كمك كند.
در حوزه مديريت ريسك، هوش مصنوعي و يادگيري ماشيني ابزارهاي قدرتمندي هستند. بانكها و مؤسسات مالي ميتوانند از ML براي شناسايي الگوهاي مشكوك در تراكنشها و تشخيص تقلب (Fraud Detection) با دقت بسيار بالا استفاده كنند، كه به طور قابل توجهي زيانهاي ناشي از فعاليتهاي مجرمانه را كاهش ميدهد. همچنين، اين فناوريها ميتوانند در مدلسازي ريسك اعتباري، ارزيابي ريسك سرمايهگذاريها و مديريت ريسكهاي عملياتي كمك كنند. با تحليل دادههاي گذشته و شناسايي شاخصهاي ريسك، AI ميتواند هشدارهاي اوليه را ارائه دهد و به مؤسسات مالي كمك كند تا تصميمات بهتري براي كاهش مواجهه با ريسك بگيرند.
يكي ديگر از كاربردهاي مهم، رباتهاي مشاور (Robo-advisors) است. اين پلتفرمهاي خودكار سرمايهگذاري، با استفاده از الگوريتمهاي ML، توصيههاي سرمايهگذاري شخصيسازي شده را بر اساس اهداف مالي، افق زماني و ميزان تحمل ريسك مشتري ارائه ميدهند. رباتهاي مشاور معمولاً هزينه كمتري نسبت به مشاوران انساني دارند و دسترسي به سرمايهگذاري را براي افراد بيشتري فراهم ميكنند. آنها ميتوانند به طور خودكار پرتفوي مشتريان را مديريت كنند، آنها را متعادل كنند و حتي به صورت خودكار پول را از حساب پسانداز به حساب سرمايهگذاري منتقل كنند. با وجود اين مزايا، نقش انسان در نظارت بر سيستمها و ارائه مشاورههاي پيچيدهتر و شخصيتر همچنان باقي خواهد ماند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۳۱:۵۷ توسط:tokyo موضوع:
نظرات (0)
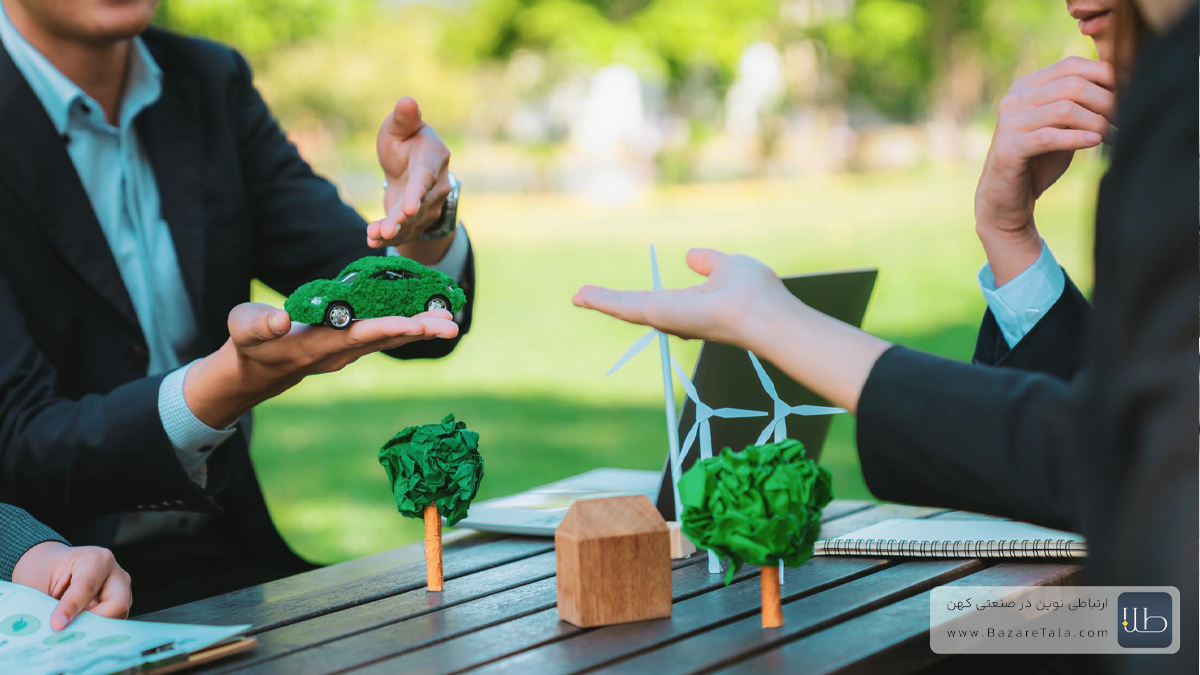
مالي پايدار و سرمايهگذاري مسئولانه (Socially Responsible Investing - SRI) كه اغلب با معيارهاي ESG (Environmental, Social, and Governance) شناخته ميشود، رويكردي نوين در سرمايهگذاري است كه در آن سرمايهگذاران نه تنها به دنبال بازده مالي هستند، بلكه به تأثيرات اجتماعي، زيستمحيطي و حاكميتي سرمايهگذاريهاي خود نيز توجه ميكنند. اين رويكرد بيانگر اين باور است كه شركتهايي كه در اين زمينهها عملكرد مسئولانهتري دارند، نه تنها از نظر اخلاقي برترند، بلكه ميتوانند در بلندمدت پايداري مالي و عملكرد بهتري نيز داشته باشند.
بخش محيطي (Environmental) معيارهاي ESG شامل تأثيرات زيستمحيطي شركت است. اين موارد ميتواند شامل ردپاي كربن و انتشار گازهاي گلخانهاي، مديريت مصرف انرژي و منابع طبيعي، رويكرد نسبت به آلودگي (آب، هوا، خاك)، مديريت پسماند و تعهد به انرژيهاي تجديدپذير باشد. سرمايهگذاران در اين بعد به دنبال شركتهايي هستند كه به كاهش اثرات منفي خود بر محيط زيست متعهد هستند و در حال گذار به شيوههاي پايدارتر عملياتي هستند.
بخش اجتماعي (Social) به روابط شركت با كاركنان، مشتريان، تأمينكنندگان و جوامع محلي ميپردازد. اين شامل مسائلي مانند حقوق كارگر، شرايط كاري منصفانه، تنوع و شمول (Diversity & Inclusion) در نيروي كار، ايمني محصول، حفظ حريم خصوصي دادههاي مشتريان و مشاركت در توسعه جامعه ميشود. يك شركت با عملكرد اجتماعي قوي، به احتمال زياد از شهرت بهتري برخوردار است، جذب و نگهداري استعدادها را آسانتر ميكند و كمتر درگير رسواييهاي اجتماعي ميشود.
بخش حاكميتي (Governance) نيز به نحوه اداره شركت ميپردازد. اين شامل ساختار هيئت مديره (استقلال، تنوع، و شفافيت)، حقوق سهامداران، پاداشهاي اجرايي، اخلاق تجاري، كنترلهاي داخلي، و شفافيت مالي است. يك ساختار حاكميتي قوي نشاندهنده تعهد شركت به مسئوليتپذيري، شفافيت و رفتار اخلاقي است كه ميتواند به كاهش ريسكهاي عملياتي و قانوني كمك كند. با ادغام اين سه عامل در تحليل سرمايهگذاري، سرمايهگذاران ميتوانند ريسكها و فرصتهايي را شناسايي كنند كه ممكن است در تحليلهاي مالي سنتي ناديده گرفته شوند و به ساخت پرتفويهاي پايدارتر و با بازدهي بهتر در بلندمدت كمك كنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۳۱:۱۹ توسط:tokyo موضوع:
نظرات (0)

رمزارزها (Cryptocurrencies)، نوعي ارز ديجيتال يا مجازي هستند كه براي امنيت از رمزنگاري (cryptography) استفاده ميكنند و بر پايه فناوري بلاكچين (Blockchain) بنا شدهاند. برخلاف ارزهاي سنتي (فيات) كه توسط بانكهاي مركزي صادر و كنترل ميشوند، رمزارزها معمولاً غيرمتمركز هستند، به اين معني كه تحت كنترل هيچ نهاد مركزي يا دولت واحدي قرار ندارند. اين ويژگي غيرمتمركز، يكي از جذابيتهاي اصلي آنهاست كه به كاربران امكان ميدهد تراكنشها را بدون نياز به واسطههاي بانكي انجام دهند.
بيتكوين (Bitcoin)، كه در سال ۲۰۰۹ توسط شخص يا گروهي ناشناس با نام مستعار ساتوشي ناكاموتو ايجاد شد، اولين و شناختهشدهترين رمزارز است. هدف اصلي بيتكوين، ايجاد يك سيستم پرداخت الكترونيكي همتا به همتا بود كه نياز به واسطه مالي نداشته باشد. موفقيت بيتكوين راه را براي ظهور هزاران رمزارز ديگر، معروف به "غير مجاز مي باشدكوين" (Altcoins)، هموار كرد. بيتكوين به دليل عرضه محدود و ماهيت غيرمتمركز، اغلب به عنوان "طلاي ديجيتال" شناخته ميشود و به عنوان يك ذخيره ارزش مورد توجه قرار گرفته است.
اتريوم (Ethereum)، دومين رمزارز بزرگ از نظر ارزش بازار، از نظر فناوري پيچيدهتر و از نظر كاربرد، انعطافپذيرتر از بيتكوين است. در حالي كه بيتكوين عمدتاً به عنوان يك سيستم پرداخت و ذخيره ارزش طراحي شده، اتريوم يك پلتفرم بلاكچين عمومي با قابليت قراردادهاي هوشمند (Smart Contracts) است. قراردادهاي هوشمند، برنامههايي هستند كه به طور خودكار و بدون نياز به واسطه، شرايط توافق را اجرا ميكنند. اين قابليت، اتريوم را به بستري براي توسعه طيف وسيعي از برنامههاي غيرمتمركز (DApps)، از جمله توكنهاي غيرقابل تعويض (NFTs)، امور مالي غيرمتمركز (DeFi) و متاورس، تبديل كرده است.
آينده ارزهاي ديجيتال بسيار پويا و در حال تحول است. برخي معتقدند كه رمزارزها در نهايت جايگزين بخشي از سيستم مالي سنتي خواهند شد و به عنوان يك كلاس دارايي مهم تثبيت ميشوند. گسترش پذيرش توسط مؤسسات بزرگ، توسعه مقررات روشنتر و بهبود فناوريهاي مقياسپذيري، ميتواند به رشد آنها كمك كند. با اين حال، نوسانات شديد قيمت، خطرات امنيتي و چالشهاي مقرراتگذاري همچنان موانع مهمي هستند. با وجود اين چالشها، بلاكچين و رمزارزها به عنوان يك نيروي تحولآفرين در حال شكلدهي به چشمانداز مالي آينده هستند و پتانسيل زيادي براي نوآوري و ايجاد سيستمهاي مالي بازتر و شفافتر دارند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۳۰:۴۰ توسط:tokyo موضوع:
نظرات (0)

فينتك (FinTech)، تركيبي از "مالي" (Finance) و "فناوري" (Technology)، به نوآوريهاي تكنولوژيكي اشاره دارد كه هدفشان بهبود و خودكارسازي خدمات و فرآيندهاي مالي است. اين حوزه به سرعت در حال تغيير چشمانداز صنعت مالي است و به مشتريان امكان ميدهد تا به روشهاي كارآمدتر، در دسترستر و اغلب ارزانتر به خدمات مالي دسترسي پيدا كنند. فينتك فراتر از صرفاً بانكداري آنلاين است و شامل طيف گستردهاي از فناوريها و كاربردها ميشود كه نحوه مديريت پول، پرداختها، استقراض و سرمايهگذاري را دگرگون كرده است.
يكي از حوزههاي اصلي كه فينتك در آن تحول ايجاد كرده، پرداختهاي ديجيتال است. پلتفرمهايي مانند PayPal، Square، Apple Pay، و در ايران اپليكيشنهاي پرداخت موبايلي، امكان ارسال و دريافت پول را به صورت آني، با كارمزد كمتر و امنيت بيشتر فراهم آوردهاند. اين سيستمها نه تنها فرآيندهاي پرداخت را براي مصرفكنندگان ساده كردهاند، بلكه به كسبوكارها، به ويژه كسبوكارهاي كوچك، نيز كمك كردهاند تا به راحتي پرداختهاي آنلاين و آفلاين را بپذيرند و به بازارهاي جديد دسترسي پيدا كنند. اين نوآوريها به تدريج جايگزين روشهاي سنتي پرداخت نقدي و چك ميشوند.
بلاكچين، فناوري زيربنايي رمزارزهايي مانند بيتكوين، يكي ديگر از نوآوريهاي كليدي در فينتك است كه پتانسيل تحول عميقي در صنعت مالي دارد. بلاكچين يك دفتر كل توزيعشده و غيرمتمركز است كه تراكنشها را به صورت امن و شفاف ثبت ميكند و نياز به واسطههاي سنتي مانند بانكها را كاهش ميدهد. كاربردهاي بلاكچين در مالي شامل تسهيل تراكنشهاي فرامرزي با سرعت و كارمزد كمتر، بهبود شفافيت در زنجيرههاي تأمين، و امكان ايجاد قراردادهاي هوشمند (Smart Contracts) است كه به طور خودكار و بدون نياز به واسطه، شرايط توافق را اجرا ميكنند. اين فناوري ميتواند كارايي و امنيت بسياري از فرآيندهاي مالي را افزايش دهد.
وامدهي همتا به همتا (Peer-to-Peer Lending) نيز از ديگر دستاوردهاي مهم فينتك است. در اين مدل، پلتفرمهاي آنلاين وامگيرندگان را مستقيماً به وامدهندگان (افراد يا مؤسسات) متصل ميكنند و نياز به بانكهاي سنتي به عنوان واسطه را از بين ميبرند. اين امر ميتواند منجر به نرخ بهره پايينتر براي وامگيرندگان و بازدهي بالاتر براي وامدهندگان شود، زيرا هزينههاي عملياتي كمتري وجود دارد. فينتك با اين نوآوريها و بسياري ديگر، در حال دموكراتيزه كردن خدمات مالي، افزايش شمول مالي و ايجاد يك اكوسيستم مالي پويا و رقابتي است كه به نفع مصرفكنندگان و كسبوكارها خواهد بود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۹:۵۸ توسط:tokyo موضوع:
نظرات (0)

توسعه شخصي نقشي اساسي در دستيابي به موفقيت مالي ايفا ميكند. فراتر از دانش مالي و استراتژيهاي سرمايهگذاري، ذهنيت، عادات و ويژگيهاي شخصيتي شما به طور مستقيم بر توانايي شما در كسب، مديريت و رشد ثروت تأثير ميگذارند. موفقيت مالي اغلب نتيجه يك سفر تحول شخصي است كه در آن، فرد خود را براي مواجهه با چالشها، تصميمگيريهاي دشوار و حفظ انضباط مالي مجهز ميكند.
اولين و مهمترين جنبه توسعه شخصي براي موفقيت مالي، پرورش يك ذهنيت فراواني (Abundance Mindset) است. به جاي تمركز بر كمبودها و محدوديتها، بر روي فرصتها و پتانسيلهاي رشد تمركز كنيد. اين ذهنيت به شما كمك ميكند تا ريسكهاي محاسبهشده را بپذيريد، خلاقانه فكر كنيد و راههاي جديدي براي افزايش درآمد و ثروت پيدا كنيد. غلبه بر ترس از شكست، ديدن اشتباهات به عنوان فرصتهاي يادگيري و باور به توانايي خود براي رسيدن به اهداف، بخشهاي كليدي اين ذهنيت هستند.
ايجاد عادات مالي مثبت و پايدار نيز حياتي است. اين شامل عاداتي مانند پسانداز منظم (حتي مبالغ كوچك)، بودجهبندي دقيق و پيگيري هزينهها، سرمايهگذاري مداوم و بلندمدت، و اجتناب از بدهيهاي غيرضروري است. اين عادات ممكن است در ابتدا دشوار به نظر برسند، اما با تكرار و تعهد، به مرور زمان به طبيعت دوم شما تبديل ميشوند. قدرت عادتها در اين است كه شما را به سمت اهداف ماليتان سوق ميدهند بدون اينكه نياز به تلاش آگاهانه زيادي در هر مرحله باشد.
خودانضباطي و كنترل نفس نيز مهارتهاي شخصي مهمي هستند كه مستقيماً بر موفقيت مالي تأثير ميگذارند. اين تواناييها به شما كمك ميكنند تا در برابر وسوسه خريدهاي غيرضروري مقاومت كنيد، به برنامههاي مالي خود پايبند بمانيد، و در برابر نوسانات بازار احساساتي عمل نكنيد. تمرين صبر، به تعويق انداختن ارضاي نيازها و تعيين اهداف بلندمدت، همگي نشانههاي خودانضباطي هستند كه به مرور زمان به انباشت ثروت كمك ميكنند.
در نهايت، يادگيري مداوم و رشد شخصي نيز براي موفقيت مالي ضروري است. دنياي مالي دائماً در حال تغيير است و بهروز نگه داشتن دانش خود در مورد سرمايهگذاريها، فناوريهاي جديد و روندهاي اقتصادي، بسيار مهم است. اين شامل خواندن كتابهاي مالي، شركت در دورههاي آموزشي، مشورت با متخصصان، و الگوبرداري از افراد موفق است. توسعه شخصي براي موفقيت مالي يك سفر مادامالعمر است كه در آن شما همزمان با رشد مالي، به عنوان يك فرد نيز رشد ميكنيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۹:۱۶ توسط:tokyo موضوع:
نظرات (0)

كارآفريني در حوزه مالي فرصتهاي هيجانانگيزي را براي افراد خلاق و باانگيزه فراهم ميكند تا با ارائه راهكارهاي نوآورانه، به حل مشكلات مالي كمك كرده و كسبوكارهاي موفق خود را راهاندازي كنند. با وجود پيشرفتهاي فناوري و تغيير نيازهاي مصرفكنندگان، فضاي زيادي براي نوآوري در اين صنعت وجود دارد. كارآفريني در فينتك، مشاوره مالي، يا پلتفرمهاي جديد سرمايهگذاري، تنها چند نمونه از مسيرهايي هستند كه ميتوانند هم سودآور باشند و هم تأثير مثبتي بر زندگي مالي مردم بگذارند.
يكي از ايدههاي پرطرفدار در كارآفريني مالي، فينتك (FinTech) است. اين حوزه شامل توسعه اپليكيشنها و پلتفرمهاي نوآورانه براي بهبود خدمات مالي ميشود. به عنوان مثال، ميتوانيد يك اپليكيشن بودجهبندي شخصيسازي شده با قابليتهاي هوش مصنوعي براي ارائه توصيههاي مالي ايجاد كنيد. يا يك پلتفرم وامدهي همتا به همتا (P2P Lending) كه فرآيند وامگيري و وامدهي را سادهتر و كارآمدتر كند. حتي توسعه راهكارهاي پرداخت جديد با استفاده از بلاكچين يا QR Code نيز ميتواند يك ايده كارآفرينانه باشد.
يك حوزه ديگر، مشاوره مالي شخصي و مستقل است. با وجود پيچيدگيهاي فزاينده در مديريت پول، بسياري از افراد به دنبال راهنماييهاي شخصيسازي شده هستند. شما ميتوانيد يك شركت مشاوره مالي راهاندازي كنيد كه خدمات برنامهريزي مالي، مشاوره سرمايهگذاري، برنامهريزي بازنشستگي يا حتي آموزش مالي به افراد ارائه دهد. اين رويكرد ميتواند بر اساس مدل كارمزد (fee-only) باشد، كه در آن مشاور تنها از مشتري كارمزد دريافت ميكند و تضاد منافع را به حداقل ميرساند. تمركز بر يك نيچ خاص (مثلاً مشاوره به فريلنسرها يا پزشكان) ميتواند به شما كمك كند تا در بازار رقابتي متمايز شويد.
پلتفرمهاي سرمايهگذاري نوآورانه نيز فرصتهاي كارآفرينانه بزرگي دارند. اين ميتواند شامل ايجاد يك پلتفرم تأمين مالي جمعي (Crowdfunding) براي پروژههاي خاص (مانند املاك و مستغلات يا كسبوكارهاي كوچك)، يك پلتفرم براي سرمايهگذاري در داراييهاي جايگزين (مانند هنر يا شراب)، يا حتي يك پلتفرم خودكار سرمايهگذاري (robo-advisor) با ويژگيهاي منحصر به فرد باشد. كليد موفقيت در اين زمينه، شناسايي نيازهاي برآورده نشده در بازار و ارائه راهكارهاي تكنولوژيكي براي پر كردن آن خلاء است.
براي شروع كارآفريني در حوزه مالي، داشتن دانش قوي مالي، علاقه به فناوري و روحيه نوآوري ضروري است. همچنين، بايد با مقررات و الزامات قانوني اين صنعت آشنا باشيد. شروع با يك ايده كوچك و تست آن در بازار (MVP) قبل از سرمايهگذاري بزرگ، به شما كمك ميكند تا ريسك خود را كاهش دهيد. ارتباط با منتورها، شبكه سازي و جذب تيم مناسب نيز براي موفقيت در اين مسير بسيار مهم است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۸:۴۱ توسط:tokyo موضوع:
نظرات (0)
فناوري به سرعت در حال تغيير چهره صنعت مالي است و اين تحولات تأثير عميقي بر آينده مشاغل مالي خواهد گذاشت. از هوش مصنوعي و بلاكچين گرفته تا كلانداده و اتوماسيون، نوآوريهاي تكنولوژيكي نه تنها نحوه انجام كارهاي مالي را دگرگون ميكنند، بلكه تقاضا براي مهارتهاي جديد را نيز افزايش ميدهند و فرصتهاي شغلي نويني را ايجاد ميكنند. متخصصان مالي آينده بايد آماده سازگاري با اين تغييرات و كسب مهارتهاي لازم براي موفقيت در اين چشمانداز در حال تحول باشند.
يكي از بزرگترين تأثيرات، اتوماسيون و هوش مصنوعي (AI) است. وظايف تكراري و مبتني بر داده، مانند ورود اطلاعات، پردازش تراكنشها و حتي برخي از تحليلهاي مالي اوليه، به طور فزايندهاي توسط نرمافزارها و الگوريتمها انجام ميشوند. اين بدان معناست كه مشاغلي كه صرفاً بر اين وظايف تكيه دارند، ممكن است در آينده كاهش يابند. در عوض، تقاضا براي متخصصاني افزايش مييابد كه بتوانند با سيستمهاي هوش مصنوعي كار كنند، دادههاي پيچيده را تفسير كنند و بينشهاي استراتژيك ارائه دهند.
كلانداده (Big Data) و تحليل دادهها نيز نقش محوري در آينده مالي ايفا ميكنند. با حجم عظيم دادههايي كه هر روز توليد ميشوند، توانايي جمعآوري، پاكسازي، تحليل و تفسير اين دادهها براي شناسايي الگوها، پيشبيني روندها و تصميمگيريهاي آگاهانه، يك مهارت بسيار ارزشمند خواهد بود. متخصصان مالي بايد بتوانند از ابزارهاي تحليل دادهها استفاده كنند و بينشهاي قابل اجرا را براي مشتريان يا سازمان خود فراهم آورند. اين مهارت به آنها كمك ميكند تا از مزيت رقابتي برخوردار شوند.
بلاكچين و رمزارزها نيز پتانسيل تحول در بسياري از جنبههاي صنعت مالي را دارند. از طريق تسهيل تراكنشهاي امن و شفاف گرفته تا ايجاد سيستمهاي مالي غيرمتمركز، بلاكچين ميتواند نحوه انجام معاملات، مديريت ريسك و حتي عرضه محصولات مالي جديد را تغيير دهد. متخصصان مالي آينده بايد حداقل درك اوليه از اين فناوريها و كاربردهاي آنها داشته باشند تا بتوانند در فضايي كه به سرعت در حال نوآوري است، فعاليت كنند.
در مجموع، آينده مشاغل مالي نيازمند تركيبي از مهارتهاي فني (Tech Skills) و مهارتهاي نرم (Soft Skills) است. متخصصان مالي بايد تواناييهاي تحليلي قوي، دانش فناوريهاي نوين، و همچنين مهارتهاي ارتباطي، حل مسئله و خلاقيت داشته باشند. مشاغلي كه بر تعامل انساني، مشاوره استراتژيك و نوآوري تمركز دارند، احتمالاً در آينده موفقتر خواهند بود. آموزش مداوم و سازگاري با تغييرات تكنولوژيكي، براي هر كسي كه ميخواهد در صنعت مالي آينده موفق باشد، ضروري است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۸:۰۳ توسط:tokyo موضوع:
نظرات (0)

آموزش مالي به كودكان يك سرمايهگذاري بلندمدت در آينده آنهاست كه ميتواند پايههاي مستحكمي براي استقلال و رفاه مالي در بزرگسالي فراهم كند. در دنياي پيچيده امروزي، كه مسائل مالي روز به روز اهميت بيشتري پيدا ميكنند، مجهز كردن كودكان به دانش و مهارتهاي لازم براي مديريت پول، از ضروريات است. اين آموزش فراتر از صرفاً پول توجيبي دادن است و شامل مفاهيمي مانند پسانداز، خرج كردن هوشمندانه، بودجهبندي و حتي درك اوليه از سرمايهگذاري ميشود.
اهميت اين آموزش در اين است كه به كودكان كمك ميكند تا ارزش پول را درك كنند و ياد بگيرند كه براي به دست آوردن آن بايد تلاش كرد. همچنين، با آموزش پسانداز، آنها مفهوم به تعويق انداختن ارضاي نيازها را ميآموزند كه يك مهارت حياتي براي رسيدن به اهداف بلندمدت است. كودكاني كه از سنين پايين با مفاهيم مالي آشنا ميشوند، در بزرگسالي كمتر دچار بدهيهاي مصرفي ميشوند، بهتر ميتوانند براي آينده برنامهريزي كنند و تصميمات مالي آگاهانهتري ميگيرند. اين آموزش همچنين به آنها اعتماد به نفس لازم براي مديريت امور مالي خود را ميبخشد.
براي آموزش مالي به كودكان، ميتوان از روشهاي سرگرمكننده و عملي استفاده كرد. يكي از بهترين راهها، دادن پول توجيبي و اجازه دادن به آنها براي تصميمگيري در مورد نحوه خرج كردن يا پسانداز آن است. ميتوانيد براي هر هدف پسانداز (مثلاً خريد يك اسباببازي خاص) يك قلك جداگانه يا يك دفترچه پسانداز ساده در نظر بگيريد. همچنين، ميتوانيد يك سيستم پاداش مبتني بر كار ايجاد كنيد، جايي كه كودكان در ازاي انجام كارهاي خانه، پول دريافت ميكنند تا مفهوم "كار براي پول" را درك كنند.
بازيهاي روميزي مانند "مونopoly" يا "Cashflow for Kids" نيز ابزارهاي فوقالعادهاي براي آموزش مفاهيم مالي مانند سرمايهگذاري، بدهي و جريان نقدينگي به روشي تعاملي و جذاب هستند. هنگام خريد، ميتوانيد كودكان را با خود ببريد و در مورد انتخابها و قيمتها با آنها صحبت كنيد، يا به آنها اجازه دهيد بخشي از بودجه خريد خانواده را مديريت كنند. با الگوبرداري از رفتار مالي مسئولانه والدين و تبديل يادگيري مالي به يك تجربه مثبت و سرگرمكننده، ميتوانيم پايههاي مالي قوي را براي نسل آينده بسازيم.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۷:۱۷ توسط:tokyo موضوع:
نظرات (0)

ساخت يك رزومه مالي قدرتمند براي افرادي كه به دنبال نقشهاي مالي هستند، حياتي است. بازار كار مالي بسيار رقابتي است و يك رزومه برجسته ميتواند شما را از ميان انبوهي از متقاضيان متمايز كند. اين رزومه بايد نه تنها مهارتها و تجربيات شما را به وضوح نشان دهد، بلكه بايد بتواند به سرعت به كارفرما ثابت كند كه شما بهترين گزينه براي آن موقعيت خاص هستيد. تمركز بر جزئيات، استفاده از كلمات كليدي مرتبط و ارائه دستاوردهاي قابل اندازهگيري، سنگ بناي يك رزومه مالي موفق است.
نقطه شروع براي يك رزومه مالي قوي، برجسته كردن مهارتهاي كمي و تحليلي شماست. نقشهاي مالي به شدت به توانايي تحليل دادهها، مدلسازي مالي، و درك پيچيدگيهاي بازار متكي هستند. بنابراين، مهارتهايي مانند مدلسازي مالي (Financial Modeling)، ارزشگذاري (Valuation)، تجزيه و تحليل دادهها (Data Analysis) با استفاده از نرمافزارهايي مانند Excel، Python يا R، و تسلط بر ابزارهاي مالي مانند Bloomberg Terminal بايد به وضوح ذكر شوند. همچنين، تواناييهاي تفكر انتقادي، حل مسئله و تصميمگيري مبتني بر داده نيز بسيار ارزشمند هستند.
در بخش تجربه كاري، به جاي صرفاً فهرست كردن وظايف، بر دستاوردهاي قابل اندازهگيري تمركز كنيد. از اعداد و ارقام براي نشان دادن تأثير كار خود استفاده كنيد. به عنوان مثال، به جاي "مديريت پرتفوي سرمايهگذاري"، بنويسيد "مديريت پرتفوي ۱۰۰ ميليون دلاري با كسب بازدهي سالانه ۱۵٪ بيش از شاخص بازار". اين اعداد به كارفرما نشان ميدهند كه شما نه تنها وظايف خود را انجام دادهايد، بلكه نتايج مثبتي نيز ايجاد كردهايد. همچنين، پروژههاي خاصي را كه در آنها مشاركت داشتهايد و نقش شما در موفقيت آنها را برجسته كنيد.
نهايتاً، رزومه خود را براي هر نقش مالي خاص كه براي آن درخواست ميدهيد، شخصيسازي كنيد. شرح شغل را به دقت مطالعه كنيد و كلمات كليدي و مهارتهاي مورد نياز را شناسايي كنيد. سپس، رزومه خود را طوري تنظيم كنيد كه آن كلمات كليدي و مهارتها را منعكس كند. اين كار نه تنها شانس شما را براي عبور از فيلترهاي اوليه سيستمهاي رديابي متقاضي (ATS) افزايش ميدهد، بلكه نشان ميدهد كه شما براي اين موقعيت خاص وقت گذاشتهايد. علاوه بر اين، پوششنامه (Cover Letter) نيز فرصت ديگري است تا ارتباط بين مهارتها و اهداف شما با نيازهاي شركت را به وضوح بيان كنيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۶:۳۵ توسط:tokyo موضوع:
نظرات (0)

فريلنسينگ (كار آزاد) به معناي ارائه خدمات تخصصي به صورت مستقل به مشتريان مختلف است، بدون اينكه به يك كارفرماي واحد متعهد باشيد. اين سبك كاري، محبوبيت زيادي پيدا كرده است، زيرا انعطافپذيري بالا، پتانسيل كسب درآمد بالا و آزادي انتخاب پروژه را به همراه دارد. با اين حال، مديريت مالي و مسائل مربوط به ماليات براي فريلنسرها ميتواند پيچيدهتر از يك شغل كارمندي باشد، زيرا شما مسئول تمام جنبههاي مالي كسبوكار خود هستيد. درك و اجراي يك برنامه مالي منظم براي فريلنسرها ضروري است.
اولين گام در مديريت مالي فريلنسينگ، ايجاد يك سيستم بودجهبندي و پيگيري درآمد و هزينهها است. برخلاف يك كارمند با حقوق ثابت، درآمد فريلنسرها ميتواند نوسان داشته باشد. بنابراين، بسيار مهم است كه تمام درآمدهاي دريافتي و همچنين تمام هزينههاي مرتبط با كسبوكارتان (مانند خريد تجهيزات، نرمافزارها، هزينههاي بازاريابي، آموزش) را به دقت ثبت كنيد. ميتوانيد از نرمافزارهاي حسابداري كوچك يا حتي يك فايل اكسل براي اين كار استفاده كنيد. اين پيگيري دقيق به شما كمك ميكند تا از وضعيت مالي خود آگاه باشيد و براي هزينههاي آتي برنامهريزي كنيد.
گام دوم، مديريت نوسانات درآمد و پسانداز براي روز مبادا است. از آنجايي كه درآمد فريلنسري ممكن است هر ماه متفاوت باشد، بايد استراتژيهايي براي مديريت اين نوسانات داشته باشيد. يك صندوق اضطراري قوي كه حداقل ۶ تا ۱۲ ماه از هزينههاي زندگي و كسبوكار شما را پوشش دهد، حياتي است. همچنين، ميتوانيد يك حساب پسانداز جداگانه براي "ماههاي كمدرآمد" ايجاد كنيد. سعي كنيد در ماههاي پردرآمد، بيشتر پسانداز كنيد تا بتوانيد ماههاي كمدرآمد را بدون استرس پشت سر بگذاريد و به تعهدات مالي خود عمل كنيد.
در مورد ماليات فريلنسينگ، شما به عنوان يك خويشفرما (Self-Employed) مسئول پرداخت مالياتهاي خود هستيد. اين بدان معني است كه كارفرما ماليات شما را كسر نميكند و شما بايد به طور منظم (معمولاً فصلي يا سالانه، بسته به قوانين كشور) ماليات خود را پرداخت كنيد. براي اين منظور، بايد بخشي از درآمد خود را براي پرداخت ماليات كنار بگذاريد (توصيه ميشود حدود ۲۰ تا ۳۵ درصد، بسته به سطح درآمد و نرخ ماليات در كشور شما). هزينههاي مرتبط با كسبوكار (مانند خريد لپتاپ، نرمافزار، فضاي كاري خانگي، هزينههاي بازاريابي) معمولاً قابل كسر از ماليات هستند، بنابراين نگهداري دقيق رسيدها و فاكتورها بسيار مهم است.
در نهايت، سرمايهگذاري براي آينده و برنامهريزي براي بازنشستگي نيز براي فريلنسرها اهميت ويژهاي دارد. از آنجايي كه فريلنسرها معمولاً از مزاياي بازنشستگي كارمندي برخوردار نيستند، بايد به طور مستقل براي آينده خود برنامهريزي كنند. اختصاص بخشي از درآمد به سرمايهگذاريهاي بلندمدت، مانند صندوقهاي بازنشستگي شخصي يا سرمايهگذاري در بورس، ميتواند امنيت مالي شما را در دوران بازنشستگي تضمين كند. مشورت با يك حسابدار يا مشاور مالي متخصص در امور فريلنسرها، ميتواند به شما در پيچيدگيهاي مديريت مالي و مالياتي كمك زيادي كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۷ مرداد ۱۴۰۴ساعت:
۰۸:۲۵:۵۱ توسط:tokyo موضوع:
نظرات (0)


