
بيمهها از مهمترين اجزاي برنامهريزي مالي هستند كه اغلب ناديده گرفته ميشوند. بيمهها در واقع يك شبكه ايمني مالي ايجاد ميكنند كه افراد و خانوادهها را در برابر ريسكهاي مالي غيرمنتظره و فاجعهبار مانند بيماري، مرگ، يا حوادث محافظت ميكنند. درك اهميت بيمه عمر، بيمه سلامت و ساير بيمهها براي تضمين ثبات مالي در بلندمدت ضروري است.
بيمه سلامت از حياتيترين انواع بيمه است. هزينههاي درماني ميتوانند بسيار بالا باشند و در صورت بروز يك بيماري جدي يا حادثه، ميتوانند به سرعت پساندازهاي يك خانواده را از بين ببرند. بيمه سلامت با پوشش هزينههاي بيمارستاني، ويزيت پزشك، و دارو، اين بار مالي را از دوش خانواده برميدارد و به آنها اجازه ميدهد تا بدون نگراني از هزينهها، به بهترين مراقبتهاي درماني دسترسي داشته باشند.
بيمه عمر نقش مهمي در تأمين مالي آينده خانواده در صورت فوت نابهنگام فرد اصلي خانواده دارد. بيمه عمر يك مبلغ مشخصي را در صورت فوت بيمهشده به ذينفعان او پرداخت ميكند. اين مبلغ ميتواند براي پرداخت بدهيها (مانند وام مسكن)، تأمين هزينههاي زندگي روزمره، و تأمين مالي تحصيل فرزندان استفاده شود. بيمه عمر به خصوص براي كساني كه افراد ديگري از نظر مالي به آنها وابسته هستند، حياتي است و تضمين ميكند كه حتي پس از فوت فرد، خانواده از نظر مالي در امان خواهند بود.
انواع ديگر بيمه نيز هر يك اهميت خاص خود را دارند. بيمه اتومبيل براي محافظت در برابر خسارات ناشي از تصادفات و مسئوليتهاي قانوني ضروري است. بيمه مسكن يا اموال از خانه و داراييهاي فرد در برابر حوادثي مانند آتشسوزي، سيل، يا سرقت محافظت ميكند. نهايتاً، بيمه ازكارافتادگي ميتواند در صورت ناتواني فرد از كار به دليل بيماري يا حادثه، درآمد او را تأمين كند. با توجه به تمام اين ريسكها، بيمهها به عنوان يك استراتژي هوشمندانه براي مديريت ريسك و محافظت از دستاوردهاي مالي شناخته ميشوند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۶:۰۴ توسط:tokyo موضوع:
نظرات (0)
بدهيها، چه به شكل وامهاي مسكن، چه كارتهاي اعتباري و وامهاي دانشجويي، بخش جداييناپذيري از زندگي مالي بسياري از افراد هستند. در حالي كه برخي بدهيها (مانند وام مسكن) ميتوانند به عنوان يك ابزار براي سرمايهگذاري و افزايش داراييها عمل كنند، بدهيهاي با نرخ بهره بالا (مانند كارتهاي اعتباري) ميتوانند به يك بار مالي سنگين تبديل شوند. مديريت صحيح بدهيها و اتخاذ راهكارهاي مؤثر براي كاهش آنها، براي دستيابي به ثبات و آزادي مالي حياتي است.
اولين قدم در مديريت بدهيها، شناسايي و اولويتبندي آنها است. فرد بايد تمام بدهيهاي خود را به همراه مبلغ كل، حداقل پرداخت ماهانه، و مهمتر از همه، نرخ بهره آنها ليست كند. دو استراتژي محبوب براي پرداخت بدهيها وجود دارد: روش گلولهبرفي (Snowball Method) و روش بهمن (Avalanche Method). در روش گلولهبرفي، بدهي با كمترين مبلغ ابتدا پرداخت ميشود تا با موفقيتهاي كوچك، انگيزه فرد براي ادامه مسير حفظ شود. در روش بهمن، بدهي با بالاترين نرخ بهره ابتدا پرداخت ميشود تا در بلندمدت در هزينههاي بهره صرفهجويي شود. انتخاب روش بستگي به اولويتهاي فرد دارد.
يكي ديگر از راهكارهاي كاهش بدهي، تجديد ساختار يا تجميع بدهي است. در اين روش، تمام بدهيهاي موجود (مانند بدهيهاي كارت اعتباري با نرخ بهره بالا) به يك وام جديد با نرخ بهره پايينتر منتقل ميشوند. اين كار نه تنها پرداختها را ساده ميكند، بلكه ميتواند هزينههاي بهره را در بلندمدت به ميزان قابل توجهي كاهش دهد. وامهاي شخصي يا بازتأمين مالي وام مسكن ميتواند براي اين منظور استفاده شود، اما بايد با دقت نرخها و شرايط جديد بررسي شوند.
در نهايت، تغيير در عادات مالي و بودجهبندي دقيق براي جلوگيري از ايجاد بدهيهاي جديد ضروري است. بودجهبندي به افراد كمك ميكند تا درآمد خود را مديريت كرده و از هزينه كردن بيش از حد توان مالي خود جلوگيري كنند. همچنين، داشتن يك صندوق اضطراري ميتواند در مواقع غيرمنتظره، نياز به گرفتن وام يا استفاده از كارت اعتباري را كاهش دهد. با اين راهكارها، افراد ميتوانند به تدريج از بار بدهي خود رها شده و به سمت يك آينده مالي مطمئن حركت كنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۵:۱۲ توسط:tokyo موضوع:
نظرات (0)

نسل جوان با چالشهاي منحصر به فردي در زمينه مالي روبرو است، از جمله افزايش هزينههاي زندگي، بدهيهاي دانشجويي، و ناپايداري شغلي. با اين حال، آنها يك مزيت بزرگ نيز دارند: زمان. زمان، بزرگترين دارايي براي پسانداز و سرمايهگذاري است، زيرا به آنها اجازه ميدهد تا از قدرت سود مركب (Compound Interest) بهرهمند شوند. در اينجا، به چند استراتژي كليدي براي پسانداز و سرمايهگذاري براي نسل جوان ميپردازيم.
اولين و مهمترين استراتژي، شروع به پسانداز در سريعترين زمان ممكن است. حتي مقادير كم پسانداز در جواني، به دليل سود مركب، ميتواند در بلندمدت به ثروت قابل توجهي تبديل شود. براي مثال، پسانداز 100 دلار در ماه از سن 20 سالگي ميتواند به مبلغ بسيار بيشتري در مقايسه با پسانداز همان مبلغ از سن 30 سالگي تبديل شود. براي سادهسازي فرآيند، ميتوان از پسانداز خودكار استفاده كرد كه در آن، بخشي از حقوق به صورت مستقيم به يك حساب پسانداز يا سرمايهگذاري منتقل ميشود.
استراتژي دوم، سرمايهگذاري هوشمندانه و با ريسك مناسب است. با توجه به افق زماني طولاني، نسل جوان ميتواند ريسك بيشتري را نسبت به نسلهاي مسنتر بپذيرد. سرمايهگذاري در بورس اوراق بهادار
از طريق صندوقهاي سرمايهگذاري مشترك يا ETFها (صندوقهاي قابل معامله در بورس) ميتواند بازدهي قابل توجهي در بلندمدت داشته باشد. اين صندوقها تنوعبخشي را فراهم ميكنند و ريسك سرمايهگذاري را كاهش ميدهند. همچنين، يادگيري اصول تحليل بازار و انتخاب سهام ميتواند به افزايش دانش و اعتماد به نفس كمك كند.
استراتژي سوم، آموزش مالي مداوم و مديريت بدهيها است. درك مفاهيمي مانند نرخ بهره، بودجهبندي، و سرمايهگذاري براي موفقيت مالي ضروري است. علاوه بر اين، مديريت صحيح بدهيها، به ويژه بدهيهاي با نرخ بهره بالا مانند كارتهاي اعتباري، بايد يك اولويت باشد. پرداخت بدهيهاي با نرخ بهره بالا ميتواند به ميزان قابل توجهي در هزينههاي مالي در بلندمدت صرفهجويي كند. در نهايت، با تركيب اين استراتژيها، نسل جوان ميتواند پايههاي يك آينده مالي مطمئن را بنا كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۴:۳۲ توسط:tokyo موضوع:
نظرات (0)
بودجهبندي خانوار فرآيندي است كه در آن، خانوارها درآمد خود را رديابي كرده و آن را به گونهاي برنامهريزي ميكنند كه با هزينههاي آنها مطابقت داشته باشد. اين يك ابزار مالي حياتي است كه به افراد كمك ميكند تا كنترل كاملي بر پول خود داشته باشند، از هدررفت مالي جلوگيري كنند، و به اهداف مالي خود برسند. مديريت صحيح هزينهها نيز جزء لاينفك بودجهبندي است و شامل شناسايي، اولويتبندي، و كنترل هزينهها ميشود.
اولين قدم در بودجهبندي، شناسايي تمام منابع درآمد و هزينهها است. خانوار بايد تمام منابع درآمدي خود (مانند حقوق، درآمد حاصل از اجاره، يا سود سرمايهگذاري) را ثبت كند و همچنين تمام هزينههاي خود (از هزينههاي ثابت مانند اجاره، قبوض، و اقساط وام تا هزينههاي متغير مانند مواد غذايي، تفريح، و پوشاك) را به دقت رديابي كند. اين مرحله به افراد كمك ميكند تا تصويري شفاف از وضعيت مالي خود به دست آورند و بفهمند كه پولشان به كجا ميرود.
قدم بعدي، تخصيص بودجه و تعيين اولويتها است. يكي از روشهاي محبوب، قانون 50/30/20 است. در اين روش، 50% از درآمد به نيازهاي ضروري (اجاره، غذا، قبوض)، 30% به خواستهها (تفريح، رستوران)، و 20% به پسانداز و بازپرداخت بدهي اختصاص مييابد. اين قانون يك چارچوب ساده اما مؤثر براي توزيع درآمد فراهم ميكند. با اين حال، بودجهبندي بايد انعطافپذير باشد و با توجه به شرايط مالي و اهداف هر خانواده قابل تغيير باشد.
مديريت هزينهها به معناي كنترل فعال هزينههاي روزمره است. اين شامل يافتن راههايي براي كاهش هزينههاي متغير (مانند خريد هوشمندانه، استفاده از تخفيفها)، و در صورت امكان، مذاكره براي كاهش هزينههاي ثابت (مانند قبوض يا نرخ بيمه) است. بودجهبندي موفق نيازمند نظم و انضباط و همچنين بازنگري منظم بودجه براي اطمينان از مطابقت آن با اهداف مالي است. در نهايت، بودجهبندي به خانوارها قدرت ميدهد تا كنترل زندگي مالي خود را در دست بگيرند و براي آيندهاي بهتر برنامهريزي كنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۳:۴۵ توسط:tokyo موضوع:
نظرات (0)

ابزارهاي مالي مشتقه (Derivative)، ابزارهاي مالي پيچيدهاي هستند كه ارزش آنها از يك دارايي پايه (مانند سهام، اوراق قرضه، كالا، يا ارز) مشتق ميشود. اين ابزارها به طور گستردهاي براي مديريت ريسك، سفتهبازي، و آربيتراژ در بازارهاي مالي استفاده ميشوند. دو نوع اصلي از ابزارهاي مشتقه، قراردادهاي آتي (Futures) و اختيار معامله (Options) هستند كه هر يك ويژگيهاي خاص خود را دارند.
قراردادهاي آتي (Futures) توافقنامههايي هستند كه طرفين را ملزم به خريد يا فروش يك دارايي مشخص (مانند يك بشكه نفت يا 100 سهم) در يك قيمت از پيش تعيينشده و در يك تاريخ مشخص در آينده ميكنند. اين قراردادها استانداردسازي شده و در بورسهاي آتي معامله ميشوند. براي مثال، يك شركت هواپيمايي ميتواند براي خريد نفت در آينده با قيمت فعلي، يك قرارداد آتي منعقد كند تا از خود در برابر افزايش احتمالي قيمت نفت محافظت كند. اين قراردادها براي مديريت ريسكهاي قيمتي بسيار مؤثر هستند.
اختيار معامله (Options)، برخلاف قراردادهاي آتي، به دارنده حق خريد يا فروش يك دارايي در يك قيمت مشخص و در يك دوره زماني مشخص را ميدهد، اما او را ملزم به انجام اين كار نميكند. اختيار معامله شامل دو نوع اصلي است: اختيار خريد (Call Option) كه به دارنده حق خريد ميدهد، و اختيار فروش (Put Option) كه به دارنده حق فروش ميدهد. به عنوان مثال، يك سرمايهگذار ميتواند با خريد يك اختيار خريد، حق خريد سهام يك شركت را در آينده با قيمت فعلي داشته باشد. اگر قيمت سهام افزايش يابد، او از اين حق استفاده ميكند و سود ميبرد، در غير اين صورت، تنها حق معامله از دست ميرود. اين انعطافپذيري، اختيار معامله را به ابزاري محبوب براي مديريت ريسك و سفتهبازي تبديل كرده است.
استفاده از ابزارهاي مشتقه ميتواند بسيار سودآور باشد، اما با ريسكهاي بسيار بالايي نيز همراه است. نوسانات كوچك در قيمت دارايي پايه ميتواند منجر به ضررهاي بزرگ در ابزارهاي مشتقه شود، به ويژه زماني كه از اهرم (Leverage) استفاده ميشود. بنابراين، درك كامل از سازوكار، ريسكها، و كاربردهاي اين ابزارها براي هر كسي كه قصد معامله با آنها را دارد، ضروري است. اين ابزارها، در صورت استفاده صحيح، ميتوانند به ابزارهايي قدرتمند براي مديريت ريسك در اقتصاد مدرن تبديل شوند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۳:۱۳ توسط:tokyo موضوع:
نظرات (0)
 اوراق قرضه (Bonds)، نوعي اوراق بهادار با درآمد ثابت هستند كه دولتها و شركتها براي تأمين مالي پروژههاي خود منتشر ميكنند. وقتي يك سرمايهگذار اوراق قرضه ميخرد، در واقع به ناشر (دولت يا شركت) وام ميدهد. در مقابل، ناشر متعهد ميشود كه در يك دوره زماني مشخص، به سرمايهگذار بهره (كوپن) پرداخت كند و در پايان دوره، اصل سرمايه را بازگرداند. تحليل بازار اوراق قرضه و نقش آن در سبد سرمايهگذاري براي هر سرمايهگذار جدي حائز اهميت است.
تحليل بازار اوراق قرضه شامل بررسي عواملي مانند ريسك اعتباري (Credit Risk)، نرخ بهره، و تورم است. ريسك اعتباري به احتمال عدم توانايي ناشر در بازپرداخت اصل سرمايه و بهره اشاره دارد. هر چه ريسك اعتباري بالاتر باشد، نرخ بهره پرداختي براي جذب سرمايهگذار نيز بالاتر خواهد بود. نرخ بهره نيز تأثير مستقيمي بر قيمت اوراق قرضه دارد؛ زماني كه نرخ بهره جديد در بازار افزايش مييابد، قيمت اوراق قرضه قديمي با نرخ بهره پايينتر كاهش مييابد و برعكس.
نقش اوراق قرضه در سبد سرمايهگذاري معمولاً به عنوان يك ابزار با ريسك كمتر و ثبات بيشتر تعريف ميشود. در مقايسه با سهام كه نوسانات قيمتي زيادي دارند، اوراق قرضه به دليل درآمد ثابت و بازپرداخت تضمينشده اصل سرمايه، به عنوان يك لنگر ثبات عمل ميكنند. اين ويژگي اوراق قرضه را به ابزاري مناسب براي تنوعبخشي به سبد سرمايهگذاري تبديل ميكند. در مواقعي كه بازار سهام با بحران روبرو است، اوراق قرضه معمولاً عملكرد بهتري دارند و به كاهش ضرر كلي سبد كمك ميكنند.
علاوه بر اين، اوراق قرضه نقش مهمي در برنامهريزي براي بازنشستگي ايفا ميكنند. سرمايهگذاران در نزديكي دوران بازنشستگي، معمولاً بخش بيشتري از سرمايه خود را به اوراق قرضه با ريسك كمتر منتقل ميكنند تا از ارزش سرمايه خود در برابر نوسانات بازار محافظت كنند و يك جريان درآمدي پايدار براي دوران بازنشستگي داشته باشند. در نهايت، درك بازار اوراق قرضه به سرمايهگذار امكان ميدهد تا با توازني مناسب ميان ريسك و بازدهي، سبد سرمايهگذاري خود را مديريت كند و به اهداف مالي خود دست يابد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۲:۳۹ توسط:tokyo موضوع:
نظرات (0)

بازار فاركس (Forex)، كه مخفف بازار ارزهاي خارجي است، بزرگترين و نقدشوندهترين بازار مالي در جهان است كه در آن ارزهاي مختلف جهان خريد و فروش ميشوند. اين بازار يك بازار فرابورس (OTC) و غيرمتمركز است كه به صورت 24 ساعته در پنج روز هفته فعال است. بررسي اين بازار و ريسكهاي مرتبط با آن براي هر كسي كه به معامله در آن علاقهمند است، ضروري است.
در بازار فاركس، ارزها به صورت جفت معامله ميشوند، مانند EUR/USD (يورو در مقابل دلار آمريكا). معاملهگران با پيشبيني اينكه نرخ مبادله يك جفت ارز در آينده افزايش يا كاهش مييابد، به كسب سود ميپردازند. به عنوان مثال، اگر يك معاملهگر معتقد باشد كه ارزش يورو در مقابل دلار افزايش مييابد، يورو را با دلار ميخرد و اميدوار است كه در آينده آن را با قيمت بالاتري بفروشد.
يكي از بزرگترين ريسكهاي مرتبط با بازار فاركس، نوسانات بسيار بالاي آن است. نرخ ارز ميتواند تحت تأثير عوامل متعددي مانند سياستهاي پولي بانكهاي مركزي، دادههاي اقتصادي، رويدادهاي سياسي، و حتي گزارشهاي خبري به سرعت و به شدت تغيير كند. اين نوسانات، در حالي كه پتانسيل سودهاي بالا را فراهم ميكنند، ميتوانند به ضررهاي سنگيني نيز منجر شوند، به ويژه براي معاملهگراني كه از اهرم (Leverage) استفاده ميكنند.
اهرم يا لوريج (Leverage) ابزاري است كه به معاملهگران امكان ميدهد با سرمايه كم، موقعيتهاي بزرگتري در بازار بگيرند. در حالي كه اهرم ميتواند سود را افزايش دهد، اما ضرر را نيز به همان نسبت تشديد ميكند و ميتواند به سرعت منجر به از دست رفتن كل سرمايه شود. علاوه بر اين، ريسكهاي مربوط به بروكرها (كارگزاريها) نيز وجود دارد، زيرا بازار فاركس نظارت كمتري نسبت به بازارهاي سهام دارد و خطر كلاهبرداري يا ورشكستگي بروكرها وجود دارد. معامله در بازار فاركس نيازمند دانش تخصصي، مديريت ريسك دقيق، و كنترل احساسات است تا بتوان از پتانسيلهاي آن بهره برد و از ريسكهاي آن در امان ماند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۱:۵۱ توسط:tokyo موضوع:
نظرات (0)

سرمايهگذاري اخلاقي (Ethical Investing)، كه به آن سرمايهگذاري مسئوليت اجتماعي (Socially Responsible Investing - SRI) نيز گفته ميشود، رويكردي در سرمايهگذاري است كه در آن سرمايهگذاران علاوه بر معيارهاي مالي سنتي، معيارهاي اخلاقي و اجتماعي را نيز در تصميمگيريهاي خود لحاظ ميكنند. هدف اين رويكرد، كسب سود مالي در عين حمايت از شركتهايي است كه به ارزشهاي اخلاقي و مسئوليتهاي اجتماعي پايبند هستند و اجتناب از شركتهايي كه فعاليتهاي آنها با اين ارزشها در تضاد است.
معيارهاي سرمايهگذاري اخلاقي معمولاً بر اساس سه عامل اصلي، معروف به ESG (محيطي، اجتماعي، حاكميتي)، تعيين ميشوند. محيطي (Environmental) به تأثيرات شركت بر محيط زيست مانند آلودگي، مصرف انرژي، و ردپاي كربن اشاره دارد. اجتماعي (Social) به نحوه رفتار شركت با كاركنان، مشتريان، و جوامع محلي ميپردازد و مواردي مانند حقوق كارگر، تنوع و شمول، و ايمني محصولات را شامل ميشود. حاكميتي (Governance) به ساختار مديريت و رهبري شركت، مانند شفافيت، حقوق سهامداران، و مبارزه با فساد مربوط ميشود.
تأثيرات اجتماعي سرمايهگذاري اخلاقي بسيار گسترده است. اين رويكرد ميتواند به ترويج تغييرات مثبت در جوامع كمك كند. با هدايت سرمايه به سمت شركتهايي كه به مسائل زيستمحيطي اهميت ميدهند يا در زمينه حقوق بشر عملكرد خوبي دارند، سرمايهگذاران ميتوانند به ايجاد فشار بر شركتها براي اتخاذ رويههاي مسئولانهتر كمك كنند. تقاضاي فزاينده براي سرمايهگذاريهاي ESG، شركتها را تشويق ميكند تا در گزارشدهي شفافتر باشند و به مسئوليتهاي اجتماعي خود بيشتر توجه كنند.
در سالهاي اخير، مطالعات نشان دادهاند كه عملكرد مالي شركتهاي ESG اغلب با شركتهاي سنتي برابر يا حتي بهتر است. اين امر نشان ميدهد كه سرمايهگذاران مجبور نيستند براي سرمايهگذاري اخلاقي از بازدهي خود چشمپوشي كنند. سرمايهگذاري اخلاقي نه تنها به افراد اجازه ميدهد تا سرمايهگذاريهاي خود را با ارزشهاي شخصيشان هماهنگ كنند، بلكه به عنوان يك نيروي قدرتمند براي ترويج پايداري و عدالت اجتماعي در دنياي كسبوكار عمل ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۱:۰۸ توسط:tokyo موضوع:
نظرات (0)
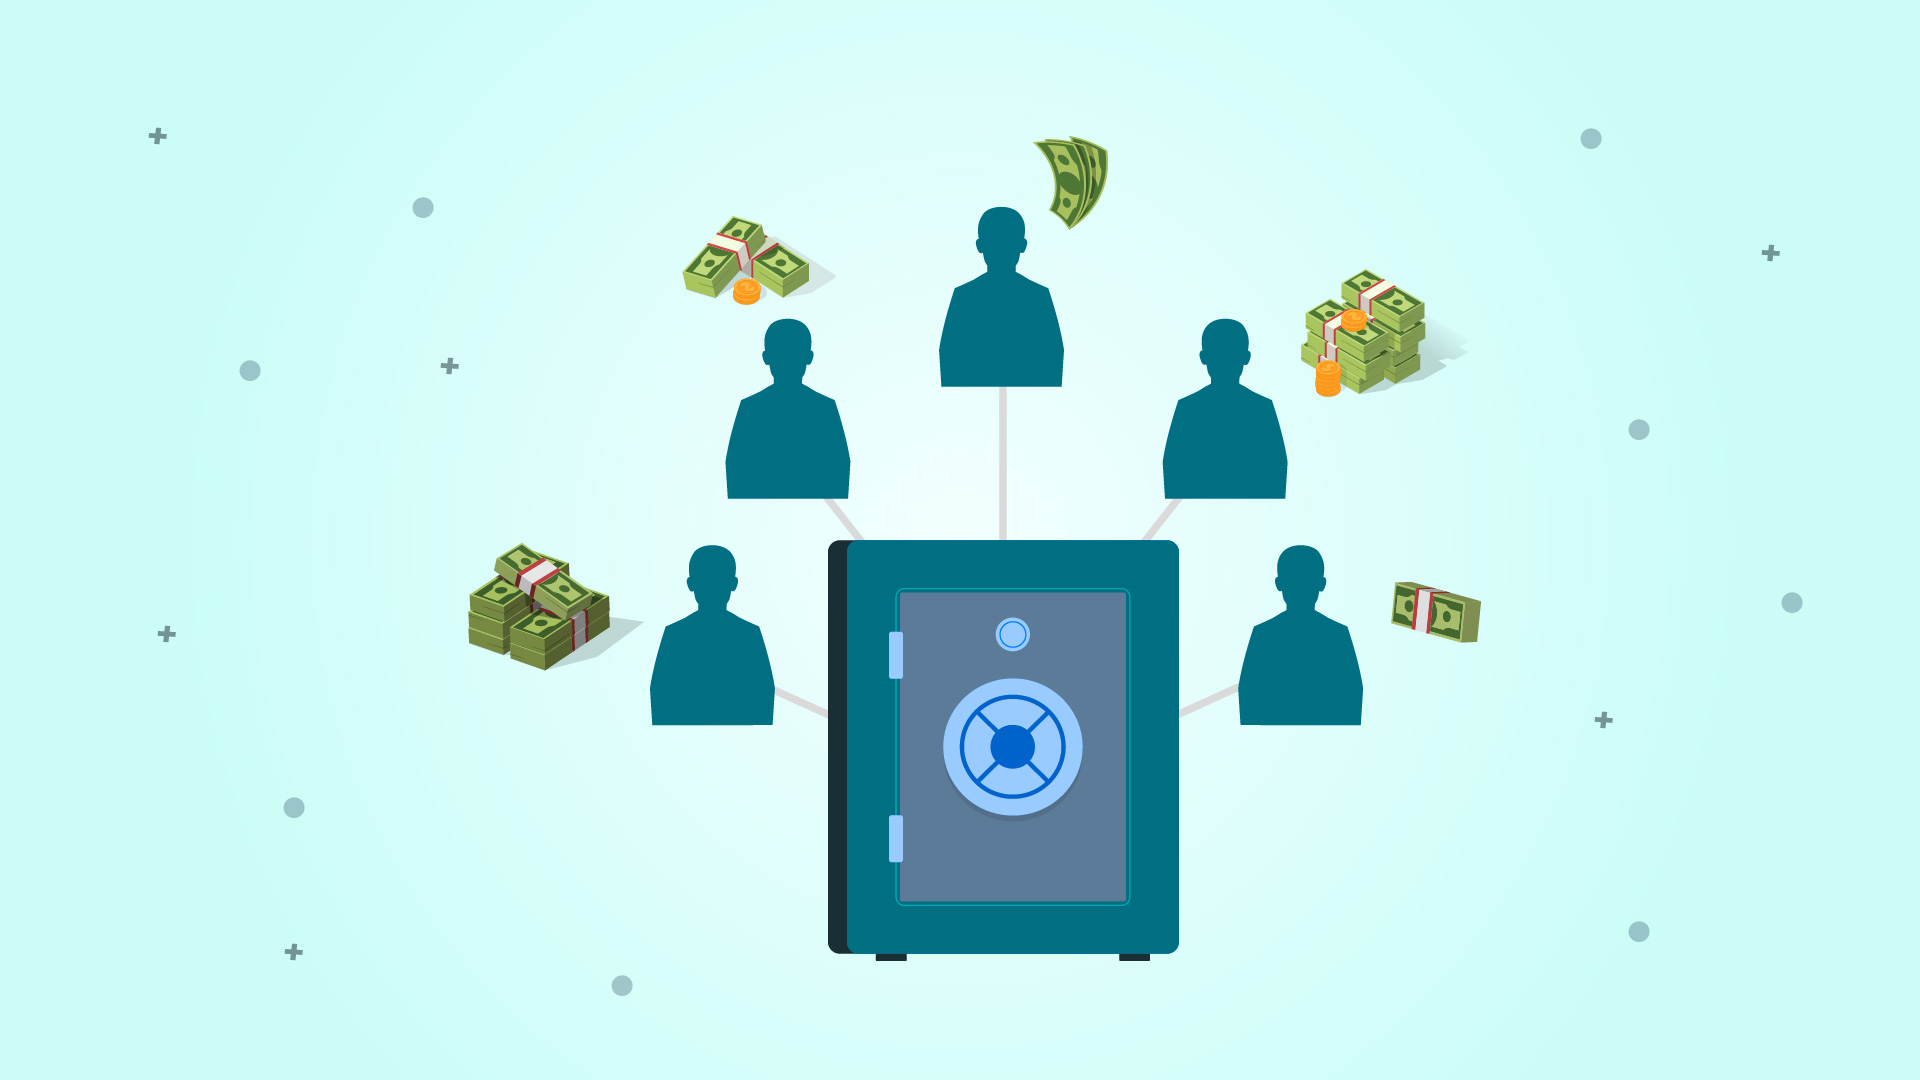
صندوقهاي سرمايهگذاري مشترك (Mutual Funds) ابزارهاي سرمايهگذاري محبوبي هستند كه نقش مهمي در مديريت ريسك براي سرمايهگذاران خرد ايفا ميكنند. اين صندوقها با جمعآوري پول از تعداد زيادي سرمايهگذار، در سبدي متنوع از اوراق بهادار مانند سهام، اوراق قرضه، و ساير داراييها سرمايهگذاري ميكنند. اين رويكرد، مزاياي متعددي براي سرمايهگذاراني كه منابع يا دانش كافي براي سرمايهگذاري مستقيم ندارند، فراهم ميآورد.
يكي از اصليترين مزاياي صندوقهاي سرمايهگذاري مشترك، تنوعبخشي (Diversification) است. با سرمايهگذاري در مجموعهاي از اوراق بهادار از صنايع و شركتهاي مختلف، صندوقها ريسك سرمايهگذاري را به طور چشمگيري كاهش ميدهند. اگر يك سهم يا صنعت دچار افت شود، ضرر حاصل از آن با عملكرد خوب ساير اوراق بهادار در سبد جبران ميشود. اين تنوع، به سرمايهگذار اين امكان را ميدهد كه بدون خريد تعداد زيادي سهم، ريسك خود را در سطح قابل قبولي نگه دارد.
مزيت ديگر، مديريت حرفهاي است. صندوقهاي سرمايهگذاري مشترك توسط مديران حرفهاي اداره ميشوند كه داراي دانش، تجربه، و ابزارهاي لازم براي تحليل بازار و انتخاب اوراق بهادار مناسب هستند. اين مديران، تصميمات خريد و فروش را بر اساس تحقيقات گسترده و استراتژيهاي از پيش تعيينشده ميگيرند، كه اين امر شانس موفقيت سرمايهگذاري را افزايش ميدهد. اين امر به سرمايهگذاراني كه وقت يا تخصص كافي براي تحليل بازار ندارند، اجازه ميدهد تا از تخصص مديران بهرهمند شوند.
علاوه بر اين، صندوقهاي سرمايهگذاري مشترك نقدشوندگي مناسبي دارند. سرمايهگذاران ميتوانند به راحتي واحدهاي صندوق خود را به فروش برسانند و پول خود را دريافت كنند. اين صندوقها همچنين شفافيت بالايي دارند و اطلاعات مربوط به تركيب داراييها و عملكرد خود را به طور منظم منتشر ميكنند. با اين حال، صندوقها هزينههايي مانند كارمزد مديريت و كارمزد خريد/فروش را نيز دريافت ميكنند كه بايد در نظر گرفته شوند. در مجموع، صندوقهاي سرمايهگذاري مشترك ابزاري كارآمد و مقرونبهصرفه براي كاهش ريسك و دستيابي به اهداف سرمايهگذاري بلندمدت هستند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۰:۳۵ توسط:tokyo موضوع:
نظرات (0)

روانشناسي بازار (Behavioral Finance) شاخهاي از علم اقتصاد و مالي است كه به بررسي تأثير عوامل روانشناختي و احساسي بر تصميمگيريهاي مالي و عملكرد بازار ميپردازد. اين حوزه، نظريه مالي سنتي را كه فرض ميكند سرمايهگذاران هميشه منطقي و عقلاني عمل ميكنند، به چالش ميكشد. روانشناسي بازار نشان ميدهد كه احساسات، سوگيريهاي شناختي (Cognitive Biases)، و انگيزههاي اجتماعي ميتوانند به طور قابل توجهي بر قضاوتهاي سرمايهگذاران تأثير بگذارند و منجر به تصميمات غيرمنطقي شوند.
يكي از مهمترين سوگيريهاي شناختي، "تمايل به زيانگريزي" (Loss Aversion) است. اين پديده به اين معناست كه افراد، درد ناشي از ضرر مالي را بسيار بيشتر از لذت حاصل از سود مالي به همان اندازه، تجربه ميكنند. در نتيجه، سرمايهگذاران ممكن است سهام زيانده خود را براي مدت طولاني نگه دارند، به اين اميد كه قيمت آن به ارزش اوليه بازگردد، در حالي كه ممكن است سهام سودده خود را به سرعت بفروشند تا از سود مطمئن شوند. اين رفتار ميتواند به كاهش بازدهي كلي سبد سرمايهگذاري منجر شود.
سوگيري ديگر، "سوگيري تأييد" (Confirmation Bias) است. در اين حالت، سرمايهگذاران تمايل دارند اطلاعاتي را جستجو، تفسير، و به خاطر بسپارند كه با باورهاي قبلي آنها سازگار است. براي مثال، اگر يك سرمايهگذار به آينده يك سهم خاص خوشبين باشد، تنها اخباري را دنبال ميكند كه از اين خوشبيني حمايت ميكنند و اخبار منفي را ناديده ميگيرد. اين امر ميتواند به تصميمگيريهاي يكجانبه و بدون در نظر گرفتن تمام جوانب منجر شود.
علاوه بر سوگيريهاي فردي، رفتارهاي گلهاي (Herd Behavior) نيز در بازار تأثيرگذار است. در اين پديده، سرمايهگذاران از تصميمات ديگران تقليد ميكنند، حتي اگر شواهد كافي براي حمايت از آن تصميم وجود نداشته باشد. اين رفتار ميتواند به شكلگيري حبابهاي قيمتي در بازار منجر شود. روانشناسي بازار با آگاهيبخشي در مورد اين سوگيريها و احساسات، به سرمايهگذاران كمك ميكند تا با شناخت نقاط ضعف روانشناختي خود، تصميمات عقلانيتر و آگاهانهتري بگيرند و از اشتباهات رايج جلوگيري كنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۰:۰۱ توسط:tokyo موضوع:
نظرات (0)


