
كلاهبرداريهاي مالي تهديدي جدي براي افراد در هر سن و سطح درآمدي هستند. براي محافظت از خود، آگاهي و هوشياري اولين خط دفاعي شماست. اولين گام براي جلوگيري از كلاهبرداري، شناخت تاكتيكهاي رايج كلاهبرداران است. كلاهبرداران اغلب از فشار، فوريت و تحريك احساسات (مانند ترس يا طمع) استفاده ميكنند. آنها ممكن است خود را به عنوان نمايندگان دولتي، بانكها، يا حتي اعضاي خانواده معرفي كنند و از شما بخواهند اطلاعات شخصي يا مالي را ارائه دهيد يا پول را به يك حساب ناشناس واريز كنيد. هميشه به پيشنهاداتي كه "بيش از حد خوب به نظر ميرسند" شك كنيد.
گام دوم، محافظت از اطلاعات شخصي و مالي خود است. هرگز اطلاعات حساس مانند شماره تامين اجتماعي، اطلاعات حساب بانكي، رمز عبور يا كدهاي امنيتي كارت اعتباري خود را از طريق تلفن، ايميل يا پيامك به كسي كه خودتان تماس نگرفتهايد، ارائه ندهيد. بانكها و سازمانهاي دولتي هرگز از شما چنين اطلاعاتي را از طريق اين كانالها درخواست نميكنند. مراقب ايميلهاي فيشينگ و پيامكهاي جعلي باشيد كه ظاهري معتبر دارند اما در واقع براي سرقت اطلاعات شما طراحي شدهاند.
سومين راه براي محافظت از خود، تحقيق و بررسي دقيق قبل از هرگونه سرمايهگذاري يا معامله مالي مهم است. اگر يك فرصت سرمايهگذاري وسوسهانگيز به شما پيشنهاد شد، هميشه در مورد شركت يا فردي كه آن را پيشنهاد ميدهد تحقيق كنيد. آيا آنها داراي مجوز هستند؟ آيا سابقه معتبري دارند؟ از نظرات مستقل استفاده كنيد و هرگز تحت فشار براي تصميمگيري عجولانه قرار نگيريد. اگر اطلاعاتي در مورد يك طرح يا فرصت شفاف نباشد، اين يك پرچم قرمز بزرگ است.
در نهايت، پيگيري منظم حسابهاي بانكي و گزارشهاي اعتباري خود بسيار مهم است. با بررسي منظم صورتحسابهاي بانكي و كارت اعتباري خود، ميتوانيد هرگونه فعاليت مشكوك يا تراكنشهاي غيرمجاز را به سرعت شناسايي كنيد. همچنين، گزارش اعتباري خود را به صورت دورهاي بررسي كنيد تا مطمئن شويد هيچ حساب يا فعاليت جعلي به نام شما ثبت نشده است. در صورت مشكوك شدن به كلاهبرداري، بلافاصله با بانك خود، پليس و مراجع مربوطه تماس بگيريد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۸:۳۶ توسط:tokyo موضوع:
نظرات (0)
تورم به معناي افزايش عمومي و پايدار در سطح قيمت كالاها و خدمات در طول زمان است كه منجر به كاهش قدرت خريد پول ميشود. اين پديده، تأثير مستقيمي بر پساندازهاي شما دارد و درك آن براي حفظ ارزش ثروت شما ضروري است. تأثير اصلي تورم بر پسانداز شما، كاهش قدرت خريد آن است. به عبارت ديگر، با گذشت زمان، همان مقدار پولي كه امروز داريد، در آينده ميتواند كالاها و خدمات كمتري را خريداري كند. اين بدان معناست كه اگر پساندازهاي شما با نرخي كمتر از نرخ تورم رشد كند، در واقع در حال از دست دادن ارزش هستيد.
به عنوان مثال، فرض كنيد شما 1000 دلار در حساب پساندازي داريد كه 1% سود ساليانه ميدهد، در حالي كه نرخ تورم 3% است. پس از يك سال، 1000 دلار شما به 1010 دلار تبديل ميشود، اما براي خريد همان كالاها و خدماتي كه سال قبل با 1000 دلار ميخريديد، اكنون به 1030 دلار نياز داريد. در نتيجه، اگرچه از نظر عددي پول بيشتري داريد، اما از نظر قدرت خريد، 20 دلار ضرر كردهايد. اين اثر به ويژه در بلندمدت ميتواند بسيار محسوس باشد و به طور جدي هدف پسانداز شما را تهديد كند.
براي مقابله با تأثير تورم بر پساندازها، مهم است كه پول خود را در داراييهايي سرمايهگذاري كنيد كه پتانسيل رشد بالاتر از نرخ تورم را دارند. حسابهاي پسانداز سنتي و سپردههاي ثابت بانكي اغلب بازدهي كمي دارند و در برابر تورم آسيبپذير هستند. سرمايهگذاري در بازار سهام، املاك و مستغلات، يا صندوقهاي سرمايهگذاري (مانند ETFها) كه پتانسيل رشد بلندمدت دارند، ميتواند به حفظ و افزايش قدرت خريد پساندازهاي شما كمك كند.
بنابراين، مديريت پسانداز در محيط تورمي نيازمند يك رويكرد فعال است. شما نميتوانيد صرفاً پول خود را زير تشك نگه داريد و انتظار داشته باشيد كه ارزش آن حفظ شود. با آگاهي از نرخ تورم و سرمايهگذاري هوشمندانه، ميتوانيد از فرسايش ارزش پساندازهاي خود جلوگيري كرده و اطمينان حاصل كنيد كه ثروت شما در طول زمان رشد ميكند و نه اينكه تحليل برود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۷:۵۲ توسط:tokyo موضوع:
نظرات (0)
اقتصاد رفتاري حوزهاي جذاب است كه روانشناسي و اقتصاد را با هم تركيب ميكند تا توضيح دهد چرا افراد هميشه تصميمات مالي منطقي نميگيرند. برخلاف اقتصاد سنتي كه فرض ميكند انسانها موجوداتي كاملاً منطقي و خودخواه هستند، اقتصاد رفتاري نشان ميدهد كه سوگيريهاي شناختي، احساسات و عوامل اجتماعي ميتوانند به طور قابل توجهي بر تصميمگيريهاي مالي ما تأثير بگذارند. اين حوزه به ما كمك ميكند تا بفهميم چرا حتي با وجود اطلاعات درست، ممكن است در برابر وسوسهها مقاومت نكنيم، پسانداز نكنيم يا سرمايهگذاريهاي نامناسبي انجام دهيم.
يكي از مفاهيم كليدي در اقتصاد رفتاري، سوگيريهاي شناختي است. به عنوان مثال، "سوگيري تاييد" (Confirmation Bias) باعث ميشود ما به اطلاعاتي توجه كنيم كه باورهاي موجود ما را تأييد ميكند، حتي اگر آن باورها اشتباه باشند. "اثر لنگر" (Anchoring Effect) نيز نشان ميدهد كه چگونه اولين اطلاعاتي كه دريافت ميكنيم، ميتواند به شدت بر تصميمات بعدي ما تأثير بگذارد، حتي اگر بيربط باشد. اين سوگيريها ميتوانند منجر به تصميمات مالي غيربهينه شوند، مانند اعتماد بيش از حد به يك سهم خاص يا عدم تنوعبخشي به سبد سرمايهگذاري.
همچنين، نقش احساسات در تصميمگيريهاي مالي بسيار پررنگ است. ترس و طمع دو نيروي قدرتمند در بازارهاي مالي هستند. ترس ميتواند باعث شود سرمايهگذاران در زمانهاي افت بازار سهام، داراييهاي خود را با ضرر بفروشند، در حالي كه طمع ميتواند منجر به خريدهاي هيجاني در زمانهاي اوج بازار شود. اين واكنشهاي احساسي، كه غالباً با "فومو" (FOMO - ترس از دست دادن) نيز همراه هستند، ميتوانند به جاي سود، ضرر به همراه داشته باشند و عملكرد سرمايهگذاري را تضعيف كنند.
درك اصول اقتصاد رفتاري ميتواند به شما كمك كند تا نقاط ضعف روانشناختي خود را در مورد پول شناسايي كنيد و تصميمات مالي آگاهانهتري بگيريد. با شناخت سوگيريهاي خود، ميتوانيد استراتژيهايي براي مقابله با آنها توسعه دهيد، مانند خودكار كردن پساندازها، پيروي از يك برنامه سرمايهگذاري بلندمدت و اجتناب از واكنشهاي احساسي به نوسانات بازار. با اين ديدگاه، ميتوانيم رويكرد واقعبينانهتري به مديريت مالي داشته باشيم و به نتايج بهتري دست يابيم.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۷:۰۱ توسط:tokyo موضوع:
نظرات (0)

تصميم براي استخدام يك مشاور مالي يك گام مهم است و به عوامل مختلفي از جمله پيچيدگي وضعيت مالي شما، دانش مالي شخصيتان و اهداف بلندمدت شما بستگي دارد. اگر وضعيت مالي پيچيدهاي داريد – مانند داراييهاي متعدد، بدهيهاي زياد، كسبوكار شخصي، يا برنامههاي سرمايهگذاري پيچيده – يك مشاور مالي ميتواند بسيار مفيد باشد. آنها ميتوانند به شما در سازماندهي امور مالي، شناسايي فرصتهاي مالياتي و ايجاد يك استراتژي جامع براي رسيدن به اهدافتان كمك كنند.
دليل ديگر براي نياز به مشاور مالي، كمبود زمان يا دانش كافي است. بسياري از افراد به دليل مشغلههاي زندگي يا عدم علاقه به جزئيات مالي، زمان كافي براي تحقيق و مديريت فعال سرمايهگذاريها و برنامههاي مالي خود را ندارند. يك مشاور ميتواند اين بار را از دوش شما بردارد و تخصص لازم را براي تصميمگيريهاي آگاهانه فراهم كند. آنها ميتوانند به شما در درك گزينههاي سرمايهگذاري، برنامهريزي براي بازنشستگي و انتخاب بهترين طرحهاي بيمه كمك كنند.
مشاوران مالي همچنين ميتوانند در مواجهه با رويدادهاي مهم زندگي بسيار ارزشمند باشند. ازدواج، طلاق، تولد فرزند، خريد خانه، تغيير شغل، يا بازنشستگي، همگي ميتوانند تأثيرات مالي بزرگي داشته باشند. يك مشاور ميتواند به شما كمك كند تا در اين نقاط عطف، تصميمات مالي هوشمندانهاي بگيريد و از اشتباهات پرهزينه جلوگيري كنيد. آنها ميتوانند يك چشمانداز بيطرفانه ارائه دهند و شما را از تصميمگيريهاي هيجاني باز دارند.
با اين حال، اگر وضعيت مالي نسبتاً سادهاي داريد (مثلاً فقط يك شغل، بدهي كم و پساندازهاي اوليه) و مايل به آموزش خودتان در مورد امور مالي هستيد، ممكن است نيازي به مشاور مالي نداشته باشيد و بتوانيد از ابزارهاي آنلاين و منابع آموزشي براي مديريت پول خود استفاده كنيد. قبل از استخدام مشاور، مطمئن شويد كه يك مشاور "امين" (Fiduciary) را انتخاب ميكنيد كه موظف است منافع شما را در اولويت قرار دهد، نه منافع خودش. همچنين، در مورد ساختار كارمزدها (ساعتي، مبتني بر دارايي، يا تركيبي) سوال كنيد تا مطمئن شويد كه با مدل كسبوكار آنها راحت هستيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۶:۱۷ توسط:tokyo موضوع:
نظرات (0)
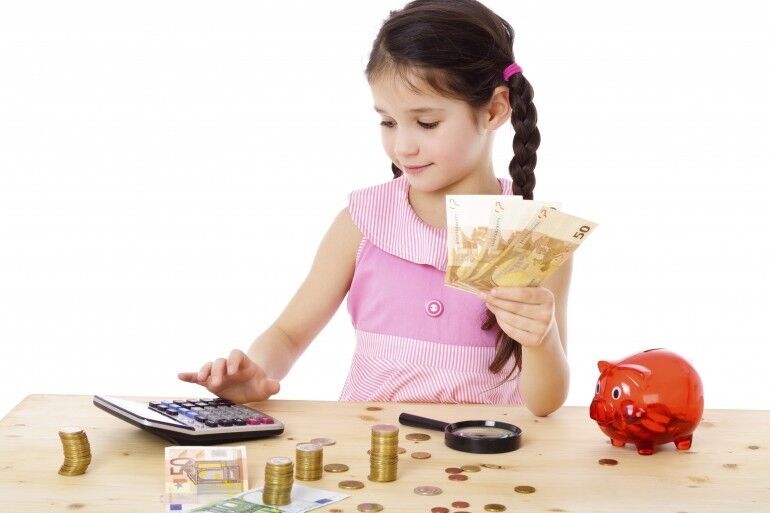
آموزش مالي به كودكان از سنين پايين يك سرمايهگذاري ارزشمند براي آينده آنهاست و به آنها كمك ميكند تا در بزرگسالي تصميمات مالي مسئولانهاي بگيرند. يكي از بهترين راهها براي شروع، استفاده از پول واقعي و تجربه عملي است. به فرزندان خود كمك كنيد تا پول توجيبي خود را مديريت كنند، پول جمع كنند و آن را براي خريد چيزهايي كه ميخواهند خرج كنند. اين تجربه عملي به آنها كمك ميكند تا ارزش پول را درك كنند و مفهوم "مبادله" (Trade-off) را بياموزند.
گام دوم، معرفي مفهوم پسانداز، خرج كردن و هديه دادن/سرمايهگذاري است. ميتوانيد از شيشههاي جداگانه يا قلكهاي مخصوص براي هر يك از اين دستهها استفاده كنيد. به آنها بياموزيد كه مقداري از پول خود را براي اهداف كوتاهمدت و بلندمدت پسانداز كنند، بخشي را براي خرج كردن در حال حاضر كنار بگذارند، و بخشي را براي كمك به ديگران (هديه دادن) يا سرمايهگذاري (براي اهداف بزرگتر) اختصاص دهند. اين تقسيمبندي به آنها كمك ميكند تا برنامهريزي مالي را در يك چارچوب ساده درك كنند.
گام سوم، آموزش اهميت بودجهبندي و مسئوليتپذيري مالي است. حتي براي كودكان كوچكتر، ميتوانيد مفهوم بودجهبندي را با اختصاص مبلغ مشخصي از پول براي نيازهايشان (مثلاً خريد لوازم التحرير) و خواستههايشان (مثلاً اسباببازي) آموزش دهيد. با بزرگتر شدن، ميتوانيد آنها را در تصميمگيريهاي مالي خانواده درگير كنيد، مانند انتخاب بين دو خريد يا برنامهريزي براي تعطيلات. اين كار حس مسئوليتپذيري را در آنها تقويت ميكند.
در نهايت، الگوي خوبي براي آنها باشيد و در مورد پول با آنها صادقانه صحبت كنيد. كودكان از والدين خود ياد ميگيرند. اگر شما عادتهاي مالي خوبي داشته باشيد، احتمالاً آنها نيز خواهند داشت. در مورد تصميمات مالي خانوادگي به صورت مناسب سنشان صحبت كنيد و به سوالات آنها درباره پول پاسخ دهيد. هر چه بيشتر در مورد پول صحبت كنيد و آن را از يك موضوع تابو خارج كنيد، فرزندان شما بهتر براي مديريت امور مالي خود در آينده آماده خواهند شد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۵:۳۵ توسط:tokyo موضوع:
نظرات (0)
صندوق اضطراري، ستون فقرات هر برنامه مالي سالم است و براي محافظت از شما در برابر رويدادهاي غيرمنتظره و ناگوار مالي اهميت فوقالعادهاي دارد. اين صندوق، مبلغي از پول است كه در يك حساب بانكي با دسترسي آسان (مانند يك حساب پسانداز پربازده) ذخيره ميشود و هدف آن پوشش هزينههاي ضروري زندگي شما در صورت از دست دادن شغل، بيماري ناگهاني، تصادف يا ساير فوريتهاي غيرمنتظره است. بدون يك صندوق اضطراري، شما ممكن است مجبور شويد براي پوشش اين هزينهها به كارتهاي اعتباري با بهره بالا يا وامهاي گرانقيمت روي بياوريد كه ميتواند شما را در چرخه بدهي گرفتار كند.
ميزان توصيه شده براي يك صندوق اضطراري معمولاً سه تا شش ماه از هزينههاي ضروري زندگي است. براي محاسبه اين مبلغ، تمام هزينههاي ثابت و متغير ماهانه خود را (اجاره/اقساط وام، قبوض، غذا، حمل و نقل) جمعآوري كنيد و آن را در 3 تا 6 ضرب كنيد. براي افرادي كه شغلهاي ناپايدارتري دارند (مانند فريلنسرها) يا وابستگان مالي بيشتري دارند، ممكن است توصيه شود كه تا 9 يا 12 ماه از هزينهها را پسانداز كنند. اين مبلغ به شما زمان ميدهد تا در صورت بروز مشكل، بدون استرس مالي، راهحلي پيدا كنيد.
ساختن صندوق اضطراري بايد اولين اولويت پسانداز شما باشد، حتي قبل از سرمايهگذاري يا بازپرداخت بدهيهاي غيرضروري. ميتوانيد با كنار گذاشتن مبالغ كوچك به صورت منظم شروع كنيد و به تدريج آن را افزايش دهيد. خودكار كردن انتقال پول از حساب جاري به حساب پسانداز اضطراري در هر ماه، يك راه مؤثر براي رسيدن به هدف بدون نياز به فكر كردن دائمي به آن است.
حفظ يك صندوق اضطراري قوي نه تنها به شما امنيت مالي ميدهد، بلكه آرامش خاطر رواني را نيز فراهم ميكند. دانستن اينكه براي غيرمنتظرهها آمادهايد، استرس مالي را كاهش ميدهد و به شما اجازه ميدهد تا بر اهداف مالي بلندمدت خود با اطمينان بيشتري تمركز كنيد. اين صندوق، به عنوان يك سپر محافظ عمل ميكند و شما را از فرو رفتن در بدهيهاي ناخواسته در مواقع بحراني باز ميدارد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۴:۵۸ توسط:tokyo موضوع:
نظرات (0)
ساختن يك برنامه مالي شخصي، نقشهاي براي رسيدن به اهداف مالي شماست و به شما كمك ميكند تا كنترل كاملي بر پول خود داشته باشيد. گام اول در اين فرآيند، بررسي كامل وضعيت مالي فعلي شما است. اين شامل شناسايي تمام منابع درآمدي، رديابي دقيق تمام هزينهها (ثابت و متغير)، و ارزيابي داراييها (مانند پسانداز، سرمايهگذاريها، املاك) و بدهيها (وامها، كارتهاي اعتباري) ميشود. اين بررسي صادقانه به شما يك تصوير واضح از جايي كه امروز از نظر مالي قرار داريد، ارائه ميدهد.
گام دوم، تعيين اهداف مالي مشخص و واقعبينانه است، همانطور كه در بخش قبلي اشاره شد. اين اهداف ميتوانند شامل پسانداز براي پيشپرداخت خانه، بازپرداخت بدهي، يا برنامهريزي براي بازنشستگي باشند. هر هدف بايد SMART (مشخص، قابل اندازهگيري، قابل دستيابي، مرتبط و زمانبندي شده) باشد. اهداف خود را بر اساس اولويتبندي كنيد تا بدانيد كدام يك براي شما مهمتر هستند و ابتدا روي كدام تمركز كنيد.
گام سوم، ايجاد و پايبندي به يك بودجه است. بودجه ابزاري است كه به شما كمك ميكند تا پول خود را مديريت كنيد و مطمئن شويد كه هزينههاي شما از درآمدتان تجاوز نميكند. پس از شناسايي درآمد و هزينههاي خود، براي هر دلار يك "شغل" تعيين كنيد. اين ميتواند شامل تخصيص پول به نيازها، خواستهها، پسانداز و بازپرداخت بدهي باشد. پيگيري منظم بودجه شما حياتي است؛ ميتوانيد از اپليكيشنها، صفحات گسترده يا يك دفترچه ساده براي اين كار استفاده كنيد.
در نهايت، يك برنامه مالي شخصي بايد شامل برنامهريزي براي آينده و محافظت از خود در برابر غيرمنتظرهها باشد. اين شامل ايجاد يك صندوق اضطراري، بررسي گزينههاي بيمه (درماني، عمر، از كارافتادگي)، و شروع سرمايهگذاري براي اهداف بلندمدت مانند بازنشستگي است. همچنين، بايد برنامه خود را به طور منظم (حداقل سالي يك بار) بازبيني و در صورت لزوم تعديل كنيد. زندگي دائماً در حال تغيير است و برنامه مالي شما نيز بايد منعطف باشد تا با شرايط جديد سازگار شود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۴:۱۷ توسط:tokyo موضوع:
نظرات (0)

تعيين اهداف مالي، چه كوتاهمدت و چه بلندمدت، سنگ بناي يك برنامهريزي مالي موفق است. اين اهداف به شما جهت ميدهند و به شما كمك ميكنند تا انگيزهتان را در مسير مديريت پول حفظ كنيد. اهداف كوتاهمدت معمولاً اهدافي هستند كه در عرض يك تا سه سال قابل دستيابي هستند. اين اهداف ميتوانند شامل ايجاد يك صندوق اضطراري، پسانداز براي پيشپرداخت يك خودرو يا يك سفر تعطيلات، يا پرداخت بدهيهاي كوچك با نرخ بهره بالا باشند. تعيين اين اهداف به شما امكان ميدهد تا روي نتايج فوري تمركز كنيد و با ديدن پيشرفتهاي سريع، انگيزه بيشتري كسب كنيد.
در مقابل، اهداف بلندمدت معمولاً به پنج سال يا بيشتر نياز دارند تا به آنها دست يابيد. اين اهداف ميتوانند شامل پسانداز براي بازنشستگي، خريد خانه، تأمين مالي تحصيلات فرزندان يا شروع يك كسبوكار باشند. اين اهداف بزرگتر و پيچيدهتر هستند و نياز به برنامهريزي دقيقتر و تعهد طولانيمدت دارند. با اين حال، دستيابي به آنها ميتواند تأثير عميقتري بر امنيت مالي و آينده شما داشته باشد.
براي هر دو نوع هدف، مهم است كه آنها را مشخص، قابل اندازهگيري، قابل دستيابي، مرتبط و زمانبندي شده (SMART) تعيين كنيد. به جاي گفتن "ميخواهم پول بيشتري پسانداز كنم"، بگوييد "ميخواهم تا پايان امسال 5 ميليون تومان براي يك صندوق اضطراري پسانداز كنم." اين وضوح به شما كمك ميكند تا پيشرفت خود را پيگيري كنيد و در مسير درست باقي بمانيد. اهداف مبهم اغلب منجر به اقدام مبهم ميشوند.
در نهايت، اهداف مالي شما بايد با ارزشها و سبك زندگي مورد نظرتان همسو باشند. به طور منظم اهداف خود را بازبيني كنيد تا مطمئن شويد كه همچنان مرتبط و واقعبينانه هستند و در صورت لزوم آنها را تعديل كنيد. زندگي تغيير ميكند و اهداف شما نيز ممكن است تغيير كنند. با داشتن اهداف مشخص، شما يك نقشه راه براي آينده مالي خود داريد كه به شما كمك ميكند تا تصميمات آگاهانهتري بگيريد و به رؤياهاي مالي خود دست يابيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۳:۴۱ توسط:tokyo موضوع:
نظرات (0)

بيمه مسافرتي اغلب به عنوان يك هزينه اضافي در نظر گرفته ميشود، اما در واقع يك سرمايهگذاري حياتي است كه ميتواند شما را از ضررهاي مالي هنگفت و استرس در طول سفرهايتان نجات دهد. اولين دليل براي اهميت بيمه مسافرتي، پوشش هزينههاي پزشكي اورژانسي است. در طول سفر، به ويژه در خارج از كشور، ممكن است با بيماري ناگهاني، جراحت يا حادثه روبرو شويد. هزينههاي درمان در كشورهاي خارجي ميتواند بسيار بالا باشد و بيمه درماني معمولي شما ممكن است پوشش كافي را ارائه ندهد. بيمه مسافرتي ميتواند هزينههاي پزشكي، بستري شدن در بيمارستان، و حتي تخليه پزشكي اضطراري را پوشش دهد.
دليل دوم، محافظت در برابر لغو يا وقفه سفر است. برنامههاي سفر ميتوانند به دلايل مختلفي مانند بيماري ناگهاني، مرگ يكي از اعضاي خانواده، بلاياي طبيعي، يا حتي مشكلات شخصي لغو يا متوقف شوند. در اين شرايط، شما ممكن است هزينههاي قابل توجهي مانند بليط هواپيما، رزرو هتل و تورهاي از پيش پرداخت شده را از دست بدهيد. بيمه مسافرتي ميتواند اين هزينههاي غيرقابل بازگشت را پوشش دهد و به شما امكان دهد تا ضررهاي مالي خود را به حداقل برسانيد.
سومين مزيت مهم بيمه مسافرتي، پوشش گم شدن يا آسيب ديدن چمدان و اموال شخصي است. در طول سفر، چمدانها ممكن است گم شوند، به تأخير بيفتند يا آسيب ببينند. بيمه مسافرتي ميتواند هزينههاي مربوط به خريد وسايل ضروري را در صورت تأخير چمدان، يا جايگزيني اقلام گم شده يا آسيب ديده را پوشش دهد. اين پوشش به شما آرامش خاطر ميدهد كه در صورت بروز چنين مشكلاتي، داراييهاي شما محافظت ميشوند.
علاوه بر اين، بيمه مسافرتي ميتواند خدمات اضطراري و پشتيباني 24 ساعته را نيز ارائه دهد، مانند كمك در يافتن خدمات پزشكي، جايگزيني مدارك سفر گم شده، يا حتي كمك در صورت بروز مشكلات حقوقي. در حالي كه ممكن است اميدوار باشيد هرگز به آن نياز پيدا نكنيد، داشتن بيمه مسافرتي به شما اطمينان ميدهد كه در صورت بروز هرگونه مشكل پيشبيني نشده در سفر، تنها نخواهيد بود و از نظر مالي محافظت خواهيد شد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۳:۰۱ توسط:tokyo موضوع:
نظرات (0)

بيمه خودرو يك هزينه ضروري براي هر راننده است، اما راههاي زيادي براي كاهش حق بيمه بدون به خطر انداختن پوشش مناسب وجود دارد. اولين نكته براي صرفهجويي، خريد از چندين شركت بيمه است. نرخهاي بيمه ميتواند به طور قابل توجهي بين شركتها متفاوت باشد، حتي براي پوششهاي مشابه. از ابزارهاي مقايسه آنلاين استفاده كنيد يا با چند نماينده بيمه مختلف تماس بگيريد تا بهترين قيمت را پيدا كنيد. گاهي اوقات، فقط با تغيير شركت بيمه ميتوانيد صدها دلار در سال صرفهجويي كنيد.
نكته دوم، افزايش كسورات (Deductible) خود است. كسورات مبلغي است كه شما قبل از اينكه بيمه شروع به پرداخت خسارت كند، بايد از جيب خود بپردازيد. هرچه كسورات شما بالاتر باشد، حق بيمه ماهانه يا سالانه شما كمتر خواهد بود. اين استراتژي براي كساني كه داراي يك صندوق اضطراري قوي هستند و ميتوانند در صورت نياز، مبلغ كسورات را پرداخت كنند، مناسب است. با اين حال، مطمئن شويد كه ميتوانيد از عهده كسورات انتخابي خود برآييد.
سومين راه براي كاهش هزينهها، بررسي تخفيفهاي مختلف است كه شركتهاي بيمه ارائه ميدهند. بسياري از شركتها تخفيفهايي براي رانندگان با سابقه رانندگي خوب، دانشجويان با معدل بالا، كساني كه چندين بيمهنامه (مانند بيمه خانه و خودرو) را از يك شركت خريداري ميكنند (تخفيف پكيج)، يا خودروهايي كه داراي ويژگيهاي ايمني خاص هستند، ارائه ميدهند. همچنين، رانندگي كمتر يا نصب دستگاههاي ردياب تلماتيك در خودرو كه نحوه رانندگي شما را رصد ميكنند، ميتواند منجر به تخفيف شود.
در نهايت، بازبيني پوششهاي خود و رانندگي ايمن نيز ميتواند به صرفهجويي كمك كند. با گذشت زمان، ممكن است به تمام پوششهايي كه در ابتدا داشتيد، نياز نداشته باشيد. به عنوان مثال، اگر خودروي شما قديمي و كمارزش است، ممكن است بتوانيد پوشش تصادف (Collision) يا جامع (Comprehensive) را حذف كنيد. مهمتر از همه، رانندگي ايمن و بدون تصادف، بهترين راه براي كاهش حق بيمه در بلندمدت است، زيرا بيمهگران به رانندگان كمخطر، نرخهاي بهتري ارائه ميدهند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۲۲:۲۶ توسط:tokyo موضوع:
نظرات (0)


