
ادغام و تملك (Mergers & Acquisitions - M&A) به فرآيندي اشاره دارد كه در آن شركتها با يكديگر تركيب ميشوند (ادغام) يا يك شركت، شركت ديگري را خريداري ميكند (تملك). اين استراتژي، يكي از مهمترين و پيچيدهترين راههاي رشد و تغيير در دنياي كسبوكار است كه ميتواند به طور چشمگيري ارزش شركتها را افزايش يا كاهش دهد. بررسي دلايل موفقيت يا شكست M&A براي درك پيچيدگيهاي اين فرآيند حياتي است.
يكي از دلايل اصلي براي موفقيت M&A، دستيابي به همافزايي (Synergy) است. همافزايي به اين معناست كه ارزش شركت ادغامشده بيشتر از مجموع ارزشهاي فردي شركتها است. اين ميتواند از طريق كاهش هزينهها (مثلاً با حذف شغلهاي تكراري)، افزايش درآمد (با دسترسي به بازارهاي جديد يا فروش محصولات مكمل)، يا بهبود كارايي عملياتي به دست آيد. براي مثال، ادغام دو شركت نفتي ميتواند به كاهش هزينههاي اكتشاف و توليد منجر شود.
از سوي ديگر، دلايل اصلي شكست M&A اغلب به مسائل فرهنگي، مديريت، و ارزيابي نادرست مربوط ميشود. يكي از رايجترين دلايل شكست، عدم سازگاري فرهنگي بين دو شركت است. هر شركت داراي فرهنگ سازماني، ارزشها، و فرآيندهاي خاص خود است. اگر اين فرهنگها با يكديگر سازگار نباشند، ميتواند منجر به درگيريهاي داخلي، كاهش انگيزه كاركنان، و در نهايت كاهش بهرهوري شود. مديريت ضعيف در فرآيند ادغام، عدم برقراري ارتباط مؤثر با كاركنان، و عدم تعيين استراتژي مشترك نيز ميتواند به شكست منجر شود.
يكي ديگر از دلايل شكست، پرداخت بيش از حد (Overpaying) براي شركت هدف است. اگر شركت خريدار، ارزش شركت هدف را به درستي ارزيابي نكند و مبلغي بيش از ارزش واقعي آن بپردازد، ممكن است هرگز نتواند سرمايه خود را بازگرداند. اين امر ميتواند منجر به كاهش ارزش سهام شركت خريدار و زيان مالي براي سهامداران شود. همچنين، ارزيابي نادرست ريسكهاي عملياتي يا مالي شركت هدف نيز ميتواند به شكست منجر شود. در مجموع، موفقيت M&A نيازمند برنامهريزي دقيق، ارزيابي واقعبينانه، و مديريت مؤثر فرآيند ادغام است تا بتوان به همافزايي مورد نظر دست يافت.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۲:۵۳ توسط:tokyo موضوع:
نظرات (0)

حاكميت شركتي (Corporate Governance) به مجموعهاي از قوانين، فرآيندها، و رويههايي اشاره دارد كه شركتها را هدايت و كنترل ميكنند. اين چارچوب، روابط بين مديريت، هيئت مديره، سهامداران، و ساير ذينفعان را مشخص ميكند. يكي از مهمترين كاركردهاي حاكميت شركتي، ايجاد شفافيت مالي و پاسخگويي در شركت است. حاكميت شركتي قوي، به شركتها كمك ميكند تا با ارائه اطلاعات مالي دقيق و قابل اعتماد، اعتماد سهامداران و بازار را جلب كنند.
يكي از اصليترين مكانيسمهاي حاكميت شركتي براي افزايش شفافيت، هيئت مديره است. يك هيئت مديره قوي و مستقل، مسئول نظارت بر عملكرد مديريت، تأييد استراتژيهاي شركت، و اطمينان از رعايت قوانين است. كميتههاي تخصصي هيئت مديره، مانند كميته حسابرسي، نقش حياتي در تضمين درستي و دقت صورتهاي مالي ايفا ميكنند. كميته حسابرسي با نظارت بر فرآيند حسابرسي داخلي و خارجي، از ارائه گزارشهاي مالي نادرست جلوگيري كرده و از حقوق سهامداران محافظت ميكند.
علاوه بر اين، حاكميت شركتي بر استانداردهاي حسابداري و گزارشدهي نيز تأكيد دارد. شركتها با پيروي از استانداردهاي حسابداري پذيرفته شده بينالمللي (مانند IFRS يا GAAP)، اطمينان حاصل ميكنند كه اطلاعات مالي آنها براي سرمايهگذاران و ذينفعان قابل فهم و مقايسهپذير است. شفافيت در گزارشدهي، از طريق انتشار گزارشهاي سالانه، صورتهاي مالي، و ساير اطلاعات مرتبط، به بازار كمك ميكند تا ارزش واقعي شركت را ارزيابي كند و از پديدههايي مانند فساد و كلاهبرداري مالي جلوگيري شود.
در نهايت، حاكميت شركتي بر حقوق سهامداران و ساير ذينفعان تأكيد دارد. اين شامل حق رأي سهامداران در مجامع عمومي، دسترسي به اطلاعات به موقع، و فرصت مشاركت در تصميمگيريهاي مهم شركت است. حاكميت شركتي ضعيف ميتواند به تصميمگيريهاي نامناسب مديريت، عدم شفافيت مالي، و در نهايت كاهش ارزش سهام منجر شود. در مجموع، حاكميت شركتي قوي يك عامل كليدي براي ايجاد اعتماد، جذب سرمايه، و تضمين موفقيت بلندمدت شركت در بازار است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۲:۱۸ توسط:tokyo موضوع:
نظرات (0)
ارزيابي شركتها (Valuation) فرآيندي است كه در آن ارزش اقتصادي يا ارزش منصفانه يك شركت يا داراييهاي آن تخمين زده ميشود. اين فرآيند براي مقاصد مختلفي از جمله تصميمگيري براي سرمايهگذاري، ادغام و تملك، تأمين مالي، و گزارشدهي مالي ضروري است. ارزش يك شركت ميتواند به عوامل متعددي از جمله سودآوري فعلي و آتي، ريسكهاي مالي، وضعيت صنعت و اقتصاد كلان بستگي داشته باشد. چندين روش اصلي براي ارزيابي شركتها وجود دارد كه هر كدام مزايا و معايب خاص خود را دارند.
يكي از رايجترين روشها، روش جريان نقدي تنزيلشده (Discounted Cash Flow - DCF) است. در اين روش، ارزش يك شركت بر اساس ارزش فعلي (Present Value) جريانهاي نقدي آتي كه انتظار ميرود توليد كند، محاسبه ميشود. تحليلگر، جريانهاي نقدي مورد انتظار شركت را در آينده پيشبيني كرده و سپس با استفاده از يك نرخ تنزيل مناسب (كه ريسك را در نظر ميگيرد)، ارزش فعلي آنها را محاسبه ميكند. اين روش به دليل تمركز بر جريانهاي نقدي واقعي و پتانسيل رشد شركت، بسيار دقيق و جامع در نظر گرفته ميشود.
روش ديگر، روش ارزيابي نسبي (Relative Valuation) است. در اين روش، ارزش يك شركت با مقايسه آن با شركتهاي مشابهي كه در بازار عمومي معامله ميشوند، تخمين زده ميشود. تحليلگر از نسبتهاي مالي مانند نسبت قيمت به درآمد (P/E)، نسبت قيمت به فروش (P/S)، يا نسبت ارزش شركت به EBITDA استفاده ميكند. براي مثال، اگر ميانگين نسبت P/E در يك صنعت مشخص 15 باشد و يك شركت با P/E 10 معامله شود، ممكن است undervalued (كمتر از ارزش واقعي) باشد. اين روش سادهتر و سريعتر از DCF است، اما به دليل تفاوتهاي موجود بين شركتها، ممكن است دقت كمتري داشته باشد.
روش سوم، روش دارايي-محور (Asset-Based Valuation) است كه در آن ارزش شركت با جمع كردن ارزش داراييهاي آن و كسر بدهيها محاسبه ميشود. اين روش بيشتر براي شركتهايي كاربرد دارد كه داراييهاي ملموس زيادي دارند و سودآوري آنها كمتر است، مانند شركتهاي توليدي. در نهايت، انتخاب روش ارزيابي به ماهيت شركت، هدف ارزيابي، و در دسترس بودن دادهها بستگي دارد. در بسياري از موارد، تحليلگران از تركيبي از اين روشها استفاده ميكنند تا به يك برآورد جامع و معتبر از ارزش شركت دست يابند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۱:۳۹ توسط:tokyo موضوع:
نظرات (0)

مديريت ريسك مالي (Financial Risk Management) فرآيندي است كه در آن، شركتها به صورت سيستماتيك ريسكهاي مالي را شناسايي، ارزيابي، و كنترل ميكنند تا از تأثيرات منفي آنها بر عملكرد و ارزش شركت جلوگيري شود. اين فرآيند يك عنصر كليدي در اداره موفق يك كسبوكار است، زيرا ريسكهاي مالي ميتوانند به طور بالقوه منجر به ورشكستگي شوند. مديريت ريسك مالي شامل مجموعه ابزارها و استراتژيهايي است كه به شركتها كمك ميكند تا در يك محيط اقتصادي متلاطم، ثبات خود را حفظ كنند.
يكي از انواع اصلي ريسك مالي، ريسك بازار (Market Risk) است كه به نوسانات ارزش داراييهاي مالي شركت به دليل تغييرات در قيمتهاي بازار اشاره دارد. اين شامل ريسك نرخ بهره، ريسك نرخ ارز، و ريسك قيمت كالاها ميشود. براي مثال، يك شركت صادراتي با ريسك نرخ ارز مواجه است، زيرا ارزش درآمدهاي آن در صورت كاهش ارزش پول كشور مقصد، كاهش مييابد. شركتها ميتوانند از ابزارهاي مالي مشتقه مانند قراردادهاي آتي يا اختيار معامله براي پوشش ريسك (Hedging) و محافظت از خود در برابر نوسانات بازار استفاده كنند.
نوع ديگر ريسك، ريسك اعتباري (Credit Risk) است كه به احتمال عدم توانايي يك طرف قرارداد (مثلاً يك مشتري يا يك وامگيرنده) در پرداخت تعهدات مالي خود اشاره دارد. براي مثال، اگر يك شركت به مشتريان خود اعتبار فروش ارائه دهد، ريسك اعتباري آن افزايش مييابد. براي مديريت اين ريسك، شركتها ميتوانند با دقت اعتبار مشتريان خود را ارزيابي كرده، شرايط پرداخت سختگيرانهتري تعيين كنند، يا از ابزارهاي بيمه اعتبار استفاده نمايند.
ريسك نقدينگي (Liquidity Risk) نيز يك ريسك مهم است كه به احتمال عدم توانايي شركت در پرداخت بدهيهاي كوتاهمدت خود در زمان سررسيد اشاره دارد. يك شركت ممكن است سودآور باشد، اما اگر نتواند پول نقد كافي براي پرداخت حقوق، اجاره، يا بدهيهاي خود فراهم كند، ميتواند با مشكلات جدي روبرو شود. مديريت اين ريسك شامل نگهداري سطح مناسبي از پول نقد و مديريت دقيق جريانهاي نقدي است. در مجموع، يك برنامه مديريت ريسك مالي مؤثر، به شركتها كمك ميكند تا در مواجهه با عدم قطعيتهاي مالي، انعطافپذيرتر عمل كنند و ارزش خود را در بلندمدت حفظ نمايند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۰:۵۹ توسط:tokyo موضوع:
نظرات (0)
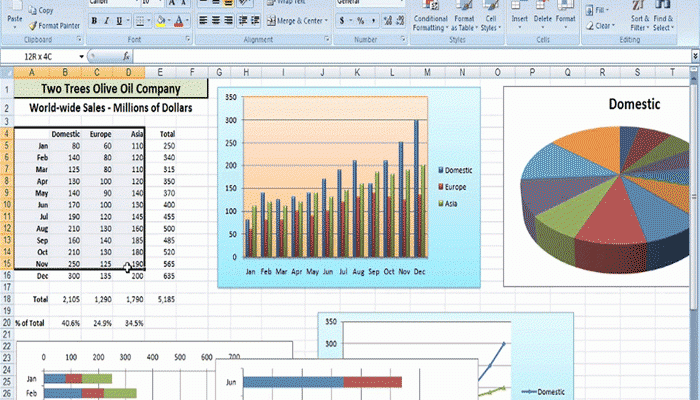
تجزيه و تحليل صورتهاي مالي فرآيندي حياتي است كه به افراد و نهادها كمك ميكند تا عملكرد مالي يك شركت را ارزيابي كنند و تصميمات آگاهانهاي در مورد سرمايهگذاري، وامدهي، يا مديريت بگيرند. صورتهاي مالي، سه سند اصلي هستند كه هر كدام نمايي متفاوت از وضعيت مالي شركت را ارائه ميدهند: ترازنامه، صورت سود و زيان، و صورت جريان وجوه نقد. تحليل هر يك از اين اسناد، بينش عميقي در مورد سلامت مالي يك شركت فراهم ميكند.
ترازنامه (Balance Sheet) مانند يك عكس فوري از وضعيت مالي شركت در يك لحظه مشخص عمل ميكند. اين صورت مالي سه بخش اصلي دارد: داراييها (Assets)، بدهيها (Liabilities)، و حقوق صاحبان سهام (Equity). معادله اصلي ترازنامه اين است: داراييها = بدهيها + حقوق صاحبان سهام. تحليل ترازنامه به ما نشان ميدهد كه شركت چه چيزهايي دارد (داراييها)، چه چيزهايي بدهكار است (بدهيها)، و چه مقدار از سرمايه متعلق به سهامداران است. اين تحليل به ويژه براي ارزيابي نقدينگي، ساختار سرمايه، و توانايي شركت در پرداخت بدهيهايش مفيد است.
صورت سود و زيان (Income Statement)، كه به آن صورت عملكرد مالي نيز گفته ميشود، عملكرد مالي شركت را در يك دوره زماني مشخص (مثلاً يك فصل يا يك سال) نشان ميدهد. اين صورت مالي، درآمد شركت را با هزينههاي آن مقايسه ميكند تا سود خالص يا زيان شركت را مشخص كند. تحليل صورت سود و زيان به ما كمك ميكند تا بفهميم شركت چگونه درآمدزايي ميكند، هزينههاي عملياتي آن چقدر است، و در نهايت چقدر سودآور است. اين تحليل براي ارزيابي كارايي عملياتي و پتانسيل رشد شركت بسيار مهم است.
صورت جريان وجوه نقد (Cash Flow Statement)، اطلاعاتي در مورد نحوه ورود و خروج پول نقد از شركت در يك دوره زماني مشخص ارائه ميدهد. اين صورت مالي به سه بخش اصلي تقسيم ميشود: جريان نقدي از عمليات، جريان نقدي از سرمايهگذاري، و جريان نقدي از تأمين مالي. اين صورت مالي براي ارزيابي توانايي شركت در توليد پول نقد از عمليات اصلي خود، تأمين مالي پروژههاي جديد، و پرداخت بدهيها حياتي است. صورت جريان وجوه نقد به دليل اينكه كمتر تحت تأثير روشهاي حسابداري قرار ميگيرد، اغلب به عنوان يك معيار قابل اعتماد براي ارزيابي سلامت مالي شركت در نظر گرفته ميشود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۴۰:۲۱ توسط:tokyo موضوع:
نظرات (0)

تأمين مالي شركتها فرآيندي حياتي براي رشد، توسعه، و ادامه فعاليت آنها است. شركتها براي تأمين سرمايه مورد نياز خود، از روشهاي مختلفي استفاده ميكنند كه دو روش اصلي و مهم آن، انتشار سهام و اوراق قرضه است. هر يك از اين روشها داراي ويژگيها، مزايا، و معايب خاص خود هستند و انتخاب ميان آنها به ساختار شركت، اهداف مديريتي، و شرايط بازار بستگي دارد.
انتشار سهام (Equity Financing) به معناي فروش بخشي از مالكيت شركت به سرمايهگذاران است. شركت با فروش سهام، سرمايه را جذب ميكند و سهامداران در ازاي سرمايهگذاري خود، در سود و زيان شركت شريك ميشوند و حق رأي در مجامع عمومي دارند. مزيت اصلي اين روش براي شركت، عدم نياز به بازپرداخت بدهي است. شركت مجبور به پرداخت بهره يا اصل سرمايه به سهامداران نيست، بلكه سود آنها از رشد ارزش سهام و توزيع سود نقدي (در صورت وجود) تأمين ميشود. با اين حال، عيب اين روش، كاهش مالكيت و كنترل سهامداران اصلي و لزوم شفافيت مالي بيشتر است.
انتشار اوراق قرضه (Debt Financing) به معناي استقراض پول از سرمايهگذاران است. شركت با فروش اوراق قرضه، در واقع به سرمايهگذاران وام ميدهد و متعهد ميشود كه در يك دوره زماني مشخص، بهره ثابت (كوپن) را پرداخت كرده و در پايان دوره، اصل سرمايه را بازگرداند. مزيت اصلي اين روش براي شركت، حفظ مالكيت و كنترل است، زيرا دارندگان اوراق قرضه حق رأي در مجامع عمومي را ندارند. هزينه ماليات بر بهره نيز ميتواند به كاهش بار مالياتي شركت كمك كند.
با اين حال، عيب اصلي انتشار اوراق قرضه، الزام به بازپرداخت بدهي است. شركت بايد در هر شرايطي، بهره و اصل وام را در زمان مقرر پرداخت كند و عدم توانايي در اين امر ميتواند منجر به ورشكستگي شود. در نهايت، يك شركت ممكن است از تركيبي از هر دو روش سهام و اوراق قرضه براي تأمين مالي خود استفاده كند. اين تركيب كه به آن ساختار سرمايه (Capital Structure) ميگويند، بايد به گونهاي بهينه باشد كه هزينههاي مالي شركت را به حداقل برساند و ريسك آن را مديريت كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۹:۳۲ توسط:tokyo موضوع:
نظرات (0)

مشاوران مالي متخصصاني هستند كه به افراد و خانوادهها در تصميمگيريهاي مالي شخصي كمك ميكنند. با توجه به پيچيدگي و تنوع ابزارهاي مالي و قوانين مالياتي، استفاده از خدمات يك مشاور مالي ميتواند به افراد كمك كند تا برنامهريزيهاي مالي خود را به شكل مؤثرتر و هدفمندتري انجام دهند و از اشتباهات پرهزينه جلوگيري كنند. نقش مشاوران مالي فراتر از صرفاً توصيه در مورد سرمايهگذاري است.
يكي از مهمترين نقشهاي مشاور مالي، كمك به تدوين يك برنامه مالي جامع است. اين برنامه شامل تعيين اهداف مالي كوتاهمدت و بلندمدت، مانند خريد خانه، تأمين مالي تحصيل فرزندان، يا بازنشستگي است. مشاور مالي با تحليل وضعيت مالي فعلي فرد (درآمد، داراييها، بدهيها)، يك برنامه مالي سفارشي تدوين ميكند كه به او كمك ميكند تا به صورت قدم به قدم به اهداف خود برسد.
مشاوران مالي همچنين در مديريت سرمايهگذاري و ريسك نقش حياتي دارند. آنها با توجه به ميزان تحمل ريسك، افق زماني و اهداف فرد، به او در انتخاب ابزارهاي سرمايهگذاري مناسب (مانند سهام، اوراق قرضه، صندوقهاي سرمايهگذاري) كمك ميكنند. اين متخصصان ميتوانند سبد سرمايهگذاري فرد را متنوع كنند تا ريسك را به حداقل برسانند و بازدهي را به حداكثر برسانند. علاوه بر اين، آنها با رصد بازار و شرايط اقتصادي، برنامه سرمايهگذاري را به طور منظم بازنگري و تعديل ميكنند.
علاوه بر اين، مشاوران مالي در برنامهريزي براي بازنشستگي و مسائل مالياتي نيز كمكرسان هستند. آنها ميتوانند به افراد كمك كنند تا از مزاياي مالياتي حسابهاي بازنشستگي بهرهمند شوند و يك برنامه مالياتي بهينه براي كاهش بار مالياتي خود تدوين كنند. همچنين، در مواقع حساس زندگي مانند ازدواج، تولد فرزند، يا از دست دادن شغل، مشاور مالي ميتواند به فرد كمك كند تا تصميمات مالي آگاهانهاي بگيرد. در نهايت، با ارائه دانش تخصصي و راهنمايي بيطرفانه، مشاوران مالي به افراد اين امكان را ميدهند كه كنترل بيشتري بر زندگي مالي خود داشته باشند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۸:۵۷ توسط:tokyo موضوع:
نظرات (0)
سواد مالي به معناي داشتن دانش، مهارت، و اعتماد به نفس براي اتخاذ تصميمات مالي آگاهانه و مؤثر است. با توجه به پيچيدگي فزاينده دنياي مالي، آموزش مسائل مالي به كودكان و نوجوانان از اهميت حياتي برخوردار است. اين آموزش به آنها كمك ميكند تا از سنين پايين با مفاهيم مالي آشنا شوند، عادات مالي سالم را در خود پرورش دهند، و براي آينده مالي خود برنامهريزي كنند.
اهميت آموزش سواد مالي از سنين پايين، در ايجاد عادات پسانداز و بودجهبندي ريشه دارد. با آموزش نحوه پسانداز پول براي اهداف مشخص (مانند خريد يك اسباببازي يا يك گوشي موبايل)، كودكان ميآموزند كه پول ارزش دارد و براي دستيابي به اهداف بايد آن را مديريت كنند. اين تجربه اوليه به آنها كمك ميكند تا در آينده، در مورد مسائل مالي بزرگتر، مانند پسانداز براي بازنشستگي يا خريد خانه، تصميمات بهتري بگيرند.
آموزش سواد مالي همچنين به آشنايي با مفاهيم سرمايهگذاري و ريسك كمك ميكند. براي نوجوانان، ميتوان با توضيح مفاهيم ساده مانند سود مركب، سهام، و اوراق قرضه، آنها را با دنياي سرمايهگذاري آشنا كرد. اين آموزش ميتواند به آنها كمك كند تا از ريسكهاي مالي در آينده آگاه شوند و از تصميمات عجولانه جلوگيري كنند. براي مثال، آنها ميآموزند كه چگونه پول خود را به جاي نگهداري در بانك، در داراييهاي مختلف سرمايهگذاري كنند.
در نهايت، سواد مالي به جوانان كمك ميكند تا از بدهيها دوري كنند و آينده مالي مطمئني داشته باشند. با آموزش در مورد نحوه استفاده صحيح از كارتهاي اعتباري و درك هزينه بهره، آنها ميتوانند از گرفتار شدن در چرخه بدهيهاي با بهره بالا جلوگيري كنند. آموزش مسائل مالي به كودكان و نوجوانان، آنها را به شهروندان مسئوليتپذير مالي تبديل ميكند كه ميتوانند به طور مؤثر در جامعه اقتصادي مشاركت كنند و براي خود و خانوادههايشان آيندهاي پايدار بسازند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۸:۱۲ توسط:tokyo موضوع:
نظرات (0)

ماليات، به عنوان يكي از مهمترين منابع درآمدي دولتها، به مجموعهاي از پرداختهاي اجباري اطلاق ميشود كه افراد و شركتها براي تأمين هزينههاي عمومي جامعه، مانند زيرساختها، خدمات بهداشتي، و آموزش، به دولت ميپردازند. با اين حال، با توجه به پيچيدگي قوانين مالياتي، افراد و شركتها ميتوانند با استفاده از راهكارهاي قانوني براي بهينهسازي ماليات، بار مالياتي خود را كاهش دهند. اين فرآيند، كه به آن برنامهريزي مالياتي گفته ميشود، يك جزء ضروري از مديريت مالي است.
اولين قدم در بهينهسازي ماليات، آگاهي كامل از قوانين مالياتي است. هر كشور و حتي هر منطقه ميتواند قوانين مالياتي خاص خود را داشته باشد كه شامل نرخ ماليات، معافيتها، و كسورات مختلف ميشود. افراد بايد از تمام اين قوانين آگاه باشند تا بتوانند از تمام فرصتهاي قانوني براي كاهش ماليات خود بهره ببرند. براي مثال، برخي هزينهها مانند هزينههاي درماني يا آموزشي ممكن است از ماليات معاف باشند.
يكي از رايجترين راهكارهاي بهينهسازي ماليات، استفاده از حسابهاي بازنشستگي و پسانداز با معافيت مالياتي است. دولتها اغلب براي تشويق افراد به پسانداز براي بازنشستگي، مزاياي مالياتي خاصي را براي اين حسابها در نظر ميگيرند. به عنوان مثال، در برخي كشورها، كمكهاي مالي به اين حسابها از درآمد مشمول ماليات كسر ميشود و يا سود حاصل از سرمايهگذاري در آنها تا زمان بازنشستگي، از ماليات معاف است. اين ابزارها ميتوانند به طور قابل توجهي ماليات پرداختي را كاهش دهند.
علاوه بر اين، براي كسبوكارها، بهينهسازي مالياتي ميتواند شامل ثبت هزينههاي مرتبط با كسبوكار، استفاده از استهلاك داراييها، و انتخاب ساختار حقوقي مناسب براي شركت باشد. افراد نيز ميتوانند با برنامهريزي دقيق، از كسر ماليات براي مواردي مانند كمكهاي خيريه يا هزينههاي بهره وام مسكن بهرهمند شوند. در نهايت، مشاوره با يك متخصص مالياتي ميتواند به افراد و شركتها كمك كند تا با استفاده از تمام راهكارهاي قانوني، بار مالياتي خود را به حداقل برسانند و از ريسكهاي قانوني اجتناب كنند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۷:۳۸ توسط:tokyo موضوع:
نظرات (0)
بازنشستگي، به عنوان پايان دوران كاري فعال، يك مرحله مهم در زندگي هر فرد است كه نيازمند برنامهريزي مالي دقيق و بلندمدت است. هدف اصلي برنامهريزي براي بازنشستگي، ايجاد يك جريان درآمدي پايدار و كافي است كه بتواند هزينههاي زندگي را در دوران پيري پوشش دهد، به گونهاي كه فرد نيازي به كار كردن نداشته باشد و بتواند از ثمره سالها تلاش خود بهره ببرد. اين فرآيند بايد از جواني آغاز شود تا از قدرت سود مركب براي افزايش ثروت بهرهمند شود.
اولين گام در برنامهريزي براي بازنشستگي، تعيين اهداف و تخمين نيازهاي مالي آينده است. فرد بايد سبك زندگي مورد نظر خود در دوران بازنشستگي را در نظر بگيرد و بر اساس آن، ميزان درآمد مورد نياز را تخمين بزند. اين شامل هزينههايي مانند مسكن، غذا، مراقبتهاي بهداشتي، سفر، و تفريح است. با توجه به نرخ تورم و طول عمر، مبلغ مورد نياز براي تأمين اين هزينهها در آينده ميتواند بسيار زياد باشد و نياز به برنامهريزي جدي را نشان ميدهد.
استراتژيهاي متعددي براي پسانداز و سرمايهگذاري براي بازنشستگي وجود دارد. يكي از رايجترين روشها، استفاده از حسابهاي بازنشستگي است كه مشوقهاي مالياتي خاصي دارند. سرمايهگذاري در بورس اوراق بهادار
از طريق سهام، اوراق قرضه، و صندوقهاي سرمايهگذاري مشترك نيز يك روش مؤثر براي رشد ثروت در بلندمدت است. با توجه به افق زماني طولاني، سرمايهگذار ميتواند ريسك بيشتري را بپذيرد و انتظار بازدهي بالاتري را داشته باشد.
در نهايت، برنامهريزي براي بازنشستگي يك فرآيند مستمر است كه بايد به طور منظم بازنگري شود. با تغيير شرايط زندگي، درآمد، يا اهداف مالي، فرد بايد برنامه بازنشستگي خود را نيز بهروزرساني كند. علاوه بر اين، داشتن يك بيمه عمر و بيمه سلامت مناسب در اين دوران از اهميت ويژهاي برخوردار است تا از فشار مالي ناشي از هزينههاي غيرمنتظره درماني جلوگيري شود. برنامهريزي آگاهانه و منظم براي بازنشستگي، به فرد اين امكان را ميدهد كه با اطمينان خاطر از آينده مالي خود، از دوران پيري لذت ببرد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۶ مرداد ۱۴۰۴ساعت:
۰۱:۳۶:۵۰ توسط:tokyo موضوع:
نظرات (0)


