
تصميمگيري بين رهن (خريد خانه) و اجاره يكي از بزرگترين انتخابهاي مالي در زندگي است كه بر اساس عوامل مختلفي بايد اتخاذ شود. اجاره مزاياي مشخصي دارد كه آن را براي برخي افراد جذاب ميكند. اين شامل انعطافپذيري بيشتر است، زيرا شما ميتوانيد به راحتي نقل مكان كنيد، بدون اينكه نگران فروش ملك يا هزينههاي جانبي باشيد. همچنين، هزينههاي نگهداري و تعميرات معمولاً به عهده صاحبخانه است، كه به شما اجازه ميدهد از هزينههاي غيرمنتظره بزرگ در امان باشيد. اجاره براي كساني كه به دنبال ثبات شغلي نيستند يا در مراحل اوليه حرفهاي خود هستند، ميتواند گزينه بهتري باشد.
در مقابل، رهن (خريد خانه) به شما امكان ساخت ثروت و حقوق صاحبان سهام (Equity) را ميدهد. با هر پرداختي كه به وام مسكن خود انجام ميدهيد، بخشي از اصل وام را بازپرداخت ميكنيد و صاحب درصد بيشتري از خانه خود ميشويد. در طول زمان، ارزش خانه شما نيز ممكن است افزايش يابد، كه به معناي افزايش خالص دارايي شماست. اين ميتواند يك سرمايهگذاري بلندمدت قوي باشد و به شما احساس امنيت و ثبات مالي بيشتري بدهد.
يكي ديگر از مزاياي خريد خانه، ثبات هزينههاي ماهانه است، به ويژه اگر وام مسكن با نرخ ثابت داشته باشيد. در حالي كه اجارهبها ممكن است سالانه افزايش يابد، اقساط رهن شما ثابت ميماند و به شما امكان ميدهد بودجه خود را با اطمينان بيشتري برنامهريزي كنيد. علاوه بر اين، مالكان خانه ميتوانند از مزاياي مالياتي مانند كسر بهره وام مسكن و ماليات بر دارايي بهرهمند شوند كه ميتواند بار مالياتي آنها را كاهش دهد.
با اين حال، خريد خانه با تعهدات مالي و مسئوليتهاي بزرگتري همراه است. شما مسئول پرداخت هزينههاي پيشپرداخت، هزينههاي بستن معامله، ماليات بر دارايي، بيمه و تمام هزينههاي نگهداري و تعميرات خواهيد بود. اين بدان معناست كه شما بايد براي اين هزينههاي اضافي آماده باشيد و يك صندوق اضطراري براي آنها در نظر بگيريد. تصميم نهايي بين رهن و اجاره به وضعيت مالي فعلي شما، اهداف بلندمدت و سبك زندگي مورد نظرتان بستگي دارد. اگر قصد داريد براي مدت طولاني در يك مكان زندگي كنيد و ثبات مالي داريد، خريد خانه ميتواند يك سرمايهگذاري هوشمندانه باشد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۱۵:۰۰ توسط:tokyo موضوع:
نظرات (0)

مالكيت خانه مزاياي بيشماري دارد، اما اغلب با هزينههايي همراه است كه خريداران براي اولين بار ممكن است از آنها بيخبر باشند. اين "هزينههاي پنهان" ميتوانند به سرعت افزايش يابند و بودجه شما را تحت تأثير قرار دهند. يكي از مهمترين اين هزينهها، ماليات بر دارايي (Property Taxes) است. اين مالياتها توسط دولت محلي بر اساس ارزش ملك شما وضع ميشوند و ميتوانند به طور قابل توجهي متفاوت باشند. اين مبالغ اغلب به صورت ماهانه به همراه اقساط وام مسكن شما جمعآوري ميشوند و ميتواند هر ساله تغيير كند، بنابراين بايد براي افزايشهاي احتمالي آماده باشيد.
هزينه پنهان ديگر، بيمه خانه (Homeowner's Insurance) است. در حالي كه وامدهندگان معمولاً شما را ملزم به داشتن بيمه خانه ميكنند، اما حق بيمه ميتواند بسته به موقعيت مكاني، ارزش خانه و سابقه خسارت، متفاوت باشد. همچنين، ممكن است نياز به پوششهاي اضافي مانند بيمه سيل يا زلزله داشته باشيد كه اينها نيز به هزينه كلي اضافه ميكنند. اين بيمه از سرمايهگذاري شما در برابر حوادث غيرمترقبه محافظت ميكند، اما هزينهاي ثابت است كه بايد در بودجه ماهانه خود در نظر بگيريد.
نگهداري و تعميرات (Maintenance and Repairs) يكي از بزرگترين و غيرقابل پيشبينيترين هزينههاي پنهان است. در يك خانه، هميشه چيزي براي تعمير يا نگهداري وجود دارد، از سقف و لولهكشي گرفته تا سيستم گرمايش و سرمايش. به عنوان يك قاعده كلي، كارشناسان توصيه ميكنند كه سالانه 1 تا 4 درصد از ارزش خانه خود را براي هزينههاي نگهداري كنار بگذاريد. ناديده گرفتن اين هزينهها ميتواند منجر به مشكلات بزرگتر و گرانتر در آينده شود.
علاوه بر اين، هزينههايي مانند خدمات عمومي (Utilities) (آب، برق، گاز، اينترنت) كه ممكن است در خانه شخصي شما بيشتر از يك آپارتمان اجارهاي باشد، انجمن مالكان خانه (HOA Fees) در برخي محلهها، و هزينههاي زيباسازي و محوطهسازي نيز بايد در نظر گرفته شوند. قبل از خريد خانه، از تمام اين هزينههاي پنهان آگاه باشيد و آنها را در بودجهبندي خود لحاظ كنيد تا از غافلگيريهاي مالي جلوگيري كنيد و از مالكيت خانه خود با آرامش بيشتري لذت ببريد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۱۴:۲۶ توسط:tokyo موضوع:
نظرات (0)
خريد اولين خانه يك نقطه عطف بزرگ در زندگي است، اما مستلزم برنامهريزي مالي دقيق و آگاهانه است. اولين گام مالي براي هر خريدار خانه، درك وضعيت مالي فعلي خود است. اين شامل بررسي درآمد، هزينهها، بدهيها و پساندازهاي شما ميشود. شما بايد به طور واقعبينانه تعيين كنيد كه چه مبلغي را ميتوانيد به عنوان پيش پرداخت بپردازيد و چه مبلغي را ميتوانيد ماهانه براي اقساط وام و ساير هزينههاي مربوط به خانه اختصاص دهيد. استفاده از يك بودجهبندي دقيق و شفاف، به شما كمك ميكند تا اين ارقام را به وضوح ببينيد و از بار مالي غيرقابل تحمل جلوگيري كنيد.
گام دوم، تعيين مقدار پيشپرداخت (Down Payment) است. در حالي كه معمولاً 20 درصد پيشپرداخت براي اجتناب از بيمه رهن خصوصي (PMI) توصيه ميشود، بسياري از وامها با پيشپرداختهاي كمتر نيز در دسترس هستند. با اين حال، پيشپرداخت كمتر به معناي اقساط ماهانه بالاتر و پرداخت بهره بيشتر در طولانيمدت است. تصميمگيري در مورد مبلغ پيشپرداخت بايد بر اساس توانايي مالي شما و همچنين ميزان ريسكي كه مايل به پذيرش آن هستيد، صورت گيرد. شروع به پسانداز براي اين مبلغ از همين حالا بسيار مهم است.
پس از پيشپرداخت، وام مسكن (Mortgage) بزرگترين تعهد مالي شما خواهد بود. تحقيق در مورد انواع وامهاي مسكن (مانند وامهاي با نرخ ثابت، نرخ متغير، FHA و VA) و مقايسه نرخ بهره و شرايط وامدهندگان مختلف ضروري است. حتي يك تفاوت كوچك در نرخ بهره ميتواند در طول مدت وام، هزاران دلار صرفهجويي يا هزينه اضافي براي شما به همراه داشته باشد. از دريافت "تأييديه اوليه وام" (Pre-Approval) از يك وامدهنده غافل نشويد؛ اين كار نشان ميدهد كه شما يك خريدار جدي هستيد و تا چه سقفي ميتوانيد وام بگيريد.
در نهايت، در نظر گرفتن هزينههاي جانبي و پنهان خريد خانه حياتي است. اين هزينهها شامل هزينههاي بستن معامله (Closing غير مجاز مي باشدts)، هزينههاي بازرسي خانه، ماليات بر دارايي، و بيمه خانه ميشود كه ميتوانند به راحتي ناديده گرفته شوند. برنامهريزي براي اين هزينههاي اضافي به شما كمك ميكند تا از غافلگيريهاي مالي جلوگيري كنيد و با اطمينان خاطر بيشتري وارد فرآيند خريد خانه شويد. به ياد داشته باشيد كه خريد خانه يك تعهد بلندمدت است و تصميمگيري آگاهانه مالي در اين مرحله، آرامش خاطر شما را در آينده تضمين ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۱۳:۴۹ توسط:tokyo موضوع:
نظرات (0)

برنامهريزي براي هزينههاي مراقبتهاي بهداشتي در دوران بازنشستگي يكي از مهمترين و اغلب ناديده گرفته شدهترين جنبههاي برنامهريزي مالي است. با افزايش سن، هزينههاي پزشكي معمولاً افزايش مييابد و اين ميتواند بخش قابل توجهي از بودجه بازنشستگي شما را به خود اختصاص دهد. اولين گام، درك سيستم مراقبتهاي بهداشتي و پوششهاي موجود در كشور شماست. به عنوان مثال، در ايالات متحده، مديكر (Medicare) اصليترين برنامه بيمه درماني براي افراد بالاي 65 سال است، اما حتي مديكر نيز تمام هزينهها را پوشش نميدهد و داراي بخشهاي مختلف (A, B, C, D) با پوششها و هزينههاي متفاوت است.
گام دوم، برآورد هزينههاي مراقبتهاي بهداشتي احتمالي است. اين شامل حق بيمه، كسورات (Deductibles)، پرداختهاي مشترك (Copayments)، و هزينههاي دارويي است. همچنين بايد هزينههاي مراقبتهاي بلندمدت (مانند خانههاي سالمندان يا مراقبت در منزل) را در نظر بگيريد كه معمولاً توسط مديكر پوشش داده نميشوند و ميتوانند بسيار گران باشند. ميتوانيد از ماشينحسابهاي آنلاين يا مشاوران مالي براي تخمين اين هزينهها بر اساس وضعيت سلامتي فعلي و سابقه خانوادگي خود استفاده كنيد.
براي پوشش اين هزينهها، بايد به دنبال ابزارهاي پسانداز اختصاصي باشيد. حساب پسانداز سلامت (Health Savings Account - HSA) يك گزينه عالي براي افرادي است كه داراي يك طرح بيمه درماني با كسورات بالا (High-Deductible Health Plan - HDHP) هستند. HSAها به شما امكان ميدهند تا پول را به صورت پيش از كسر ماليات واريز كنيد، آن را بدون ماليات رشد دهيد و براي هزينههاي پزشكي واجد شرايط، برداشتهاي بدون ماليات داشته باشيد. اين حسابها ميتوانند يك ابزار قدرتمند براي پسانداز براي هزينههاي بهداشتي بازنشستگي باشند.
در نهايت، حفظ سلامتي و اتخاذ سبك زندگي سالم ميتواند به كاهش هزينههاي مراقبتهاي بهداشتي در بلندمدت كمك كند. ورزش منظم، تغذيه سالم، عدم استعمال دخانيات و مديريت بيماريهاي مزمن ميتواند نياز شما به مراقبتهاي پزشكي گرانقيمت را كاهش دهد. همچنين، مشاوره با يك مشاور مالي كه در برنامهريزي بازنشستگي و مراقبتهاي بهداشتي تخصص دارد، ميتواند به شما كمك كند تا يك استراتژي جامع براي تأمين مالي نيازهاي پزشكي خود در دوران طلايي زندگيتان ايجاد كنيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۱۲:۵۵ توسط:tokyo موضوع:
نظرات (0)

بازنشستگي زودتر از موعد، رؤياي بسياري از افراد است كه به معناي ترك شغل تماموقت و شروع يك سبك زندگي جديد قبل از سن بازنشستگي سنتي است. اين تصميم با مزايا و معايب خاص خود همراه است كه بايد به دقت سنجيده شوند. مزيت اصلي بازنشستگي زودتر از موعد، آزادي و انعطافپذيري بيشتر در زندگي است. شما زمان بيشتري براي دنبال كردن علايق، سفر، گذراندن وقت با خانواده و دوستان، و انجام كارهايي كه هميشه آرزويش را داشتيد، خواهيد داشت. اين ميتواند منجر به بهبود كيفيت زندگي و كاهش استرس شود.
با اين حال، يكي از بزرگترين معايب بازنشستگي زودتر از موعد، چالشهاي مالي آن است. شما به زمان كمتري براي پسانداز و سرمايهگذاري خواهيد داشت و در نتيجه، ممكن است به سرمايه اوليه بيشتري براي تأمين هزينههاي زندگي در دوران بازنشستگي نياز داشته باشيد. علاوه بر اين، دوره زماني كه مجبور خواهيد بود از پساندازهاي خود استفاده كنيد، طولانيتر ميشود، كه ميتواند خطر تمام شدن پول را افزايش دهد. اين به معناي نياز به برنامهريزي مالي بسيار دقيق و محافظهكارانه است.
معضل ديگر، دسترسي به مزاياي بهداشتي است. در بسياري از كشورها، دسترسي به برنامههاي بهداشتي دولتي يا سازماني مانند مديكر (Medicare) در سنين بالاتر آغاز ميشود. اگر زودتر بازنشسته شويد، ممكن است مجبور باشيد هزينههاي كامل بيمه درماني خصوصي را تا رسيدن به سن واجد شرايط پرداخت كنيد، كه ميتواند بسيار گران باشد و بخش قابل توجهي از بودجه بازنشستگي شما را به خود اختصاص دهد. اين يك نكته حياتي است كه بايد در برنامهريزي خود لحاظ كنيد.
در نهايت، جنبههاي اجتماعي و رواني نيز بايد در نظر گرفته شوند. برخي افراد پس از بازنشستگي زودتر از موعد، ممكن است احساس بيهدفي يا كسالت كنند، زيرا ديگر كار روزانه براي پر كردن وقت خود ندارند. از دست دادن ارتباطات اجتماعي محيط كار نيز ميتواند چالشبرانگيز باشد. براي غلبه بر اين مشكلات، مهم است كه برنامههايي براي پر كردن زمان خود داشته باشيد و فعال بمانيد. بازنشستگي زودتر از موعد يك تصميم شخصي است كه نيازمند خودشناسي و برنامهريزي مالي و رواني دقيق است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۱۱:۵۱ توسط:tokyo موضوع:
نظرات (0)
پاسخ به اين سوال كه آيا براي بازنشستگي به اندازه كافي پسانداز كردهايد، يكي از بزرگترين دغدغههاي مالي است و براي هر فردي متفاوت خواهد بود. هيچ عدد جادويي واحدي وجود ندارد، زيرا نيازهاي بازنشستگي به عوامل مختلفي مانند سبك زندگي مورد نظر، وضعيت سلامتي، تورم و طول عمر بستگي دارد. اولين قدم براي پاسخ به اين سوال، برآورد هزينههاي زندگي در دوران بازنشستگي است. به اين فكر كنيد كه ميخواهيد در دوران بازنشستگي چه كارهايي انجام دهيد (سفر، سرگرمي، مراقبتهاي بهداشتي) و اين فعاليتها چقدر هزينه خواهند داشت.
گام دوم، محاسبه منابع درآمدي شما در دوران بازنشستگي است. اين شامل پساندازهاي شما در حسابهاي بازنشستگي (401k، IRA و غيره)، مزاياي تأمين اجتماعي (Social Security)، درآمد حاصل از املاك و مستغلات يا هر منبع درآمدي ديگري است. هدف اين است كه مطمئن شويد مجموع درآمدهاي شما در دوران بازنشستگي، هزينههاي مورد انتظار شما را پوشش ميدهد. اگر شكافي وجود دارد، بايد براي پر كردن آن برنامهريزي كنيد.
ابزارهاي آنلاين متعددي مانند ماشينحسابهاي بازنشستگي (Retirement Calculators) ميتوانند به شما در اين محاسبات كمك كنند. اين ماشينحسابها با وارد كردن اطلاعاتي مانند سن فعلي، سن بازنشستگي مورد نظر، ميزان پسانداز فعلي، مشاركتهاي ماهانه و نرخ بازده مورد انتظار، به شما يك تخمين از ميزان پولي كه در دوران بازنشستگي خواهيد داشت، ميدهند و نشان ميدهند كه آيا در مسير درستي هستيد يا خير. اين ابزارها ميتوانند نقطه شروع خوبي براي ارزيابي وضعيت شما باشند.
اگر پس از اين بررسيها متوجه شديد كه به اندازه كافي پسانداز نكردهايد، جاي نگراني نيست. شما هنوز ميتوانيد اقدام كنيد. گزينهها شامل افزايش نرخ پسانداز ماهانه، به تعويق انداختن بازنشستگي، كاهش هزينههاي زندگي در دوران بازنشستگي، يا حتي جستجوي راههايي براي كسب درآمد اضافي در دوران بازنشستگي است. مهم اين است كه يك برنامه عملي داشته باشيد و به آن پايبند باشيد. به ياد داشته باشيد كه هر چه زودتر شروع به جبران كنيد، فشار كمتري بر شما خواهد بود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۱۰:۱۵ توسط:tokyo موضوع:
نظرات (0)

شروع پسانداز براي بازنشستگي در 20 سالگي يكي از هوشمندانهترين تصميمات مالي است كه ميتوانيد بگيريد. در اين سن، شما از يك مزيت بزرگ به نام "زمان" برخوردار هستيد. بهره مركب، كه به معناي كسب سود بر روي سود شماست، در طول زمان به طور تصاعدي رشد ميكند. هرچه زودتر شروع كنيد، پول شما زمان بيشتري براي رشد و تكثير خواهد داشت، حتي با مبالغ كم. اين قدرت زمان به شما امكان ميدهد تا با سرمايهگذاريهاي كوچك و منظم، به اهداف بازنشستگي بزرگ برسيد.
گام اول براي شروع، خودكار كردن پساندازها است. با تنظيم انتقال خودكار مبلغ مشخصي از حقوق خود به حساب بازنشستگي يا سرمايهگذاري در هر ماه، نيازي نيست به ياد داشته باشيد كه اين كار را دستي انجام دهيد و كمتر وسوسه ميشويد كه پول را خرج كنيد. حتي اگر فقط 50 يا 100 دلار در ماه باشد، اين مبالغ به سرعت جمع ميشوند و با گذشت زمان، به لطف بهره مركب، به مقادير قابل توجهي تبديل خواهند شد. اين روش "اول به خودت پرداخت كن" يكي از مؤثرترين راهها براي پسانداز منظم است.
گام دوم، استفاده از حسابهاي بازنشستگي با مزاياي مالياتي است. همانطور كه اشاره شد، 401k (اگر كارفرمايتان آن را ارائه ميدهد) و IRA يا Roth IRA گزينههاي عالي هستند. اگر كارفرماي شما 401k با تطابق كارفرما (Employer Match) را ارائه ميدهد، حتماً تا سقف تطابق واريز كنيد. اين به معناي دريافت پول رايگان است و نبايد آن را از دست بدهيد. براي IRA يا Roth IRA نيز، با توجه به درآمد و انتظارات مالياتي خود در آينده، بهترين گزينه را انتخاب كنيد.
در نهايت، افزايش تدريجي ميزان پساندازها و افزايش دانش مالي اهميت دارد. هر بار كه افزايش حقوق ميگيريد، سعي كنيد بخشي از آن را به پسانداز بازنشستگي خود اضافه كنيد. همچنين، به طور مداوم در مورد سرمايهگذاري و امور مالي شخصي مطالعه كنيد. با افزايش دانش شما، ميتوانيد تصميمات سرمايهگذاري آگاهانهتري بگيريد و سبد خود را به گونهاي تنظيم كنيد كه با اهداف و سطح تحمل ريسك شما مطابقت داشته باشد. با پايبندي به اين اصول، ميتوانيد يك پايه مالي قوي براي دوران بازنشستگي راحت خود در آينده ايجاد كنيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۰۹:۳۶ توسط:tokyo موضوع:
نظرات (0)
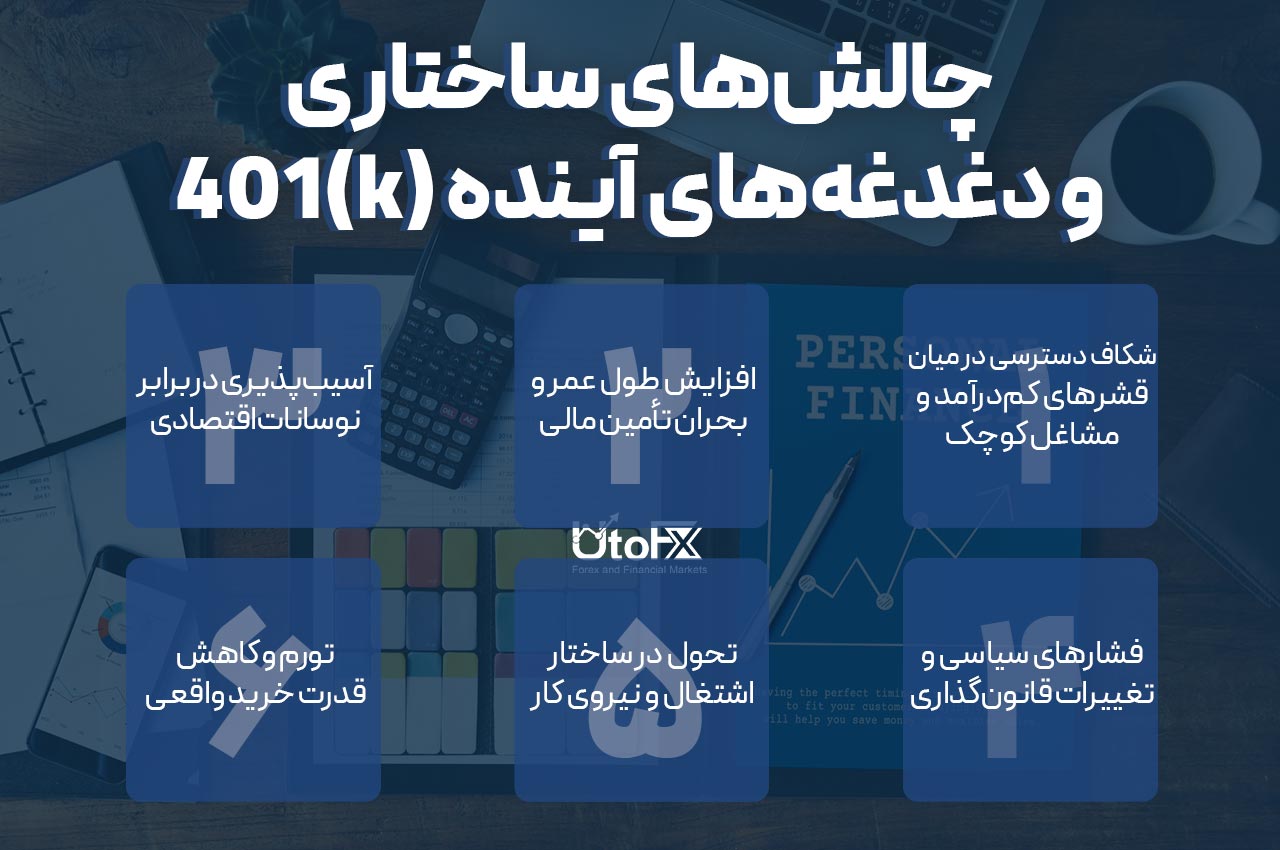
براي برنامهريزي دوران بازنشستگي، درك تفاوتهاي بين گزينههاي مختلف حسابهاي بازنشستگي از اهميت بالايي برخوردار است. سه مورد از رايجترين و مهمترين اين حسابها عبارتند از: IRA، 401k و Roth IRA، كه هر كدام مزاياي مالياتي و قوانين خاص خود را دارند. 401k يك طرح بازنشستگي با حمايت كارفرما است. اين طرح به كاركنان اجازه ميدهد تا بخشي از درآمد خود را به صورت پيش از كسر ماليات (Pre-Tax) يا پس از كسر ماليات (Roth) به حساب بازنشستگي خود واريز كنند. يكي از بزرگترين مزاياي 401k اين است كه بسياري از كارفرمايان بخشي از مبلغ واريزي كارمندان را نيز به حساب آنها اضافه ميكنند (Employer Match)، كه به معناي دريافت پول رايگان براي بازنشستگي شماست. محدوديتهاي مشاركت در 401k معمولاً بالاتر از IRA است.
IRA (Individual Retirement Arrangement) يك حساب بازنشستگي فردي است كه به شما امكان ميدهد تا به صورت مستقل براي بازنشستگي پسانداز كنيد. IRAهاي سنتي به شما امكان ميدهند تا مشاركتهاي خود را از درآمد مشمول ماليات خود كسر كنيد، به اين معني كه در سالي كه پول را واريز ميكنيد، ماليات كمتري ميپردازيد. با اين حال، برداشتها در دوران بازنشستگي مشمول ماليات خواهند بود. اين نوع IRA براي افرادي كه در حال حاضر درآمد بالاتري دارند و به دنبال كاهش بار مالياتي خود در زمان حال هستند، ميتواند گزينه مناسبي باشد.
Roth IRA نوعي ديگر از حساب بازنشستگي فردي است كه در سالهاي اخير محبوبيت زيادي پيدا كرده است. تفاوت اصلي Roth IRA با IRA سنتي در اين است كه مشاركتها در آن پس از كسر ماليات (After-Tax) انجام ميشوند. اين بدان معناست كه شما نميتوانيد مبلغ واريزي خود را از درآمد مشمول ماليات خود كسر كنيد. اما مزيت بزرگ Roth IRA اين است كه تمام برداشتهاي واجد شرايط در دوران بازنشستگي، از جمله سود سرمايهگذاري شما، كاملاً بدون ماليات خواهد بود. اين ويژگي Roth IRA را براي افرادي كه انتظار دارند در دوران بازنشستگي در رده مالياتي بالاتري قرار بگيرند، بسيار جذاب ميكند.
انتخاب بين اين گزينهها به وضعيت مالي فعلي شما، انتظارات شما از نرخ ماليات در آينده و اهداف بازنشستگيتان بستگي دارد. برخي افراد ممكن است از تركيبي از اين حسابها استفاده كنند تا از مزاياي هر دو رويكرد پيش از كسر ماليات و پس از كسر ماليات بهرهمند شوند. قبل از تصميمگيري نهايي، مشاوره با يك مشاور مالي ميتواند به شما در انتخاب بهترين گزينه بر اساس شرايط منحصر به فردتان كمك كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۰۸:۵۶ توسط:tokyo موضوع:
نظرات (0)

برنامهريزي براي دوران بازنشستگي به عنوان يك كارآفرين ميتواند چالشبرانگيزتر از يك كارمند سنتي باشد، زيرا شما به طرحهاي بازنشستگي شركتي مانند 401k دسترسي نداريد و مسئوليت كامل پسانداز و سرمايهگذاري با خودتان است. اولين گام، تعيين اهداف بازنشستگي واقعبينانه است. به اين فكر كنيد كه در دوران بازنشستگي چه سبك زندگياي را ميخواهيد، چقدر پول نياز خواهيد داشت و تا چه سني قصد كار كردن داريد. اين ارقام به شما كمك ميكنند تا يك هدف پسانداز مشخص تعيين كنيد و مسير خود را برنامهريزي كنيد.
گام دوم، انتخاب ابزارهاي پسانداز بازنشستگي مناسب براي خوداشتغالان است. گزينههاي متعددي براي كارآفرينان وجود دارد كه مزاياي مالياتي قابل توجهي ارائه ميدهند. از جمله محبوبترين آنها ميتوان به SEP IRA (Simple Employee Pension Individual Retirement Account)، Solo 401(k) و SIMPLE IRA اشاره كرد. هر يك از اين طرحها داراي ويژگيها، محدوديتهاي مشاركت و مزاياي مالياتي خاص خود هستند كه بايد با توجه به ساختار كسبوكار و اهداف مالي شما انتخاب شوند. SEP IRA براي كارآفرينان بدون كارمند مناسب است، در حالي كه Solo 401(k) اجازه مشاركتهاي بالاتر را ميدهد و براي مشاغل تكنفره يا زوجها ايدهآل است.
پس از انتخاب طرح، اولويتبندي منظم پساندازها بسيار مهم است. حتي در دوران چالشبرانگيز شروع كسبوكار، تلاش كنيد تا به طور مداوم و حتي با مبالغ كم، به حساب بازنشستگي خود واريز كنيد. ميتوانيد درصد مشخصي از سود كسبوكار خود را به عنوان پسانداز بازنشستگي اختصاص دهيد يا آن را به عنوان يك هزينه ثابت در بودجه خود لحاظ كنيد. بهره مركب در بلندمدت تأثير شگفتانگيزي دارد، بنابراين شروع زودتر و پيوسته پسانداز كردن، حتي با مبالغ كم، ميتواند تفاوت بزرگي ايجاد كند.
در نهايت، تنوعبخشي به سرمايهگذاريها و بازبيني منظم برنامه بازنشستگي اهميت دارد. داراييهاي خود را در انواع مختلف سرمايهگذاريها (سهام، اوراق قرضه، املاك و مستغلات) پخش كنيد تا ريسك را كاهش دهيد. همچنين، هر سال يا چند سال يك بار، برنامه بازنشستگي خود را بازبيني كنيد تا مطمئن شويد كه با اهداف و وضعيت مالي شما هماهنگ است. با رشد كسبوكار و تغييرات در زندگي، ممكن است نياز به تعديل برنامههاي پسانداز و سرمايهگذاري خود داشته باشيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۰۸:۲۱ توسط:tokyo موضوع:
نظرات (0)
ماليات بر خوداشتغالي (Self-Employment Tax) يك جنبه حياتي از مديريت مالي براي فريلنسرها، صاحبان مشاغل كوچك و هر كسي است كه به عنوان پيمانكار مستقل فعاليت ميكند. اين ماليات شامل پرداختهاي شما به تأمين اجتماعي و مديكر (Medicare) است كه معمولاً توسط كارفرمايان از حقوق كاركنان كسر ميشود. به عنوان يك فرد خوداشتغال، شما مسئول پرداخت هر دو سهم كارفرما و كارمند از اين ماليات هستيد، كه در حال حاضر مجموعاً 15.3% از سود خالص شما (12.4% براي تأمين اجتماعي تا يك سقف مشخص درآمد و 2.9% براي مديكر بدون سقف) ميباشد.
يكي از نكات مهم در مورد ماليات خوداشتغالي، پرداخت ماليات برآورد شده (Estimated Taxes) است. برخلاف كاركنان سنتي كه مالياتشان از حقوقشان كسر ميشود، افراد خوداشتغال بايد ماليات خود را به صورت فصلي به دولت پرداخت كنند. اين پرداختها معمولاً در تاريخهاي 15 آوريل، 15 ژوئن، 15 سپتامبر و 15 ژانويه سال بعد انجام ميشود. عدم پرداخت به موقع يا كافي ماليات برآورد شده ميتواند منجر به جريمه شود، بنابراين برنامهريزي دقيق براي اين پرداختها حياتي است.
براي محاسبه دقيق ماليات خوداشتغالي و كاهش آن، شناسايي و كسر هزينههاي كسبوكار اهميت زيادي دارد. بسياري از هزينههاي مرتبط با كسبوكار شما، مانند هزينههاي اداري، سفر، آموزش، بيمه درماني و حتي بخشي از هزينههاي مربوط به دفتر كار خانگي، قابل كسر از درآمد ناخالص شما هستند. اين كسورات ميتوانند درآمد مشمول ماليات شما را كاهش داده و در نتيجه، مبلغ ماليات پرداختي شما را پايين بياورند. نگهداري سوابق دقيق از تمام درآمدها و هزينهها براي اين منظور ضروري است.
در نهايت، مشاوره با يك متخصص مالياتي ميتواند براي افراد خوداشتغال بسيار مفيد باشد. قوانين مالياتي پيچيده هستند و يك حسابدار يا مشاور مالياتي ميتواند به شما در درك تعهدات مالياتي خود، شناسايي تمام كسورات قابل اعمال و اطمينان از رعايت قوانين كمك كند. آنها همچنين ميتوانند در برنامهريزي مالياتي و به حداقل رساندن بدهي مالياتي شما در بلندمدت راهنماييهاي ارزشمندي ارائه دهند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۹ مرداد ۱۴۰۴ساعت:
۰۴:۰۷:۴۰ توسط:tokyo موضوع:
نظرات (0)


